戸建て収益物件の融資で最初に確認したい判断基準
戸建て収益物件でも投資用融資を利用できる可能性
戸建て収益物件でも、金融機関の審査基準を満たせば投資用融資を利用できる可能性があります。大切なのは、「戸建てだから難しい」と最初から決めつけるのではなく、どの部分が評価されるのかを整理することです。
融資を検討するときは、主に次のような点を確認します。
- 借り手の条件:年収、職業、勤務先、勤続年数、既存借入、保有資産など
- 物件そのもの:所在地、土地・建物の価値、築年数、構造、法的な問題の有無など
- 収益性:想定家賃、入居需要、運営経費、返済後に残る収支など
- 資金計画:購入価格、希望融資額、自己資金、返済期間など
同じ年収の方でも、購入する物件が変われば審査結果や融資条件は変わる可能性があります。反対に、同じ物件でも、借り手の属性によって条件が変わることがあります。
そのため、「自分はいくらまで借りられるか」だけでなく、「この物件ならどのような資金計画になるか」という両方向から考えることが重要です。
融資判断を左右する「本人属性・物件評価・収益性」
投資用融資では、本人属性と物件評価を切り離して考えないことがポイントです。
年収が高く、勤務先や勤続年数などの条件が良好でも、金融機関が物件価値を十分に評価しなければ、希望額まで融資されない場合があります。反対に、担保評価や収益性のある物件であっても、既存借入や返済負担の状況によっては希望条件にならない可能性があります。
さらに、収益物件では家賃収入も重要です。物件価格に対して家賃が十分なのか、空室や管理費、固定資産税、保険、修繕費などを考慮したあとも返済を続けられるのかを確認する必要があります。
私たちが重視しているのも、融資を受けられるかどうかだけではありません。融資実行後に返済負担が重くなりすぎず、家賃収入から必要経費と返済額を差し引いたあとにキャッシュフローが残るかを確認することが重要だと考えています。
新築・築浅と築古で異なる融資の考え方
新築・築浅戸建てと築古戸建てでは、融資を検討するときの注意点が異なります。
築古戸建ては購入価格を抑えられる場合がありますが、建物の残存価値、修繕状態、法的な条件などによって金融機関の評価が変わります。建物評価が低ければ希望する融資額に届かない可能性があり、融資期間が短くなれば毎月の返済負担も大きくなります。
また、再建築の可否や接道条件なども確認が必要です。購入価格と表面利回りだけを見て判断すると、購入後や売却時に問題が見つかる可能性があります。
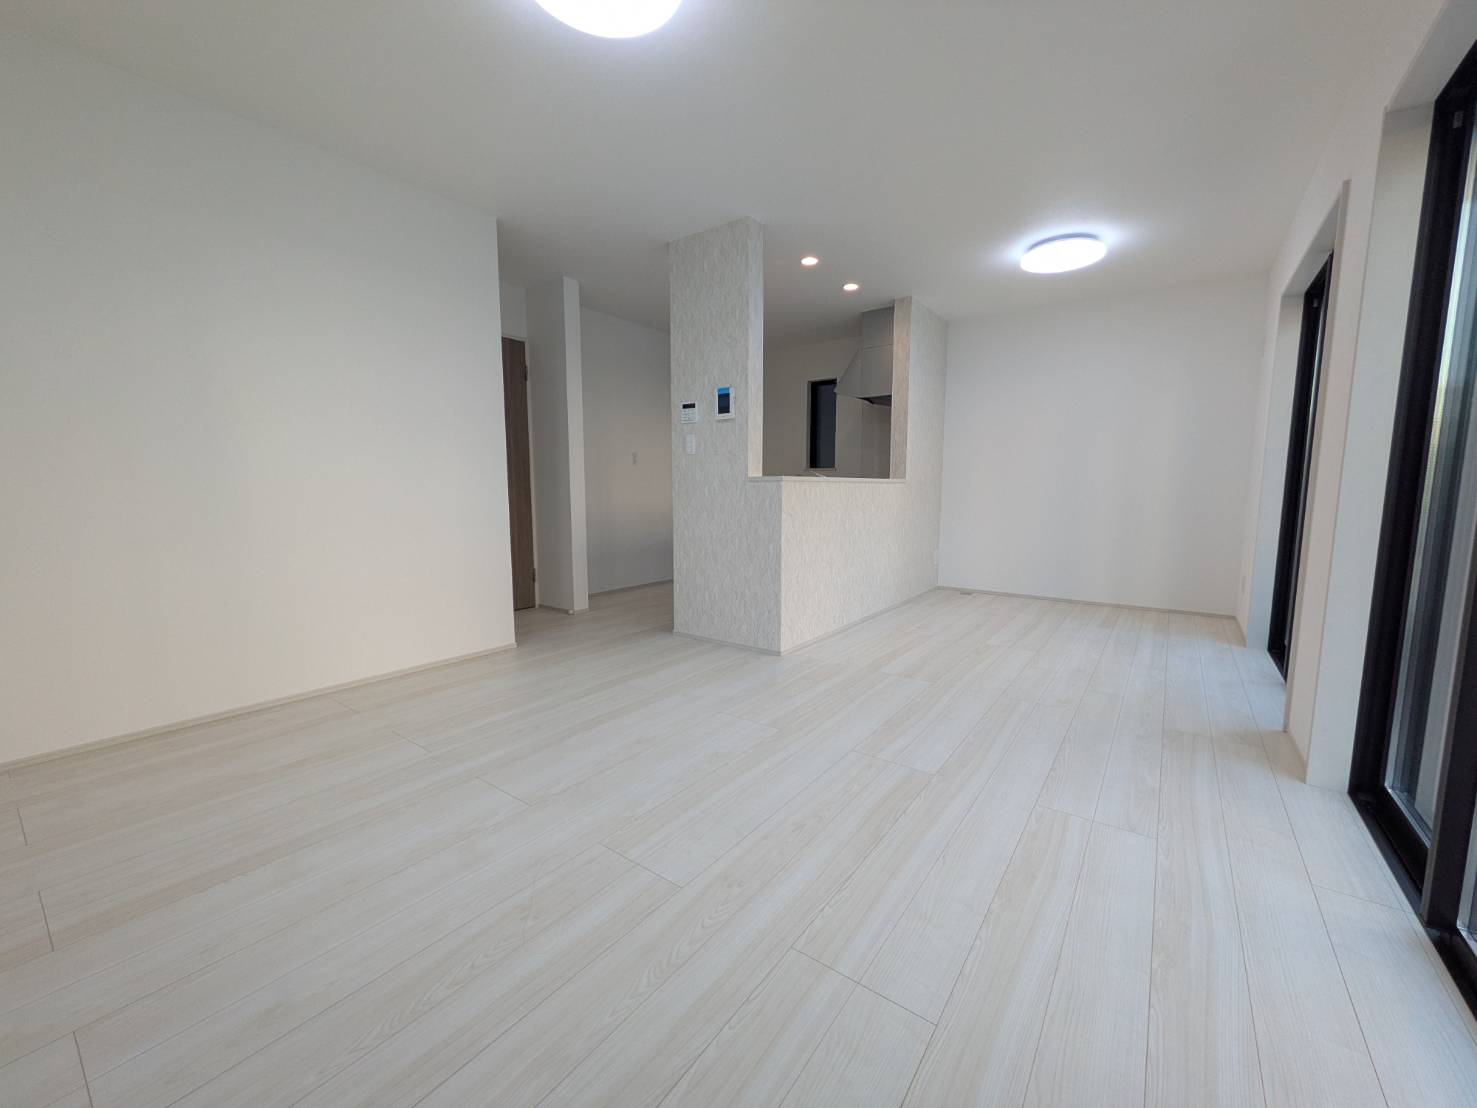
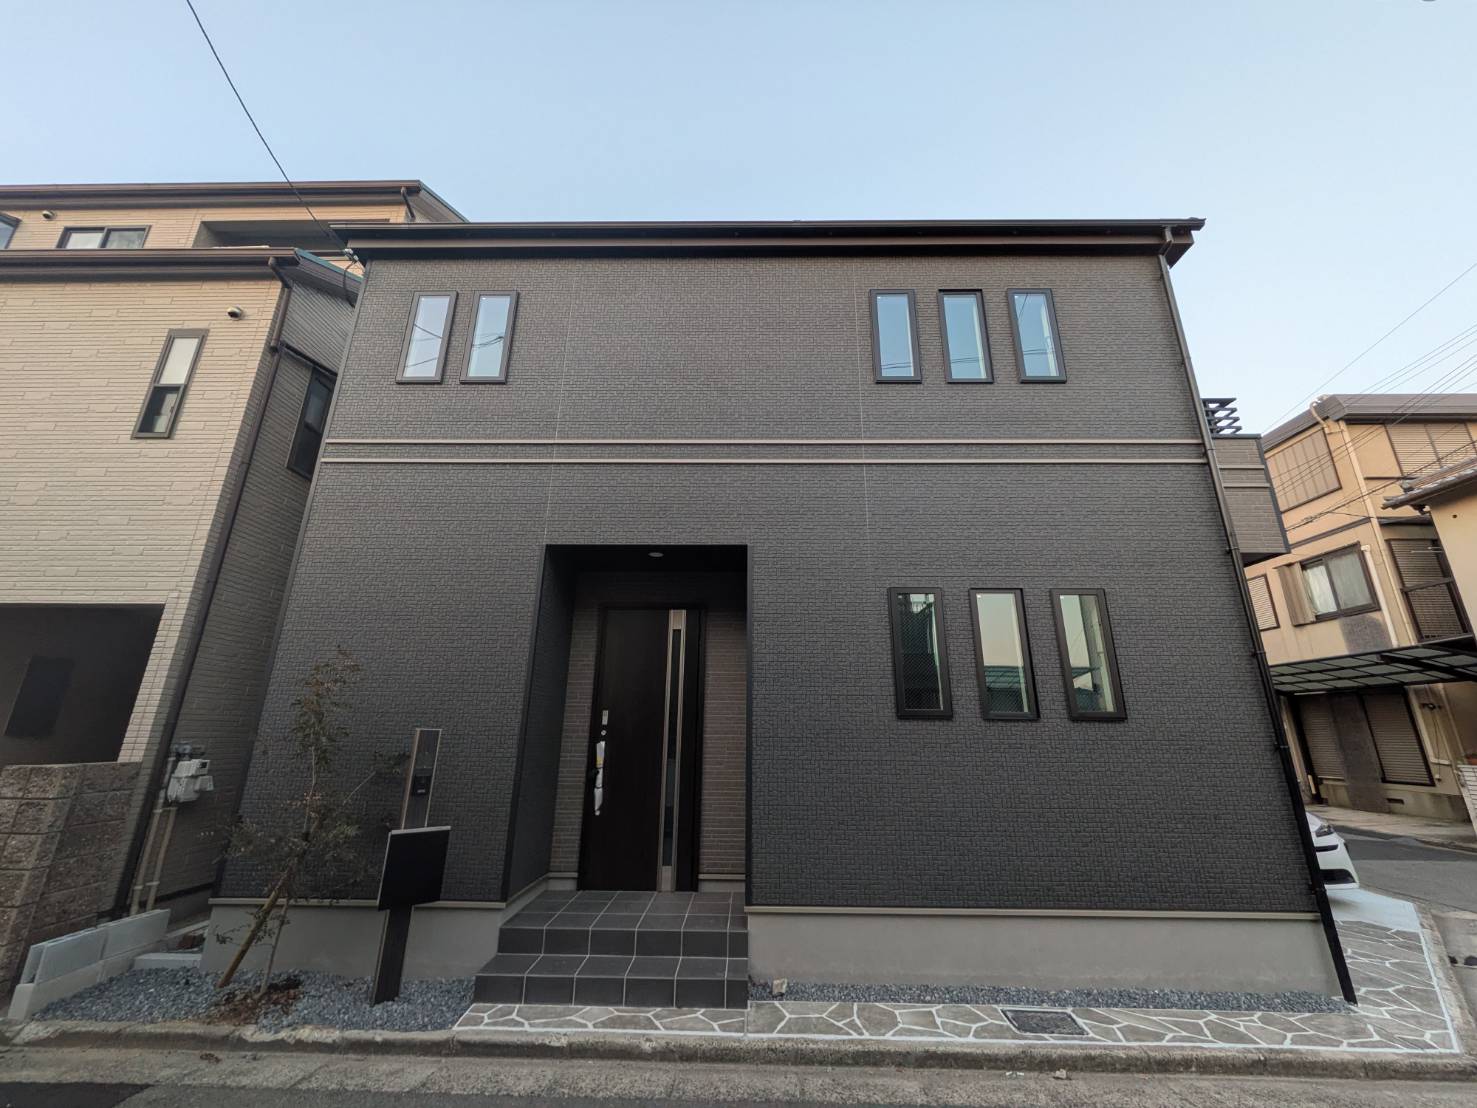
一方、新築・築浅戸建てでは建物の状態を把握しやすく、長期運用を考えやすい面があります。ただし、購入価格が上がれば必要融資額も増えるため、家賃収入とのバランスを見る必要があります。
当社では、新築・築浅戸建てを含む収益戸建てを取り扱っており、融資だけでなくキャッシュフローや将来の出口まで含めた物件選びを重視しています。
金利と融資期間で変わる戸建て投資のキャッシュフロー
金利だけで融資を比較しないための確認事項
融資を比較するときは金利に目が向きやすいですが、金利だけでは資金計画の良し悪しを判断できません。
金利が低くても融資期間が短ければ毎月の返済額が大きくなる場合があります。反対に、融資期間を長くすると月々の返済額は抑えやすくなりますが、返済総額や売却時点のローン残高も変わります。
融資条件を見るときは、少なくとも次の内容を一緒に確認したいところです。
- 適用される金利と金利タイプ
- 実際に融資される金額
- 自己資金として必要な金額
- 融資期間
- 月々の返済額
- 諸費用や手数料
- 家賃収入から経費・返済を引いたあとのキャッシュフロー
「金利が一番低い金融機関」を探すだけでなく、「その条件で戸建てを保有したときに資金が残るか」を比較することが大切です。
融資期間が月々の返済額と出口戦略に与える影響
融資期間は戸建て収益物件のキャッシュフローを大きく左右します。
同じ融資額と金利であれば、一般に返済期間を長くすると月々の返済額は小さくなり、家賃収入から残る資金を確保しやすくなります。一方で、元金の減り方や総返済額とのバランスも考える必要があります。
特に不動産投資では、購入時だけでなく売却時まで想定することが重要です。数年後に売却する計画であれば、その時点でローン残高がどれくらい残るのかも確認しておきたいところです。
家賃収入から毎月いくら残るかだけを重視すると、売却時の残債とのバランスを見落とす可能性があります。反対に、早期返済を優先しすぎて毎月の資金余力がなくなることも避けたいところです。
返済期間は、現在のキャッシュフローと将来の出口の両方から決める必要があります。
住宅ローンと投資用ローンを混同しないための注意点
自分や家族が住む住宅を購入する住宅ローンと、第三者に賃貸して家賃収入を得るための投資用融資は分けて考える必要があります。
住宅金融支援機構は、フラット35について第三者に賃貸する目的の投資用物件の取得資金には利用できないと明記しています。目的外利用が判明した場合には、一括返済を求められる場合もあります。
「住宅ローンのほうが金利が低いから」という理由で、投資目的の戸建て取得に住宅ローンを利用することは避けなければなりません。
戸建て収益物件を購入するときは、最初から投資目的であることを明確にしたうえで、その物件や本人属性に対応する融資を検討することが基本です。
ダイワライセットの戸建て収益物件とファイナンス支援
融資可能性とキャッシュフローを考えた物件選定
私たちダイワライセットは、戸建て収益物件やファミリー向け区分マンションを中心に、物件選定からファイナンス、購入後の管理まで支援しています。
当社が大切にしているのは、単に「融資が付く物件」を紹介することではありません。
融資を利用して購入したあと、家賃収入からローン返済や必要経費を差し引いてキャッシュフローが残るか、将来的な出口を検討できるかまで考えて物件を選ぶことを重視しています。
公式サイトでも、「融資の取り組める物件」「キャッシュフローの出る物件」「出口の見える物件」を大切な考え方として掲げています。
融資額を大きくすること自体が目的ではありません。自分の資産状況や投資目標に合った融資を使い、無理なく運営できることが重要です。
新築・築浅戸建てを中心とした融資実績
当社では、新築・築浅を含む戸建て収益物件を扱い、公式サイトで販売実績や融資利用例を公開しています。
掲載例には、岸和田市の新築戸建て4LDK、加古川市の新築戸建て3LDK、明石市の新築戸建て3LDKなどがあり、満額融資を利用した事例として物件価格、家賃収入、返済額、月々のキャッシュフローが紹介されています。
公式サイトでは2023年から2025年のフルローン取引実績を92.5%と掲載しています。ただし、融資結果は購入者の属性や物件、審査時点の金融機関の基準によって異なるため、すべての方がフルローンを利用できることを意味するものではありません。
大切なのは実績の数字だけを見るのではなく、自分の属性と購入を検討している物件を組み合わせたとき、どの程度の融資が現実的なのかを確認することです。
融資相談前に準備したい情報
融資について相談するときは、自分の情報と購入予定物件の情報をある程度整理しておくと話がスムーズです。
購入予定物件が決まっていなくても相談できますが、次の情報が分かる範囲であると資金計画を整理しやすくなります。
- 年齢、職業、勤務先、勤続年数
- 税込年収
- 住宅ローンなど現在の借入残高と毎月の返済額
- 預貯金などの自己資金
- 購入希望価格帯
- 希望エリアや新築・中古などの条件
- 物件が決まっている場合は価格、築年数、構造、想定家賃など
当社のお問い合わせフォームでも、職業、年齢、年収などを確認しています。これは単に属性を確認するためではなく、融資を含む現実的な購入計画を整理するうえで必要になる情報だからです。
「まだ買う物件が決まっていない」「自分が融資対象になるかだけ確認したい」といった段階でも、まず状況を整理するところからご相談いただけます。
戸建て収益物件の融資に関するよくある質問
築古戸建てでも融資を受けられますか?
築古戸建てでも融資を利用できる可能性はあります。ただし、新築・築浅と比べて物件ごとの差が大きいため、築年数だけでは判断できません。
土地や建物の評価、接道状況、再建築の可否、修繕状態、想定家賃などによって審査条件は変わります。また、金融機関によって築古物件に対する評価方法も異なります。
価格が安いから買いやすいと判断するのではなく、融資額、自己資金、返済期間、購入後の修繕費まで確認して検討することが重要です。
戸建て投資では自己資金をいくら用意すべき?
すべての戸建て投資に共通する自己資金額はありません。
物件価格、担保評価、本人属性、金融機関の基準によって、必要になる自己資金は変わります。フルローンを利用できる場合もありますが、登記費用や仲介手数料などの諸経費が別途必要になるケースがあります。
自己資金を決めるときは、購入時にいくら出せるかだけでなく、購入後の修繕や空室に備える資金を残せるかまで考えることが重要です。
住宅ローンが残っていても投資用融資を利用できる?
住宅ローンが残っていても、投資用融資を利用できる可能性があります。
ただし、住宅ローン残高、毎月の返済額、年収、ほかの借入、購入予定物件などを総合して審査されます。当社の公式FAQでも、住宅ローンを利用しながら投資用ローンを組んでいる方がいることを案内しています。
自動車ローンなどほかの借入も含め、現在の借入状況を隠さず整理したうえで相談することが重要です。
法人で戸建て収益物件を購入する場合の考え方
法人名義で購入する場合も、利用できる金融機関や融資条件はそれぞれ異なります。
法人の業歴や決算内容、代表者の属性、既存借入、購入予定物件の評価などが確認対象になる可能性があります。個人で購入したほうがよいか、法人で購入したほうがよいかは、融資だけで判断できる問題ではありません。
保有目的や今後の資産拡大、税務面なども関係するため、税務上の判断については税理士などの専門家にも確認しながら進める必要があります。
物件が決まっていない段階での融資相談
購入物件が決まっていない段階でも、融資について相談する意味はあります。
むしろ、先に年収や職業、既存借入、自己資金、希望する価格帯などを整理しておくことで、自分に合わない価格帯の物件ばかり探してしまうことを避けやすくなります。
一方で、最終的な融資条件は実際の購入物件によって変わります。「年収○万円なら必ず○万円借りられる」という形では判断できません。
当社では戸建て収益物件の紹介だけでなく、ファイナンスや購入後の賃貸管理まで含めて相談を受け付けています。まだ物件が決まっていない方も、どのような条件から検討すればよいかを整理するところからご相談ください。
戸建て収益物件の融資を検討する方への確認ポイント
- 戸建て収益物件でも投資用融資を利用できる可能性があります
- 融資条件は戸建てという物件種別だけで決まるものではありません
- 年収や勤務先などの本人属性と物件評価の両方が重要です
- 築古戸建てでは担保評価や融資期間、法的条件まで確認が必要です
- 新築・築浅戸建てでも家賃と返済額のバランス確認が欠かせません
- 自己資金は購入後の修繕や空室に備える資金まで考えて決めます
- 金利だけでなく融資額、期間、手数料、月々の返済額まで比較します
- 融資期間が変われば毎月のキャッシュフローと売却時の残債も変わります
- 投資目的の戸建て取得に住宅ローンを利用することは避ける必要があります
- 金融機関によって戸建てや築古物件に対する審査方針は異なります
- 住宅ローンなど既存借入があっても投資用融資を利用できる可能性があります
- 2棟目・3棟目を考えるなら最初の融資で手元資金を使いすぎないことも重要です
- ダイワライセットでは戸建て収益物件の選定からファイナンス、管理まで相談できます
- 融資を受けること自体ではなく、返済後にもキャッシュフローが残る計画が重要です
- 物件が決まっていない段階でも、年収や借入状況を整理して融資相談を始められます
お急ぎの場合は電話窓口まで、
お気軽にお問い合わせください。
Access
Access
株式会社ダイワライセット
| 住所 | 〒550-0012 大阪府大阪市西区立売堀1-2-14 本町産金ビル8階 Google MAPで確認 |
|---|---|
| 電話番号 |
06-6534-1143 |
| FAX番号 | 06-6534-4143 |
| 営業時間 | 10:00~20:00 |
| 定休日 | 水,日,祝 |
| 代表者名 | 山口 隆 |
Contact
お問い合わせ
Contact
お問い合わせ
Instagram
インスタグラム
インスタグラム
Related
関連記事
Related
関連記事
-
 2025.03.07成功事例を踏まえたフルローンで戸建て収益物件を取得しよう!
-
 2025.02.21守口市で戸建て投資の未来を切り開こう
-
 2026.09.10戸建て投資の融資は滋賀銀行で組める?年収・5,000万円基準・注意点
-
 2026.09.02滋賀銀行の金利を比較|住宅ローンの選び方と手数料・返済額の注意点
-
 2026.08.26滋賀銀行で不動産投資を始めるなら|フルローンの条件・金利・自己資金を確認
-
 2026.08.14低い金利で不動産投資を始めたい方へ|融資条件と銀行選びのポイント
-
 2026.08.12融資を使った戸建て投資の始め方|銀行選びから物件判断までやさしく解説
-
 2026.08.10投資用ローン審査の流れと注意点|金融機関の選び方と落ちる理由
-
 2026.08.02自分でも借りられる?新築戸建て投資ローンの条件と返済判断の基本
-
 2026.06.21戸建て投資でフルローンは可能?融資条件と注意点を解説
-
 2026.06.27不動産投資の融資で失敗しないための審査基準と注意点
-
 2026.06.18戸建て投資で融資は使える?金融機関の違いと注意点を解説
-
 2026.09.16自分に合う不動産投資ローンは?金利・融資額・返済期間の考え方
-
 2026.07.09築古戸建の融資が不安な方へ|自己資金と相談先の考え方
-
 2026.07.12築古融資に不安がある方へ|借入先と返済計画の整理方法
-
 2026.06.24新築戸建て投資の融資は可能?注意点と自己資金の考え方