戸建て投資でフルローンを使う前に知っておきたいこと
フルローンは可能性がありますが、誰でも通るわけではありません
戸建て投資でフルローンを組める可能性はありますが、すべての人、すべての物件で利用できるわけではありません。金融機関は、購入する人の返済力と、購入する物件の価値をあわせて確認します。
たとえば、年収が安定していて、勤務先や勤続年数に問題がなく、他の借入が少ない方は、融資の検討が進みやすくなります。一方で、すでに多額の借入がある場合や、収入に対して返済負担が大きい場合は、希望額まで借りられないことがあります。
物件側の条件も重要です。戸建て投資では、家賃収入の見込み、立地、建物の状態、土地の価値、将来売却できるかどうかが見られます。金融機関から見て担保価値や収益性が低い物件は、購入者の属性が良くてもフルローンが難しくなることがあります。
そのため、最初に確認すべきことは「フルローンが使えるか」だけではありません。「この物件をフルローンで買って、家賃収入から返済と経費を払っても手残りがあるか」を見ることが大切です。
自己資金ゼロとフルローンは分けて考える必要があります
フルローンは、一般的に物件価格の全額を借り入れる考え方です。ただし、物件価格以外にかかる諸費用まで必ず借りられるという意味ではありません。登記費用、仲介手数料、火災保険料、融資手数料、不動産取得税、固定資産税の清算金などは、別途現金で必要になる場合があります。
ここを誤解すると、「フルローンなら現金が一切いらない」と考えてしまい、購入後の資金繰りで苦しくなることがあります。戸建て投資では、購入直後に設備交換や原状回復、軽微な修繕が必要になるケースもあります。さらに、入居者がすぐ決まらない期間があれば、家賃が入らないままローン返済が始まります。
自己資金ゼロに近い状態で始めたい場合ほど、手元資金の確認が重要です。物件価格を借りられても、諸費用、修繕費、空室時の返済資金まで不足していると、投資としての安全性は下がります。
フルローンを検討するときは、次のように分けて考えると判断しやすくなります。
- 物件価格:ローンで借りられる可能性がある部分です
- 諸費用:現金で必要になることが多い部分です
- 修繕費:物件状態によって変わるため、事前確認が必要です
- 空室時資金:家賃が入らない期間の返済に備える資金です
- 購入後の運用費:管理費、保険、税金、メンテナンス費などです
フルローンは自己資金を温存しやすい方法ですが、手元資金をまったく持たずに始める方法ではありません。安全に進めるには、借入額だけでなく、購入後に残す現金も含めて考える必要があります。
向いている人と注意が必要な人は、収支と返済余力で分かれます
戸建て投資のフルローンが向いているのは、安定した収入があり、一定の返済余力を持ちながら、自己資金をできるだけ温存したい方です。特に、本業の収入が安定している会社員、公務員、士業、会社役員などは、金融機関が返済力を確認しやすい傾向があります。
ただし、属性が良ければ必ず成功するわけではありません。投資として大切なのは、購入後のキャッシュフローです。家賃収入からローン返済、管理費、固定資産税、保険料、修繕費を差し引いても無理がないかを確認する必要があります。
注意が必要なのは、返済額を家賃収入だけで楽観的に見てしまう場合です。満室想定、修繕なし、金利変動なしで黒字に見える物件でも、実際には空室や修繕で赤字になることがあります。フルローンは借入額が大きくなる分、少しの収支悪化が手残りに影響しやすくなります。
フルローン、一部融資、オーバーローンの違いを整理します
フルローンは物件価格を借りる方法で、諸費用まで含むとは限りません
フルローンは、物件価格の全額をローンでまかなう方法です。たとえば、2,000万円の戸建て収益物件を購入する場合に、物件価格2,000万円を借り入れる考え方です。自己資金を大きく減らさずに投資を始められるため、手元資金を残したい方にとって魅力があります。
一方で、借入額が大きくなるため、毎月の返済額も大きくなります。家賃収入に対して返済額が重くなれば、キャッシュフローは小さくなります。戸建て投資では、入居者が長く住むメリットが期待できる一方で、退去時の修繕費がまとまって発生することもあります。そのため、返済後の手残りが少なすぎる物件は慎重に判断する必要があります。
また、フルローンと聞くと、購入に必要な現金が不要だと受け取られがちですが、実際には諸費用や予備費を現金で用意する場面があります。金融機関や物件条件によって扱いは変わるため、申し込み前に「どこまでが借入対象で、どこからが自己資金なのか」を確認しておくと安心です。
一部自己資金を入れる方法は、返済負担を抑えやすくなります
一部自己資金を入れる方法は、物件価格の一部を現金で支払い、残りをローンで借りる方法です。フルローンよりも借入額が少なくなるため、毎月の返済額を抑えやすく、収支に余裕が出やすくなります。
初心者の方にとっては、この方法の方が心理的な負担が小さい場合があります。空室や修繕が発生しても、毎月の返済額が低ければ対応しやすくなるためです。金融機関から見ても、自己資金を入れることで購入者の資金余力や投資姿勢を確認しやすくなる場合があります。
ただし、自己資金を入れすぎると手元資金が減り、急な修繕や生活面での出費に対応しにくくなります。大切なのは、頭金を多く入れることそのものではなく、購入後も安全に運用できる資金配分にすることです。
当社では、フルローンだけを前提にするのではなく、返済額、家賃収入、予備費、将来の買い増しまで含めて確認します。結果として、一部自己資金を入れた方がよいケースもあれば、手元資金を残すことを優先した方がよいケースもあります。
オーバーローンは審査も返済リスクも高く、慎重な判断が必要です
オーバーローンは、物件価格を超える金額を借り入れる考え方です。諸費用や一部の関連費用まで含めて借りられる場合もありますが、一般的に審査は厳しくなりやすく、返済負担も大きくなります。
戸建て投資でオーバーローンを検討する場合、特に注意したいのは、購入直後から借入残高が物件価格を上回る可能性があることです。将来売却する際に、売却価格よりローン残高が高ければ、売っても借入が残る場合があります。これは出口戦略の面で大きなリスクになります。
また、オーバーローンは「初期費用を抑えられる」という見え方をしますが、実際には返済総額が増えます。家賃収入が想定より下がったり、修繕費が増えたりすると、毎月の収支が悪化しやすくなります。
フルローンとオーバーローンは似ているようで、リスクの大きさが異なります。自己資金を守ることは大切ですが、借入を増やしすぎてキャッシュフローが残らない投資は本来の目的から外れてしまいます。無理に借りられる上限を目指すよりも、返済後にどれだけ安全な手残りがあるかを確認してください。
戸建て投資でフルローン審査に影響しやすい条件を確認
金融機関は借りる人の属性と返済余力を確認します
戸建て投資の融資では、金融機関がまず借りる人の返済力を確認します。年収、勤務先、勤続年数、職業、年齢、家族構成、既存借入、住宅ローン、車のローン、カードローンなどが見られることがあります。
特にフルローンは借入額が大きくなりやすいため、金融機関は「家賃収入が一時的に止まっても返済できるか」を重視します。不動産投資ローンは、物件から得られる家賃だけでなく、借りる人自身の信用力も含めて判断されます。
住宅ローンがある方でも、投資用ローンの相談ができる場合はあります。ただし、すでに毎月の返済負担が大きい場合や、信用情報に問題がある場合は、借入可能額に影響することがあります。金融機関ごとに審査の見方は異なるため、ひとつの金融機関で難しいと言われても、条件を整理することで別の選択肢が見つかる場合もあります。
相談前には、自分の年収、勤務先、勤続年数、既存借入、希望する物件価格を整理しておくとスムーズです。正確な情報をもとに確認することで、無理のない借入額や購入価格帯が見えやすくなります。
物件の担保価値と収益性が融資判断に大きく関わります
フルローンの審査では、借りる人の条件だけでなく、購入する戸建ての担保価値と収益性が重要になります。金融機関は、万が一返済が難しくなった場合に、その物件にどれだけの価値があるかを確認します。
戸建て投資の場合、建物だけでなく土地の価値も関係します。土地付きであることは、区分マンションとは違う特徴です。将来的に売却できるか、再建築ができるか、周辺に賃貸需要があるか、家賃設定が現実的かといった点が、融資判断にも投資判断にも影響します。
収益性を見るときは、表面利回りだけでは不十分です。家賃収入が高く見えても、修繕費、管理費、税金、保険料、空室期間を入れると手残りが少なくなることがあります。フルローンでは返済額が大きくなりやすいため、実際のキャッシュフローを厳しめに確認する必要があります。
ダイワライセットでは、融資が取り組める物件、キャッシュフローが出る物件、出口が見える物件という考え方を大切にしています。単に「買える物件」ではなく、保有後も収益を見込める物件かどうかを確認することが重要です。
築古戸建てや空き家は、修繕費と出口戦略まで見られます
築古戸建てや空き家は、価格が低く見えるため、少ない資金で始めやすいと感じる方もいます。しかし、フルローンを考える場合は、建物状態、修繕費、入居付け、売却のしやすさを慎重に確認する必要があります。
築年数が古い物件は、金融機関が担保価値を低く見る場合があります。建物の評価が伸びにくく、融資期間が短くなることもあります。融資期間が短くなれば、毎月の返済額が増え、キャッシュフローが出にくくなる可能性があります。
また、安く購入できても、屋根、外壁、水回り、給排水、シロアリ、傾き、雨漏りなどの修繕費が大きくなれば、投資全体の収支は悪化します。購入前に見えていなかった修繕が後から発生すると、自己資金が少ない方ほど資金繰りが苦しくなります。
築古戸建てを検討する場合は、次の点を確認してから判断することが大切です。
- 再建築できる物件か
- 周辺に賃貸需要があるか
- 想定家賃が現実的か
- 修繕費を見込んでも収支が合うか
- 融資期間が短くなっても返済できるか
- 将来売却する出口があるか
安さだけで判断せず、融資、修繕、家賃、売却までつなげて見ることで、失敗を避けやすくなります。
フルローンで戸建て投資をする場合の費用と収支を考える
フルローンでも諸費用や修繕費は別に必要になることがあります
戸建て投資でフルローンを利用できる場合でも、購入に関わるすべての費用が借りられるとは限りません。物件価格とは別に、登記費用、仲介手数料、融資関連費用、火災保険料、不動産取得税、固定資産税の清算金などが発生することがあります。
また、戸建ての場合は購入後の修繕費も重要です。新築や築浅物件では大きな修繕リスクを抑えやすい一方で、設備不具合や入居前の軽微な調整が必要になる場合はあります。築古物件では、購入前に想定していた以上に修繕費がかかることもあります。
費用を確認するときは、物件価格だけを見るのではなく、購入時、運用中、退去時、売却時に分けて考えると整理しやすくなります。特にフルローンでは、月々の返済額が収支に大きく影響します。初期費用を抑えられても、購入後の返済と維持費で苦しくなるようであれば、無理のない投資とはいえません。
見積もりや相談の段階では、「物件価格に対していくら借りられるか」だけでなく、「現金で用意すべき費用はいくらか」「購入後にどの程度の予備費を残すべきか」まで確認してください。
キャッシュフローは家賃から返済と経費を引いて判断します
戸建て投資で最も大切な数字のひとつがキャッシュフローです。キャッシュフローは、家賃収入からローン返済、管理費、修繕費、固定資産税、保険料などを差し引いた手残りを指します。
たとえば、家賃収入が高くても、ローン返済額が大きければ手残りは少なくなります。フルローンでは借入額が大きくなるため、表面利回りがよく見える物件でも、返済後の手残りを確認しないと判断を誤ることがあります。
収支を考えるときは、毎月の家賃と返済額だけでなく、年間単位で見ることが大切です。固定資産税や火災保険料は毎月発生するものではなくても、実質的には運用コストです。退去時の修繕費や募集費も、長期的には見込む必要があります。
私たちは、キャッシュフローが残らない物件を無理に購入することはおすすめしていません。不動産投資の目的が資産形成や副収入である以上、返済後にどれだけ安定した手残りがあるかを確認することが、物件選びの中心になります。
空室、修繕、金利上昇を入れても回るか確認します
フルローンで戸建て投資をする場合は、良い条件だけでなく、悪い条件も入れて収支を見る必要があります。入居がすぐ決まり、修繕もなく、金利も変わらない前提であれば黒字に見える物件でも、実際の運用では予想外のことが起こります。
特に確認したいのは、空室期間、修繕費、金利上昇です。戸建ては長期入居が期待できる一方で、退去時には一棟単位で空室になります。入居者がいない間もローン返済は続きます。修繕が必要になれば、その月の手残りが大きく減ることもあります。
金利についても、変動金利を利用する場合は将来の返済額が変わる可能性があります。借入時点では余裕があっても、金利上昇によって毎月の返済額が増えれば、キャッシュフローが圧迫されます。
購入前には、次のような条件を入れて確認すると現実に近づきます。
- 空室が数か月続いても返済できるか
- 退去時の修繕費を払っても資金が残るか
- 家賃が下がっても黒字を維持できるか
- 金利が上がっても返済額に耐えられるか
- 固定資産税や保険料を入れても手残りがあるか
- 売却時にローン残高を返せる見込みがあるか
フルローンは、収支が合う物件であれば自己資金を効率よく使える方法になります。一方で、少しの変化で赤字になる物件では、リスクが大きくなります。
フルローンで買ってよい戸建てと避けたい戸建てを見分けます
買ってよい物件は、融資後も手残りと出口が見える物件です
フルローンで買ってよい戸建ては、融資を受けた後もキャッシュフローが残り、将来の出口も考えられる物件です。具体的には、家賃需要があり、返済額と運用費を差し引いても手残りがあり、将来的に売却や再活用の選択肢を持てる物件です。
戸建て投資では、ファミリー層の需要を見込めるエリアや、駐車場付き、生活利便性の高い立地などが入居付けに関わります。新築や築浅物件は、設備や建物状態の面で入居者に選ばれやすく、修繕リスクを抑えやすい場合があります。
ただし、新築や築浅であれば何でもよいわけではありません。購入価格が高すぎると、家賃収入に対して返済額が重くなります。立地が弱ければ、入居が決まりにくくなる可能性もあります。大切なのは、価格、家賃、返済額、管理、修繕、将来売却を一体で見ることです。
ダイワライセットでは、戸建て収益物件を選ぶ際に、現在の収益性だけでなく、将来的な資産価値や出口まで確認します。フルローンを使う場合ほど、購入前の見極めが投資結果を左右します。
避けたい物件は、安さだけで収支や修繕を説明できない物件です
避けたいのは、価格の安さだけが目立ち、収支や修繕、入居需要の説明が不十分な物件です。特に築古戸建てでは、購入価格が安くても、修繕費を含めると想定より高くなることがあります。
たとえば、再建築不可、接道に問題がある、雨漏りや傾きがある、水回りの交換が必要、周辺に賃貸需要が少ないといった物件は、購入後の運用が難しくなる可能性があります。金融機関の評価が伸びにくければ、希望する融資額や返済期間が取れないこともあります。
また、表面利回りが高く見える物件にも注意が必要です。家賃が現実より高く設定されていたり、修繕費が抜けていたり、空室リスクが考慮されていなかったりすると、実際の収支は大きく変わります。
フルローンでは借入額が大きくなるため、物件選びの失敗を自己資金で吸収しにくくなります。安いから買うのではなく、安い理由を確認し、収益が残る根拠を持って判断することが大切です。
住宅ローンを投資目的で使うことは避けてください
戸建て投資で絶対に避けたいのが、住宅ローンを投資目的で使うことです。住宅ローンは、原則として自分や家族が住むための住宅購入を目的としたローンです。投資用物件の購入に使うと、契約違反になる可能性があります。
「金利が低いから」「審査が通りやすそうだから」という理由で住宅ローンを投資用に使うのは危険です。金融機関に発覚した場合、一括返済を求められる可能性や、今後の信用に影響する可能性があります。投資用の戸建てを購入するなら、投資用ローンや事業性融資など、目的に合った融資を検討する必要があります。
不動産投資は、最初の借り方を間違えると後から修正しにくくなります。目先の金利だけで判断せず、契約内容、利用目的、返済計画を正しく確認してください。
当社では、投資用物件として融資を検討する前提で、物件と資金計画を確認します。違法性や契約違反につながるような進め方ではなく、長く安心して保有できる形を考えることが大切です。
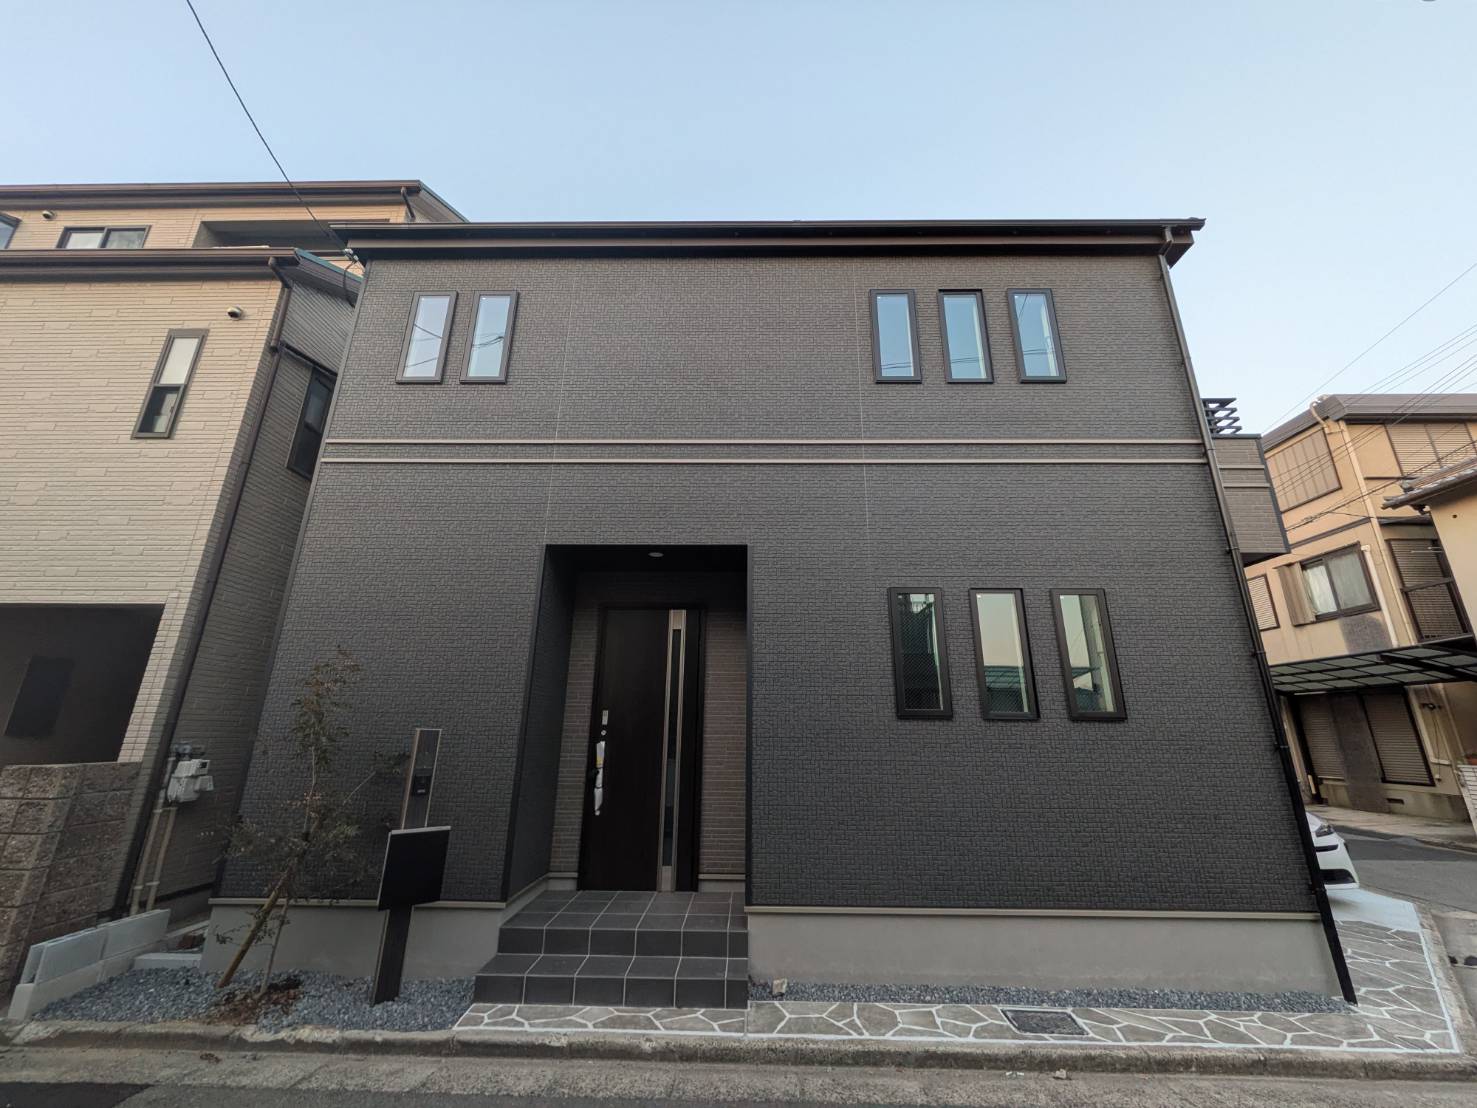
ダイワライセットでは融資と収支を合わせて確認します
私たちはキャッシュフローを第一に考えた提案を大切にしています
ダイワライセットは、大阪を拠点に、投資用戸建て物件やファミリー向け収益物件を中心に扱っています。私たちが大切にしているのは、単に物件を購入していただくことではなく、購入後にキャッシュフローを積み上げられるかどうかです。
不動産投資では、「融資が通ること」と「投資として成り立つこと」は別です。フルローンで購入できたとしても、毎月の手残りが少なかったり、修繕や空室に耐えられなかったりすれば、資産形成の妨げになる可能性があります。
そのため、当社では、融資の取り組みやすさ、家賃収入、返済額、管理費、修繕リスク、出口戦略をあわせて確認します。とくに戸建て投資では、土地を所有できることや、ファミリー向け需要が見込めることが強みになる一方で、物件ごとの見極めが重要になります。
フルローンは、正しく使えば自己資金を温存しながら資産形成を進める手段になります。しかし、無理に借入額を増やすものではありません。私たちは、返済後に十分なキャッシュフローが残るかを重視して、物件と融資を確認します。
相談時には年収、職業、借入状況、希望エリアを確認します
フルローンの可能性を確認するには、まず借りる方の状況を整理する必要があります。年収や職業、勤務先、勤続年数、既存借入、住宅ローンの有無、希望する物件価格やエリアによって、検討できる金融機関や借入条件が変わります。
当社へのご相談では、いきなり購入を決めるのではなく、まず状況を整理するところから始められます。自己資金が少ない方、初めて戸建て投資を検討する方、すでに住宅ローンがある方でも、条件を確認することで進め方が見えやすくなります。
相談前に準備しておくとよい情報は、次のとおりです。
- 税込年収
- ご職業と勤務先の区分
- 勤続年数
- 現在の借入状況
- 自己資金の目安
- 希望する物件価格
- 希望エリア
- 毎月どの程度の手残りを目指したいか
- 将来的に物件を増やしたいか
これらが分かると、融資可能性、無理のない物件価格、必要な現金、返済後のキャッシュフローを確認しやすくなります。まだ条件が固まっていない場合でも、早い段階で相談することで、購入前に避けるべき条件も整理できます。
物件選びから管理、出口戦略まで一貫して確認できます
戸建て投資は、購入して終わりではありません。入居者募集、家賃管理、修繕対応、退去時対応、将来の売却まで含めて考える必要があります。フルローンを使う場合は、返済が長期にわたるため、購入後の管理と出口戦略がより重要になります。
当社では、物件紹介だけでなく、ファイナンス、購入後の管理、将来的な運用方針まで一貫して相談できます。本業が忙しい方でも、管理業務を任せられる体制があるため、日常的な運用負担を抑えながら不動産投資に取り組みやすくなります。
また、将来的に2件目、3件目と増やしたい方にとっては、最初の物件選びが重要です。キャッシュフローが残らない物件を購入すると、次の融資や資産拡大に影響する可能性があります。最初の一棟から、将来の買い増しや売却まで考えておくことが大切です。
フルローンに不安がある方は、「借りられるか」だけでなく、「借りた後に安定して運用できるか」を一緒に確認していきましょう。無理に購入を急がず、条件に合わない場合は、一部自己資金を入れる方法や、物件価格帯の見直し、タイミングの再検討も選択肢になります。
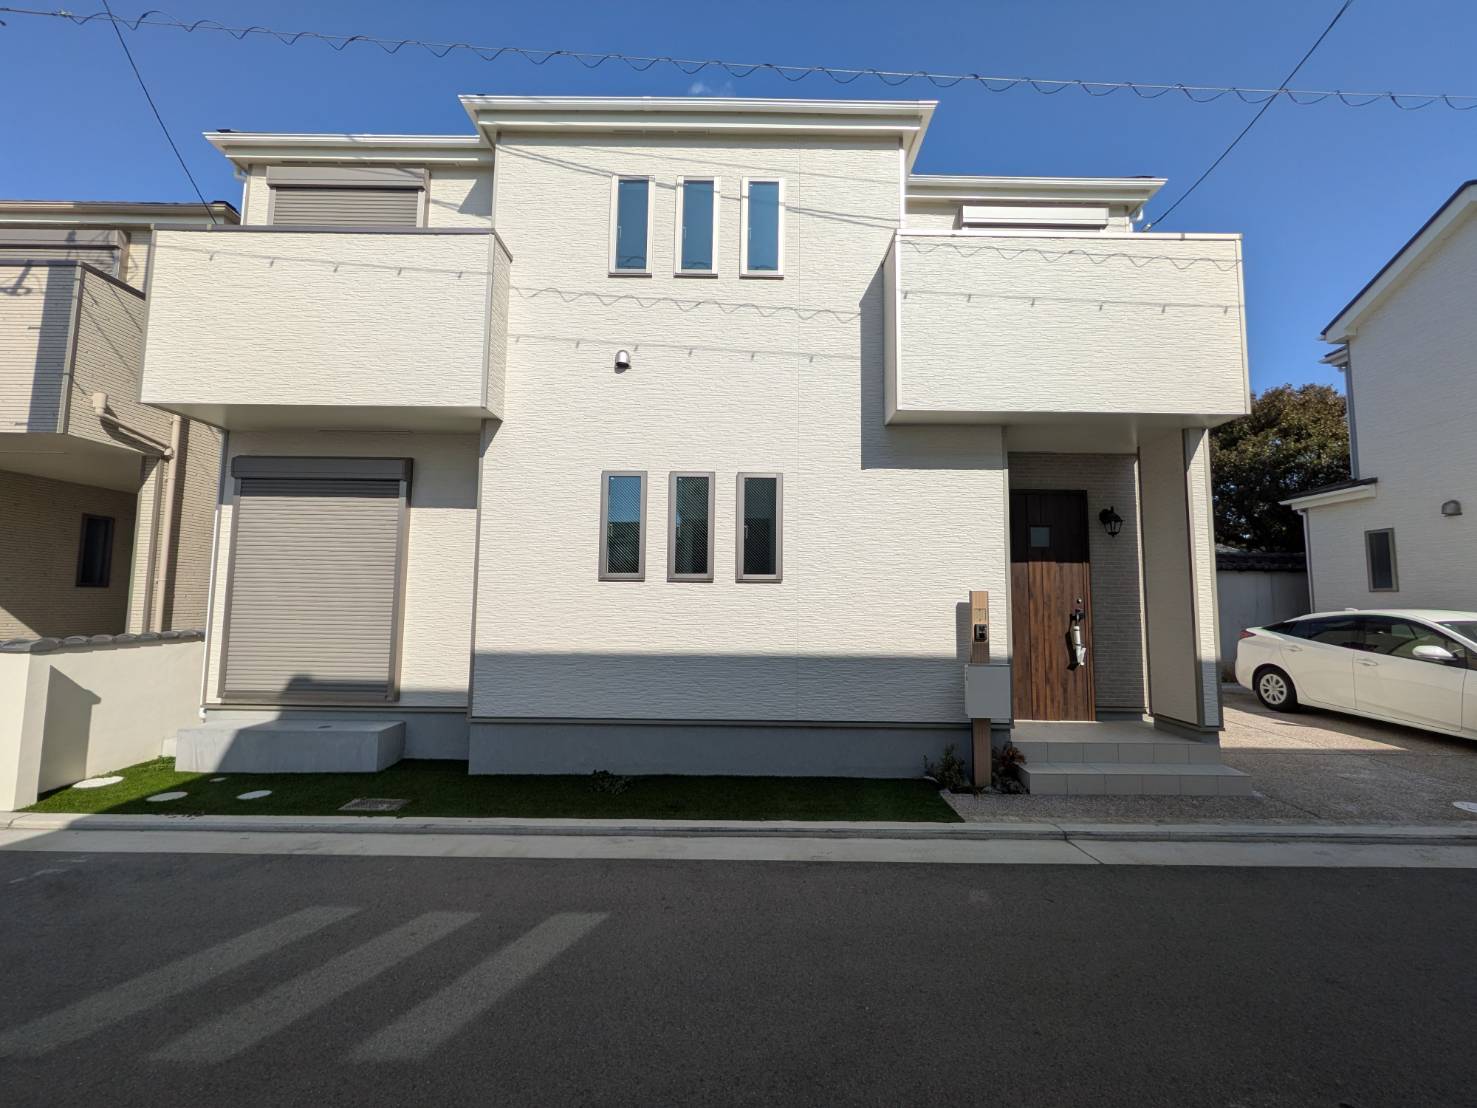
戸建て投資のフルローンでよくある質問
戸建て投資でフルローンは本当に可能ですか?
可能性はあります。ただし、借りる方の年収、職業、勤続年数、信用情報、既存借入、購入する物件の担保価値や収益性によって判断は変わります。金融機関ごとに審査方針も異なるため、ひとつの条件だけで決まるものではありません。
特に戸建て投資では、物件ごとの差が大きくなります。新築や築浅で賃貸需要が見込める物件と、修繕が多く必要な築古物件では、融資の見方も収支も変わります。フルローンを希望する場合は、物件価格だけでなく、家賃、返済額、諸費用、修繕費、出口まで確認してください。
大切なのは、フルローンが通るかどうかだけで判断しないことです。通った後にキャッシュフローが残るか、空室時にも返済できるかを見て、投資として無理がないかを確認しましょう。
自己資金が少なくても相談まできすか?
自己資金が少ない段階でも相談は可能です。ただし、フルローンを利用できる場合でも、諸費用や修繕費、空室時の返済資金が必要になることがあります。完全に現金なしで安全に進められるとは限りません。
相談時には、現在の自己資金だけでなく、毎月の貯蓄余力や、購入後に残せる資金も確認します。自己資金が少ない方ほど、物件価格を無理に上げないことや、返済後の手残りを厚めに見ることが大切です。
また、購入を急がずに、数か月から1年ほど資金を整えてから進めた方がよい場合もあります。投資は始めることが目的ではなく、続けられることが大切です。自己資金が少ない場合は、まず現実的な購入価格帯と必要資金を整理しましょう。
築古戸建てでもローンは通りますか?
築古戸建てでもローンを検討できる場合はあります。ただし、新築や築浅と比べると、建物評価、融資期間、修繕リスク、出口戦略の確認がより重要になります。築年数が古いほど、金融機関の評価が伸びにくくなることがあり、希望する融資額や返済期間にならない場合があります。
築古戸建ては価格が低く見える一方で、修繕費が大きくなることがあります。雨漏り、水回り、外壁、屋根、シロアリ、給排水設備などの状態を確認せずに購入すると、想定外の出費が発生しやすくなります。
また、再建築できない物件や、売却しにくい物件は、出口が限られるため注意が必要です。築古戸建てを検討するときは、購入価格の安さだけでなく、融資条件、修繕費、家賃需要、売却可能性まで確認してください。
フルローンだとキャッシュフローは悪くなりますか?
フルローンは借入額が大きくなるため、一部自己資金を入れる場合に比べて毎月の返済額が大きくなりやすいです。そのため、キャッシュフローが小さくなる可能性があります。
ただし、すべてのフルローンが悪いわけではありません。家賃収入に対して返済額が適切で、諸経費や修繕費を差し引いても手残りがある物件であれば、自己資金を温存しながら投資を進められる場合があります。
反対に、家賃収入に対して返済額が重すぎる物件は注意が必要です。空室、家賃下落、修繕、金利上昇が起きると、すぐに赤字になる可能性があります。フルローンを検討する際は、通常時の収支だけでなく、悪い条件を入れた収支も確認してください。
相談前に何を準備すればよいですか?
相談前には、年収、職業、勤務先、既存借入、自己資金、希望エリア、希望する物件価格を整理しておくとスムーズです。まだ物件が決まっていない場合でも、これらの情報があれば、融資の可能性や無理のない価格帯を確認しやすくなります。
物件がすでにある場合は、販売図面、価格、築年数、所在地、想定家賃、修繕履歴、管理状況が分かる資料を用意してください。収支を確認する際に、固定資産税や保険料、管理費、修繕費の見込みもあると判断しやすくなります。
相談は、購入を決めた後ではなく、迷っている段階で行う方が効果的です。早めに確認することで、フルローンに向く物件か、自己資金を入れた方がよいか、見送った方がよいかを判断しやすくなります。
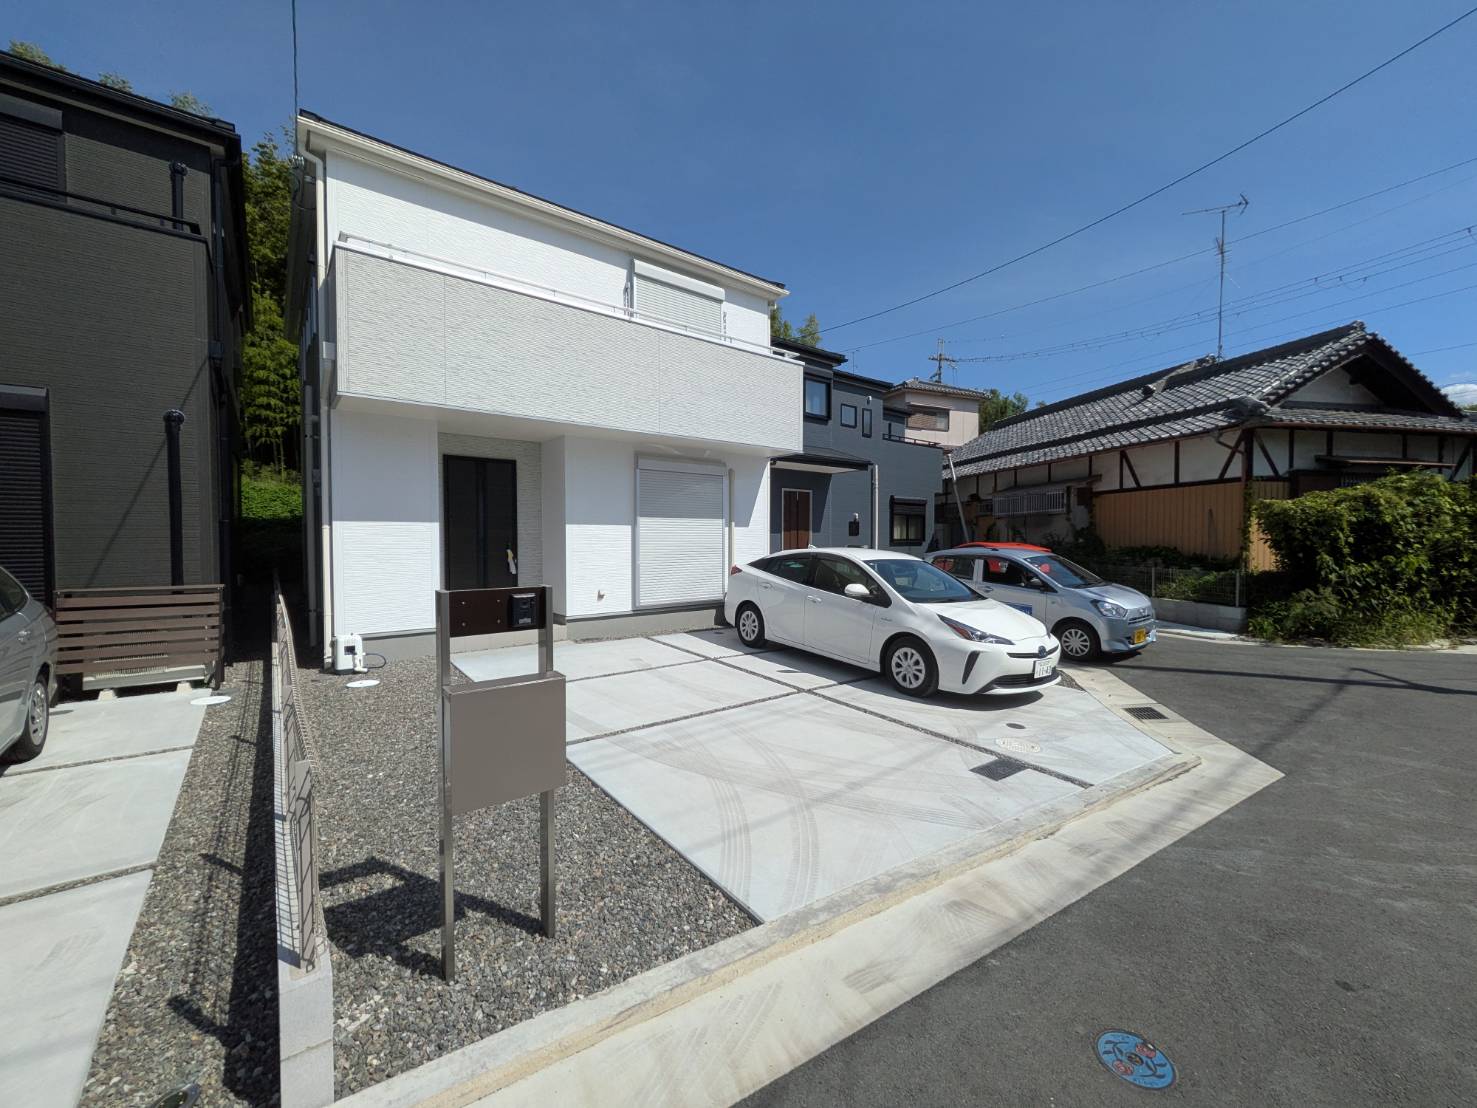
戸建て投資でフルローンを検討するなら収支と融資条件を合わせて確認しましょう
- 戸建て投資でフルローンを使える可能性はあります
- フルローンは誰でも利用できるものではなく、属性と物件条件によって変わります
- フルローンは物件価格を借りる方法で、諸費用まで含むとは限りません
- 自己資金ゼロに近い投資ほど、修繕費や空室時資金の確認が大切です
- 金融機関は年収、職業、勤続年数、既存借入などを確認します
- 物件の担保価値、家賃収入、立地、出口戦略も融資判断に関わります
- 築古戸建ては価格だけでなく、修繕費と売却しやすさを確認してください
- キャッシュフローは家賃から返済と経費を引いて判断します
- 空室、修繕、金利上昇を入れても返済できるか確認することが重要です
- 住宅ローンを投資目的で使うことは避けてください
- フルローンが向くのは、返済余力と手元資金を持ちながら自己資金を温存したい方です
- 無理に満額融資を目指すより、返済後に手残りがあるかを重視してください
- ダイワライセットでは、融資、物件選び、管理、出口戦略まで一貫して確認できます
- 不安がある場合は、購入前に年収や借入状況、希望物件を整理して相談すると判断しやすくなります
お急ぎの場合は電話窓口まで、
お気軽にお問い合わせください。
Access
Access
株式会社ダイワライセット
| 住所 | 〒550-0012 大阪府大阪市西区立売堀1-2-14 本町産金ビル8階 Google MAPで確認 |
|---|---|
| 電話番号 |
06-6534-1143 |
| FAX番号 | 06-6534-4143 |
| 営業時間 | 10:00~20:00 |
| 定休日 | 水,日,祝 |
| 代表者名 | 山口 隆 |
Contact
お問い合わせ
Contact
お問い合わせ
Instagram
インスタグラム
インスタグラム
Related
関連記事
Related
関連記事
-
 2026.09.10戸建て投資の融資は滋賀銀行で組める?年収・5,000万円基準・注意点
-
 2025.10.07フルローン活用法で成功する戸建て投資!
-
 2025.12.08戸建て投資で新たな収益の柱を創る
-
 2025.11.25初心者でも安心!戸建て投資の第一歩を踏み出そう
-
 2025.11.20夢の戸建て投資をフルローンで実現!
-
 2025.11.17新築戸建て投資、フルローンで始める資産形成の第一歩!
-
 2025.11.13自分だけの資産を手に入れる!兵庫の戸建て投資で未来を切り拓こう
-
 2025.11.11戸建て投資、大阪で新たな資産形成を始めよう!
-
 2025.10.21新築戸建て投資、夢をリアルに。フルローンで始める不動産投資!
-
 2025.02.10生駒市で夢のフルローンを活用した戸建て投資を始めませんか?
-
 2025.08.29新築戸建て投資は「フルローン」で始めるチャンス!
-
 2025.03.06神戸市でのフルローンを活用した戸建て投資で、理想の副収入を実現しませんか?
-
 2025.02.27フルローンで夢の戸建て投資へ!
-
 2025.01.09フルローン活用で初めての戸建て投資を東大阪市で始めよう!
-
 2025.01.14初心者でも安心!フルローンで叶える枚方市の戸建て投資ライフ
-
 2026.01.30フルローンで新築戸建て投資を実現!
-
 2025.12.25戸建て投資で安定収入を手に入れる!フルローン活用術を伝授
-
 2025.01.16初心者でも安心!泉南市のフルローンを利用した戸建て投資ガイド