滋賀銀行で不動産投資のフルローンを考える前の確認ポイント
フルローンの実例と銀行が保証する融資条件の違い
結論からいうと、滋賀銀行で不動産投資物件にフルローンが出る可能性はあります。ただし、「滋賀銀行の商品としてフルローンが保証されている」と考えるのは適切ではありません。
ここでいうフルローンとは、一般的に物件価格の100%に相当する融資を受けて購入する方法を指します。例えば2,000万円の収益物件に対して2,000万円の融資が承認されれば、物件価格についてはフルローンと考えられます。
第三者による過去の投資事例では、滋賀銀行から物件価格相当額の融資を受けたケースが確認されています。一方、滋賀銀行が公式に案内しているのは融資可能額や期間、金利、利用条件などであり、「申し込めば物件価格の100%まで融資する」という条件ではありません。
そのため、「滋賀銀行=フルローン」と単純に判断するより、「自分の属性と購入予定物件を組み合わせたときに、物件価格に近い融資評価が得られる可能性があるか」を確認することが重要です。
フルローン候補になりやすさを左右する属性と物件評価
融資額は、投資家本人の属性だけで決まるものではありません。年収が高くても、既存借入が多い場合や、物件の担保評価が購入価格に届かない場合は、自己資金を求められる可能性があります。
反対に、安定した給与収入があり、既存借入とのバランスが良く、金融機関から評価されやすい物件であれば、希望額に近い融資を受けられる可能性があります。
特に確認したいのは次の点です。
- 本人の属性
- 給与収入や勤務先、勤続状況などが審査材料になります
- 現在の借入状況
- 住宅ローン、投資用ローン、自動車ローンなども含めて確認されます
- 物件価格と担保評価
- 売買価格と金融機関の評価額は必ずしも一致しません
- 購入物件の収益性
- 家賃収入や返済計画とのバランスも確認が必要です
- 保有物件と不動産収入
- すでに不動産投資をしている方は、既存物件の収支も重要になります
ダイワライセットでも、投資用ローンを検討する際は、お客様の勤務先や職業、勤続年数、収入、現在の借入と、物件の担保価値を合わせて考えています。特に担保価値を意識した物件選定は、希望する融資条件に近づくうえで重要なポイントです。
滋賀銀行が向いている人と慎重な確認が必要な人
滋賀銀行は、給与収入を得ながら不動産投資を進めたい会社員、公務員、士業などにとって検討しやすい金融機関の一つです。収益物件の購入資金に対応しており、融資期間も比較的長く設定されています。
一方、給与収入より不動産賃貸収入の方が大きくなっている方は注意が必要です。滋賀銀行の条件では、収益物件の購入について給与収入と不動産収入の関係が利用可否に影響します。
また、「自己資金を一切使いたくないから、とにかくフルローンが出る物件を買いたい」という考え方にも注意が必要です。借入額が増えるほど返済負担も大きくなるため、フルローンが組めることと、良い不動産投資になることは別の問題として考える必要があります。
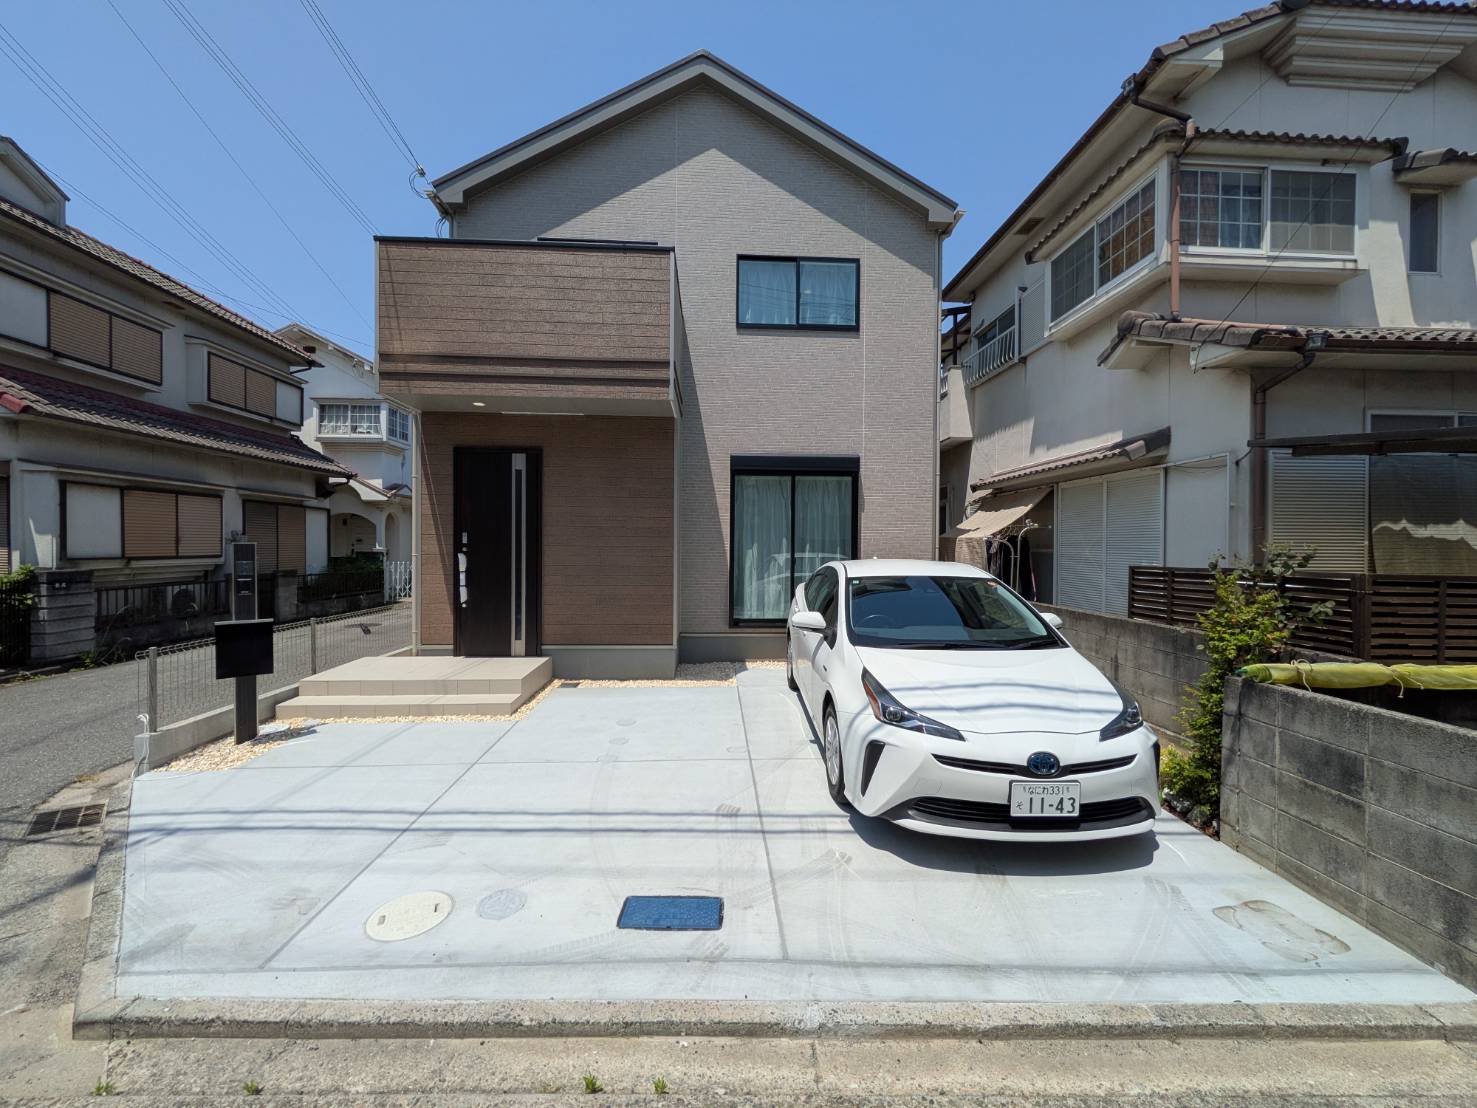
2026年時点で確認したい滋賀銀行の不動産投資向け融資条件
最大9,500万円・最長35年という融資条件の見方
2026年8月時点で確認できる滋賀銀行の「スピードローン ジャストサポート(不動産担保型)(目的型)」では、収益物件の購入資金にも利用できます。
不動産関連資金については最大9,500万円、返済期間は1年以上35年以内です。2025年6月には不動産関連資金の融資上限が9,500万円まで拡大され、2024年10月には最長融資期間が30年から35年へ延長されています。
ここで注意したいのは、最大9,500万円借りられることと、購入する物件に対して100%融資が出ることは同じではないという点です。
例えば3,000万円の物件を購入する場合、商品上の融資上限に収まっていても、審査によって2,700万円までとなれば300万円の自己資金が必要になります。融資上限はあくまで商品上の枠であり、実際の承認額は個別審査で決まります。
金利だけでなく返済額とキャッシュフローまで確認
2026年4月1日時点で確認できる店頭表示金利は、年2.600%、3.225%、4.375%、5.525%の4段階です。条件が適用される場合には年2.500%となるケースもあります。
不動産投資では、できるだけ低い金利で借りることは重要です。しかし、金利だけを見て金融機関を選ぶと、投資全体の判断を誤ることがあります。
確認したいのは、家賃収入からローン返済額だけでなく、管理費、修繕費、固定資産税、保険料などを差し引いても手元にお金が残るかどうかです。
私たちが不動産投資で重視しているのも、このキャッシュフローです。ダイワライセットでは、物件価格満額の融資を利用するケースであっても、家賃収入から返済したあとに十分なキャッシュフローが期待できるかを確認しながら提案しています。
年収・不動産収入・既存借入で変わる審査条件
滋賀銀行を利用する場合、年収については特に注意して確認したい条件があります。
収益物件購入の場合、給与収入が不動産収入を上回っていることが条件として示されています。また、滋賀銀行での既存借入と今回の借入を合わせた金額が5,000万円以上となる場合には、追加の年収条件があります。
確認されている条件では、新規借入が5,000万円以上の場合は給与収入1,000万円以上、新規借入が4,999万円以下の場合は給与収入800万円以上などの基準があります。
ただし、年収条件を満たせば必ず希望額まで融資されるわけではありません。物件評価や既存借入、返済負担などを含めて判断されます。
「年収がいくらならフルローンになるか」と考えるより、「現在の属性と借入状況でどの程度の融資余力があり、どの価格帯の物件なら無理なく購入できるか」と考える方が現実的です。
フルローンになるかを判断するための5つの確認事項
年収・勤務先・既存借入から見る返済余力
まず自分で整理できるのは、融資審査で確認されやすい個人情報です。
年収だけではなく、勤務先、職業、勤続状況、住宅ローンや自動車ローンなどの借入をまとめておくと、相談時の判断がスムーズになります。
特に重要なのは、「借入があるかないか」ではなく、その借入を含めても新しい投資用ローンを返済できる余力があるかです。
ダイワライセットの公式FAQでも、住宅ローンがある状態から不動産投資を始めている方や、自動車ローンなどがある状態で融資を利用している方がいることを案内しています。ただし、金融機関ごとに審査基準が異なるため、既存借入があるだけで自己判断して諦める必要はありません。
担保評価と物件価格の関係
フルローンを考える際に見落としやすいのが、物件の担保評価です。
2,000万円で販売されている物件だからといって、金融機関もその物件を2,000万円の価値があると評価するとは限りません。金融機関独自の方法で担保価値が判断され、評価が売買価格を下回れば、その差額を自己資金として求められる可能性があります。
そのため、フルローンを希望する場合は、購入者本人の属性だけでなく、融資を受けやすい物件を選ぶことも重要です。
ダイワライセットでは、ファイナンスを考える際に担保価値を重視し、希望融資額に近づけられるよう物件の仕入れや選定を行っています。公式サイトでも、自己資金を温存したい方に向けた満額融資の相談や、実際の満額融資物件を紹介しています。
築年数・立地・収益性まで含めた物件選び
不動産投資ローンでは、購入者だけでなく物件そのものを見られます。そのため、「利回りが高いから」「価格が安いから」という理由だけで物件を選ぶのは避けたいところです。
築年数や構造、立地、賃貸需要、土地の価値、出口となる売却可能性などを確認し、融資と収益の両方を考える必要があります。
特に築古戸建ては購入価格を抑えやすい一方、修繕費や担保評価、出口の取りやすさまで確認しなければなりません。反対に、新築・築浅戸建ては購入価格が高くなる場合がありますが、建物状態や賃貸需要、融資評価の面で選択肢になりやすいケースもあります。
私たちは、新築・築浅戸建てやファミリー向け区分マンションを中心に、融資の取り組みやすさだけではなく、キャッシュフローと将来の出口まで含めて物件を確認することを大切にしています。
滋賀銀行のフルローンで注意したい資金計画
物件価格100%の融資でも自己資金ゼロとは限らない理由
フルローンが承認されても、必ず自己資金ゼロで不動産投資を始められるとは限りません。
物件価格について100%融資を受けられた場合でも、購入時には登記関連費用、仲介手数料、保険料などの諸費用が発生する場合があります。
ダイワライセットでも、フルローンを利用する場合は物件購入費について融資を活用できますが、登記費用や仲介手数料などの諸経費は別途必要になることを案内しています。
そのため、相談時には次の金額を分けて考えることが大切です。
- 物件価格
- 金融機関からの融資予定額
- 購入時に必要な諸費用
- 購入後に備えて残しておく資金
- 空室や修繕に対応するための予備資金
「物件価格の100%を借りられたから、手元資金をすべて別の用途に使える」と考えず、購入後の運営まで含めて余裕を残しておくことが重要です。
金利上昇や空室を含めたキャッシュフローの考え方
フルローンは自己資金を温存できる一方、借入額が大きくなるため、毎月の返済額も増えます。
そのため、満室時の家賃だけで収支を判断するのではなく、空室が発生した場合や修繕費が必要になった場合も想定しておきたいところです。金利条件が変化した場合の返済額も確認しておくと、より安全性を判断しやすくなります。
例えば、家賃収入が10万円あり、ローン返済が8万円だから毎月2万円残る、という計算だけでは十分ではありません。固定資産税、管理費、修繕、保険、入退去時の費用なども発生するからです。
フルローンを活用するほど、表面上の利回りより「実際に毎月いくら残るのか」を確認することが重要になります。
フルローンだけを目的に物件を選ばないための判断基準
金融機関から満額融資が出ることは、物件購入を進めるうえで大きなメリットになります。ただし、「フルローンが出るから買う」という順序には注意が必要です。
先に確認すべきなのは、その物件自体が投資として成立するかどうかです。
家賃収入、ローン返済、維持費、空室リスク、将来の修繕、売却時の選択肢まで確認し、そのうえで希望する融資条件が使えるかを考えます。
私たちも、単に満額融資を得ることではなく、「融資に取り組める物件」「キャッシュフローが出る物件」「出口が見える物件」を組み合わせて考えることを大切にしています。
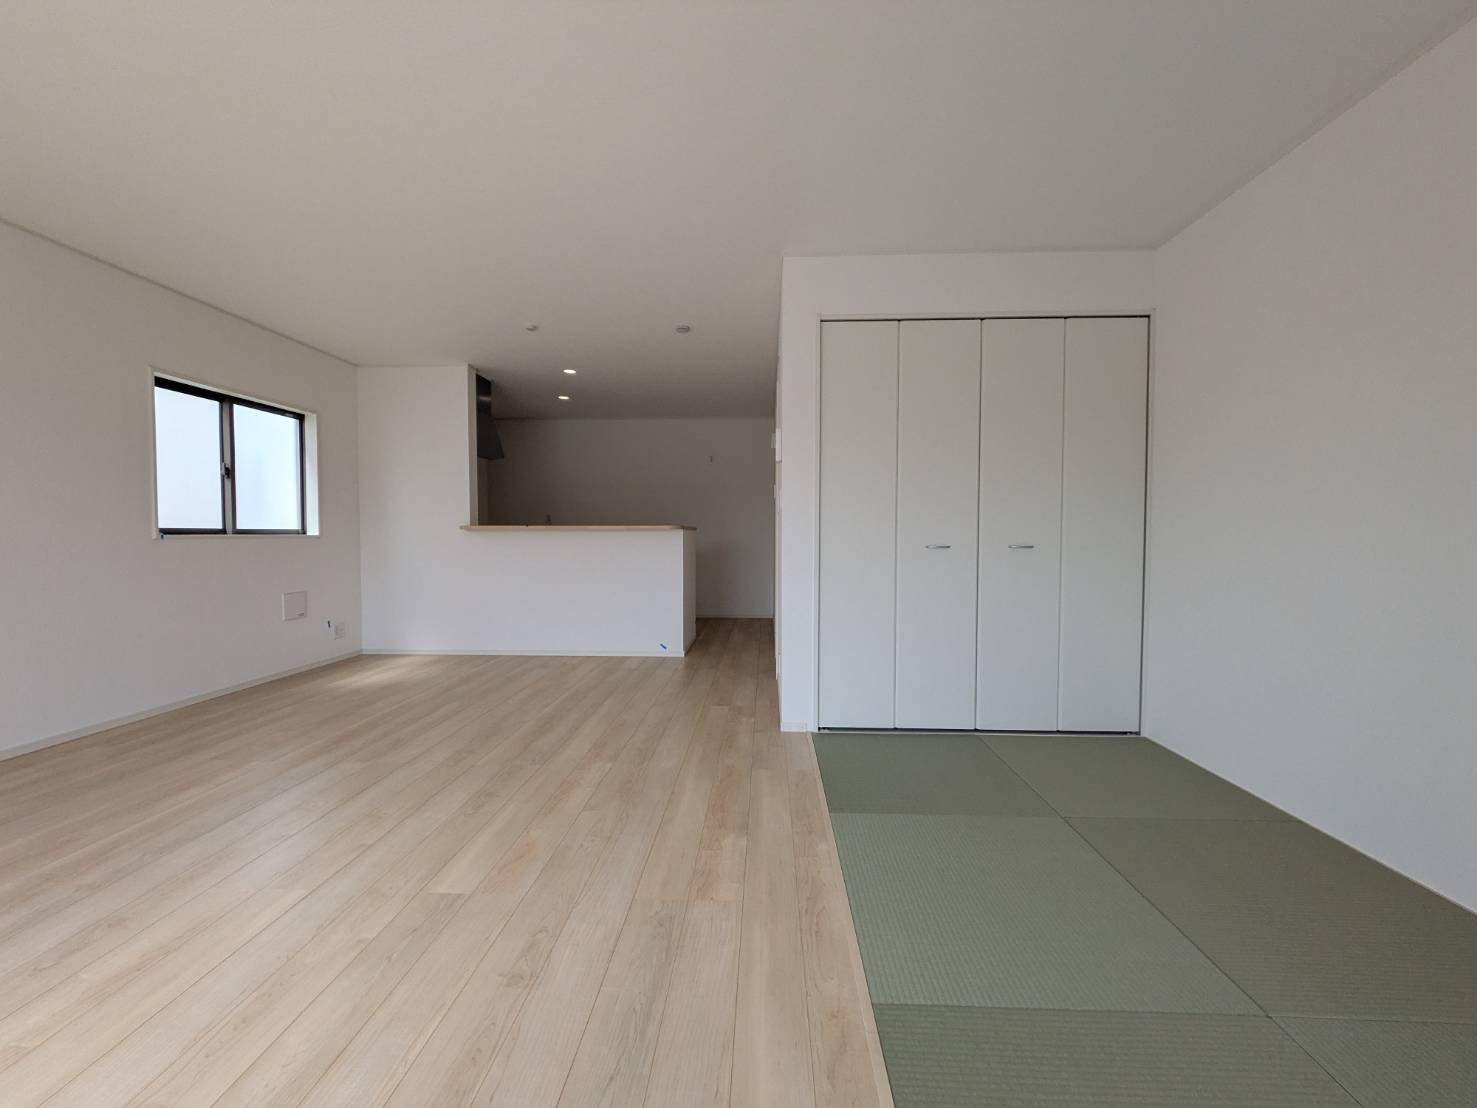
ダイワライセットの不動産投資・融資サポート
融資の取り組みやすさとキャッシュフローを合わせた物件選定
株式会社ダイワライセットでは、不動産投資における物件紹介だけではなく、ファイナンスも含めた資金計画をサポートしています。
公式サイトでは、2023年から2025年のフルローン取引実績を92.5%と案内しており、販売実績ページでも満額融資を利用した新築戸建ての事例を掲載しています。これはすべての方にフルローンを保証する数字ではありませんが、融資を前提とした物件選びに取り組んできた実績の一つです。
私たちが確認するのは、単に「融資が出るか」だけではありません。融資を受けたあとに家賃収入からローンを返済し、管理や維持に必要な費用を差し引いてもキャッシュフローを確保できるかを重視しています。
滋賀銀行を含め、「自分の属性ならどこまで融資を検討できそうか」「この物件なら自己資金はいくら必要になりそうか」といった段階からご相談いただけます。
戸建て収益物件とファミリー区分を中心とした投資提案
ダイワライセットは、投資用戸建てとファミリー向け区分マンションを中心に扱っています。特に新築・築浅戸建てについて、賃貸需要、担保価値、土地を保有することによる将来の選択肢などを確認しながら提案しています。
不動産投資は、物件の種類によって融資条件も収益構造も変わります。
滋賀銀行で融資が受けられそうだから物件を探すのではなく、まず投資として成立する物件を選び、その物件と自分の属性に合う金融機関を検討する方が、長期的な資産形成につながりやすくなります。
フルローンを希望する場合も、自己資金を温存する目的と、その後の資産拡大まで考えて融資を使うことが大切です。
購入後の管理と出口まで見据えた資産形成
不動産投資は融資が実行され、物件を購入したところで終わりではありません。
購入後には家賃管理、入居者募集、修繕、退去対応などが続きます。また、将来的には保有を続けるのか、売却するのか、次の物件を購入するのかという判断も必要です。
ダイワライセットでは、紹介した物件について購入後の賃貸管理にも対応しています。家賃の入金管理、滞納時の対応、メンテナンス依頼、退去立ち会い、入居者募集などをオーナー様に代わってサポートし、公式サイトでは管理委託料を家賃の3%+税と案内しています。
滋賀銀行からどれだけ借りられるかだけでなく、「購入したあとも無理なく保有し続けられるか」まで確認したうえで投資を進めることが重要です。
滋賀銀行の不動産投資ローンに関するよくある質問
滋賀銀行なら必ずフルローンで購入できますか?
必ずフルローンになるわけではありません。
滋賀銀行では収益物件の購入資金に対応していますが、公式に物件価格100%までの融資を保証している商品ではありません。過去にフルローンとなった実例はあるものの、実際の融資額は年収、勤務状況、既存借入、担保評価などを含めた個別審査で決まります。
そのため、購入前に「物件価格に対してどこまで融資評価が期待できそうか」を確認することが大切です。
年収はいくらあれば滋賀銀行に相談できますか?
必要な年収は、希望借入額や既存借入などによって変わります。
特に滋賀銀行での既存借入と新しい借入を合わせて5,000万円以上になる場合には追加条件があり、新規借入5,000万円以上では給与収入1,000万円以上、新規借入4,999万円以下では給与収入800万円以上などの基準が示されています。
ただし、基準以上の年収があればフルローンが確定するわけではありません。既存借入と物件評価を含めた確認が必要です。
築古物件でも滋賀銀行の融資を利用できますか?
築古という理由だけで一律に判断することはできません。
融資期間や金額は、建物の状態や担保評価、収益性などによって変わる可能性があります。過去には築古物件への融資事例もありますが、その実績が現在のすべての物件に当てはまるわけではありません。
築古物件を検討する場合は、購入価格や利回りだけではなく、修繕費、賃貸需要、出口、融資期間まで含めて確認したうえで判断することが重要です。
すでに住宅ローンや投資用ローンがある場合の確認事項
既存借入があっても、不動産投資ローンを利用できる可能性はあります。
ただし、既存ローンの残高や年間返済額は審査材料になります。住宅ローンだけでなく、自動車ローン、太陽光関連の借入、すでに所有している収益物件のローンなども整理しておくと相談がスムーズです。
また、複数の収益物件を所有している場合は、物件数だけではなく、不動産収入と給与収入の関係にも注意が必要です。
滋賀銀行は全国の収益物件に利用できますか?
滋賀銀行の対象商品は全国から申し込みできる案内になっています。
ただし、「全国から申し込めること」と「全国すべての収益物件が融資対象になること」は分けて考える必要があります。物件ごとの担保評価や審査があるため、購入予定物件について事前確認が必要です。
また、不動産購入資金の場合、申し込みから融資実行まで平均約1カ月半と案内されています。売買契約や決済日との調整も必要になるため、購入したい物件が決まってから慌てるのではなく、早めに融資の可能性を整理しておくことをおすすめします。
滋賀銀行のフルローンで不動産投資を考える方への確認ポイント
- 滋賀銀行では収益物件購入資金への融資に対応しています
- フルローンの実例はありますが、公式に物件価格100%の融資を保証しているわけではありません
- 2026年時点では不動産関連資金で最大9,500万円までの融資枠があります
- 融資期間は最長35年となっています
- 金利は審査条件によって異なるため、金利だけでなく毎月の返済額まで確認する必要があります
- 融資額は年収、勤務先、既存借入、物件の担保評価などを含めて決まります
- 収益物件購入では給与収入と不動産収入の関係にも注意が必要です
- 物件価格100%の融資が受けられても、登記費用や仲介手数料などの諸費用が別途必要になる場合があります
- 築古物件は価格や利回りだけでなく、担保評価、修繕費、融資期間、出口まで確認することが重要です
- 住宅ローンや他の借入がある場合でも、条件によっては投資用ローンを利用できる可能性があります
- フルローンを組めるかどうかより、返済後に十分なキャッシュフローが残るかを優先して確認することが大切です
- ダイワライセットでは、融資に取り組みやすい物件、キャッシュフロー、出口まで含めて不動産投資を検討しています
- 滋賀銀行で自分がどこまで融資を受けられそうか分からない場合は、年収、職業、既存借入、購入予定物件を整理したうえで早めに相談すると判断しやすくなります
お急ぎの場合は電話窓口まで、
お気軽にお問い合わせください。
Access
Access
株式会社ダイワライセット
| 住所 | 〒550-0012 大阪府大阪市西区立売堀1-2-14 本町産金ビル8階 Google MAPで確認 |
|---|---|
| 電話番号 |
06-6534-1143 |
| FAX番号 | 06-6534-4143 |
| 営業時間 | 10:00~20:00 |
| 定休日 | 水,日,祝 |
| 代表者名 | 山口 隆 |
Contact
お問い合わせ
Contact
お問い合わせ
Instagram
インスタグラム
インスタグラム
Related
関連記事
Related
関連記事
-
 2025.07.25滋賀銀行のフルローンで資産構築を加速しよう!
-
 2025.07.28滋賀銀行のサポートで理想の資産構築を実現しよう
-
 2026.07.20滋賀銀行で不動産投資を始める前に知りたい費用・注意点・他行との比較
-
 2026.07.24自分も借りられる?滋賀銀行の不動産投資ローンと審査前の準備
-
 2026.08.29滋賀銀行の不動産投資金利は何%?2026年の最新条件と審査のポイント
-
 2026.09.02滋賀銀行の金利を比較|住宅ローンの選び方と手数料・返済額の注意点
-
 2026.09.07戸建て投資の融資で迷う方へ|滋賀銀行の最新事情と他行との比較ポイント
-
 2026.09.10戸建て投資の融資は滋賀銀行で組める?年収・5,000万円基準・注意点
-
 2026.07.28金利優遇を受けやすい人は?不動産投資ローンの審査と準備
-
 2025.04.11フルローンで家賃収入を得る!
-
 2025.06.10東大阪で新築戸建てをフルローンで手に入れて安定収入を実現!
-
 2025.06.09フルローンで叶えるあなたの資産形成
-
 2025.06.02フルローンで夢の不動産投資を実現!
-
 2026.01.23新築戸建て購入をフルローンで!
-
 2024.12.03フルローンを活用 | 大阪の不動産投資なら株式会社ダイワライセット
-
 2026.06.28不動産投資でフルローンは可能?審査条件と注意点を整理
-
 2025.08.28新築戸建てにフルローンで不動産投資を始めよう
-
 2025.10.21新築戸建て投資、夢をリアルに。フルローンで始める不動産投資!
-
 2024.12.13フルローンで始める!大阪市の不動産投資