不動産投資でフルローンを検討する前の基本判断
フルローンは可能な場合もあるが条件確認が前提
不動産投資でフルローンを利用できる場合はあります。ただし、金融機関の審査があるため、「自己資金が少なくても必ず始められる」という意味ではありません。
フルローンとは、投資用不動産の物件価格に対して、ローンでほぼ全額をまかなう借入方法です。自己資金を大きく使わずに物件を取得できるため、手元資金を残したまま資産形成を始めたい方にとっては検討しやすい方法です。
一方で、借入額が増えるほど毎月の返済額も大きくなります。家賃収入からローン返済、管理費、修繕費、固定資産税、保険料などを差し引いたあとに十分な手残りがなければ、フルローンを使う意味は薄れてしまいます。
当社では、フルローンが使えるかどうかだけでなく、ローン返済後にキャッシュフローが残るかを重視しています。物件価格に対して融資が通るかだけを見るのではなく、家賃収入、返済期間、金利、管理費、将来の売却可能性まで確認することが重要です。
フルローンに向いている人と注意が必要な人の違い
フルローンに向いているのは、安定した収入があり、毎月の返済に加えて空室や修繕に備える余力を持てる方です。会社員、公務員、士業、会社役員など、本業の収入が安定している方は、投資用ローンの相談を進めやすい場合があります。
ただし、年収がある程度あっても、住宅ローンや車のローン、カードローンなど既存借入が多い場合は注意が必要です。金融機関は、収入の金額だけでなく、現在の借入状況や返済負担も見ます。年収が高くても、返済余力が小さいと判断される場合があります。
フルローンを検討する前に、まず次の点を整理すると判断しやすくなります。
- 本業の収入が安定しているか
- 既存借入が多すぎないか
- 手元資金をすべて使い切らずに残せるか
- 空室期間が出ても返済を続けられるか
- 物件の家賃収入から返済後の手残りが見込めるか
- 購入後の管理や修繕まで考えられているか
反対に、毎月の生活費に余裕が少ない方や、家賃収入が少し下がるだけで赤字になる計画は慎重に考える必要があります。フルローンは便利な方法ですが、返済余力が弱い状態で使うと、投資ではなく負担になってしまう可能性があります。
フルローンとオーバーローンの違い
フルローンとオーバーローンは似た言葉ですが、意味は異なります。フルローンは、主に物件価格の全額をローンでまかなう考え方です。一方、オーバーローンは、物件価格に加えて登記費用、仲介手数料、保険料などの諸費用まで借入に含める考え方です。
不動産投資では、物件価格だけを見ていると初期費用を見落としやすくなります。たとえ物件価格に対してフルローンが組めたとしても、登記費用や仲介手数料などの諸経費は別途必要になる場合があります。公式FAQでも、フルローン利用時は物件購入費を抑えられる一方、登記費用や仲介手数料などの諸経費は別途必要と案内しています。
この違いを理解しないまま進めると、「頭金なしで買えると思っていたのに、思ったより現金が必要だった」ということになりかねません。相談時には、物件価格に対する融資額だけでなく、諸費用をどの範囲まで自己資金で用意する必要があるかを確認することが大切です。
フルローン審査で見られやすい条件と確認ポイント
年収・職業・勤続年数・既存借入の見られ方
投資用ローンでは、購入する人の属性が重要です。属性とは、職業、勤務先、勤続年数、年収、年齢、既存借入、金融資産などを含めた返済能力の見られ方です。
会社員や公務員など、毎月の収入が安定している方は相談しやすい傾向があります。ただし、年収だけで決まるわけではありません。勤続年数が短い場合や、他の借入が多い場合、金融資産が少ない場合は、金融機関によって慎重に判断されることがあります。
また、投資用ローンは住宅ローンとは異なり、購入者本人の返済能力だけでなく、購入予定の物件が収益を生むかどうかも見られます。家賃収入で返済できる見込みがあるか、空室時のリスクをどう見るか、担保価値があるかが重要です。
当社のお問い合わせフォームでも、ご職業、ご年齢、税込年収などを確認しています。これは営業のためだけではなく、融資可能性や物件提案の前提を正しく整理するためです。無理な金額の物件を案内しないためにも、最初の段階で条件を整理することが欠かせません。
物件の担保価値とキャッシュフローの重要性
フルローンでは、購入者の属性と同じくらい物件の内容が大切です。金融機関は、物件の担保価値や収益性を確認します。担保価値が低い物件や、収支が厳しい物件では、希望通りの融資が難しくなることがあります。
不動産投資で特に確認したいのは、家賃収入から必要経費を差し引いたキャッシュフローです。家賃が入っても、ローン返済、管理費、修繕費、固定資産税、火災保険料などを差し引いた後に手残りがほとんどない場合、長期的な運用は不安定になります。
ダイワライセットでは、キャッシュフローを第一に考えた物件提案を大切にしています。投資用戸建物件や投資用ファミリー区分マンションを中心に、融資に取り組みやすい物件、キャッシュフローが見込める物件、出口が見える物件を重視しています。
フルローンが使えることだけを重視すると、返済額が大きくなりすぎる可能性があります。大切なのは、「借りられるか」だけではなく、「返済しながら利益を残せるか」です。
相談前に整理したい情報
フルローンの可否や無理のない借入額は、個別条件によって大きく変わります。相談前に情報を整理しておくと、融資可能性や物件提案の方向性を確認しやすくなります。
相談時に整理しておきたい情報は、次のような内容です。
- 年収と職業
- 勤続年数や勤務先の状況
- 住宅ローンや車のローンなど既存借入
- 手元に残しておきたい自己資金
- 希望する月々のキャッシュフロー
- 投資目的が副収入か資産拡大か
- 購入後の管理を自分で行うか任せたいか
- 何年後の売却や資産拡大を考えているか
すべてを正確に準備できなくても問題ありません。まずは現在の状況を整理するところから相談できます。特にフルローンを希望する場合は、自己資金をどれだけ温存したいのか、諸費用をどこまで用意できるのかを確認しておくと、現実的な提案につながりやすくなります。
フルローンのメリットとリスクの考え方
自己資金を温存できるメリット
フルローンの大きなメリットは、自己資金を温存しながら不動産投資を始められる可能性があることです。物件価格の大部分をローンでまかなえれば、手元資金を残したまま収益物件を持てます。
手元資金を残せることには意味があります。投資後には、空室期間の補填、突発的な修繕、税金、保険料、次の投資機会への準備など、現金が必要になる場面があります。頭金に現金を使い切ってしまうと、購入後の余力が小さくなることもあります。
また、家賃収入でローン返済を進めながら資産形成を目指せる点も、ローン活用の魅力です。自己資金をすべて投入せず、融資を活用して資産を持つことで、将来的に複数物件へ広げる選択肢も生まれます。
ただし、これは返済後にキャッシュフローが残る物件を選べる場合の話です。自己資金を使わないことだけを目的にすると、返済負担が大きくなり、安定運用から遠ざかることがあります。
返済負担・金利上昇・空室リスクへの注意
フルローンで最も注意したいのは、借入額が大きくなることです。借入額が増えると、毎月の返済額も増えます。家賃収入が予定通り入っている間は問題がなくても、空室や家賃下落、修繕費の発生によって収支が悪化する可能性があります。
金利上昇も無視できません。金利が上がると、返済額が増えたり、将来の借り換え条件が厳しくなったりする場合があります。固定金利か変動金利か、返済期間をどの程度にするかによっても、長期的な負担は変わります。
フルローンで注意したい主なリスクは、次の通りです。
- 家賃収入に対して返済額が大きくなりすぎる
- 空室期間が続くと自己資金から返済が必要になる
- 金利上昇で返済負担が増える可能性がある
- 修繕費や設備交換費が想定より大きくなる
- 売却時にローン残債が多く残る場合がある
- 節税目的だけで選ぶと収益性を見誤りやすい
不動産投資では、良い条件だけでなく悪い条件も想定しておくことが重要です。満室時の収支だけでなく、空室時、家賃下落時、金利上昇時でも返済が続けられるかを確認しておくと、判断の精度が高まります。
頭金ありとフルローンで迷ったときの判断基準
頭金を入れるか、フルローンを検討するかは、手元資金、返済余力、物件の収支によって判断が変わります。自己資金を入れれば借入額が下がり、毎月の返済負担を抑えやすくなります。一方で、手元資金が少なくなりすぎると、購入後の修繕や空室への備えが弱くなります。
フルローンは手元資金を残しやすい反面、返済額が大きくなります。そのため、家賃収入に対して返済比率が高くなりすぎる物件では慎重な判断が必要です。
判断の目安は、購入後の手残りと余力です。返済後に十分なキャッシュフローが残り、諸費用や突発的な出費にも備えられるなら、フルローンを検討する余地があります。反対に、少しでも家賃が下がると赤字になる場合は、頭金を入れる、物件価格を下げる、購入を見送るなどの選択肢を考えるべきです。
私たちは、フルローンを使うかどうかを最初に決めるのではなく、物件
フルローンで失敗しないための物件選び
新築・築浅戸建てやファミリー向け物件を見る理由
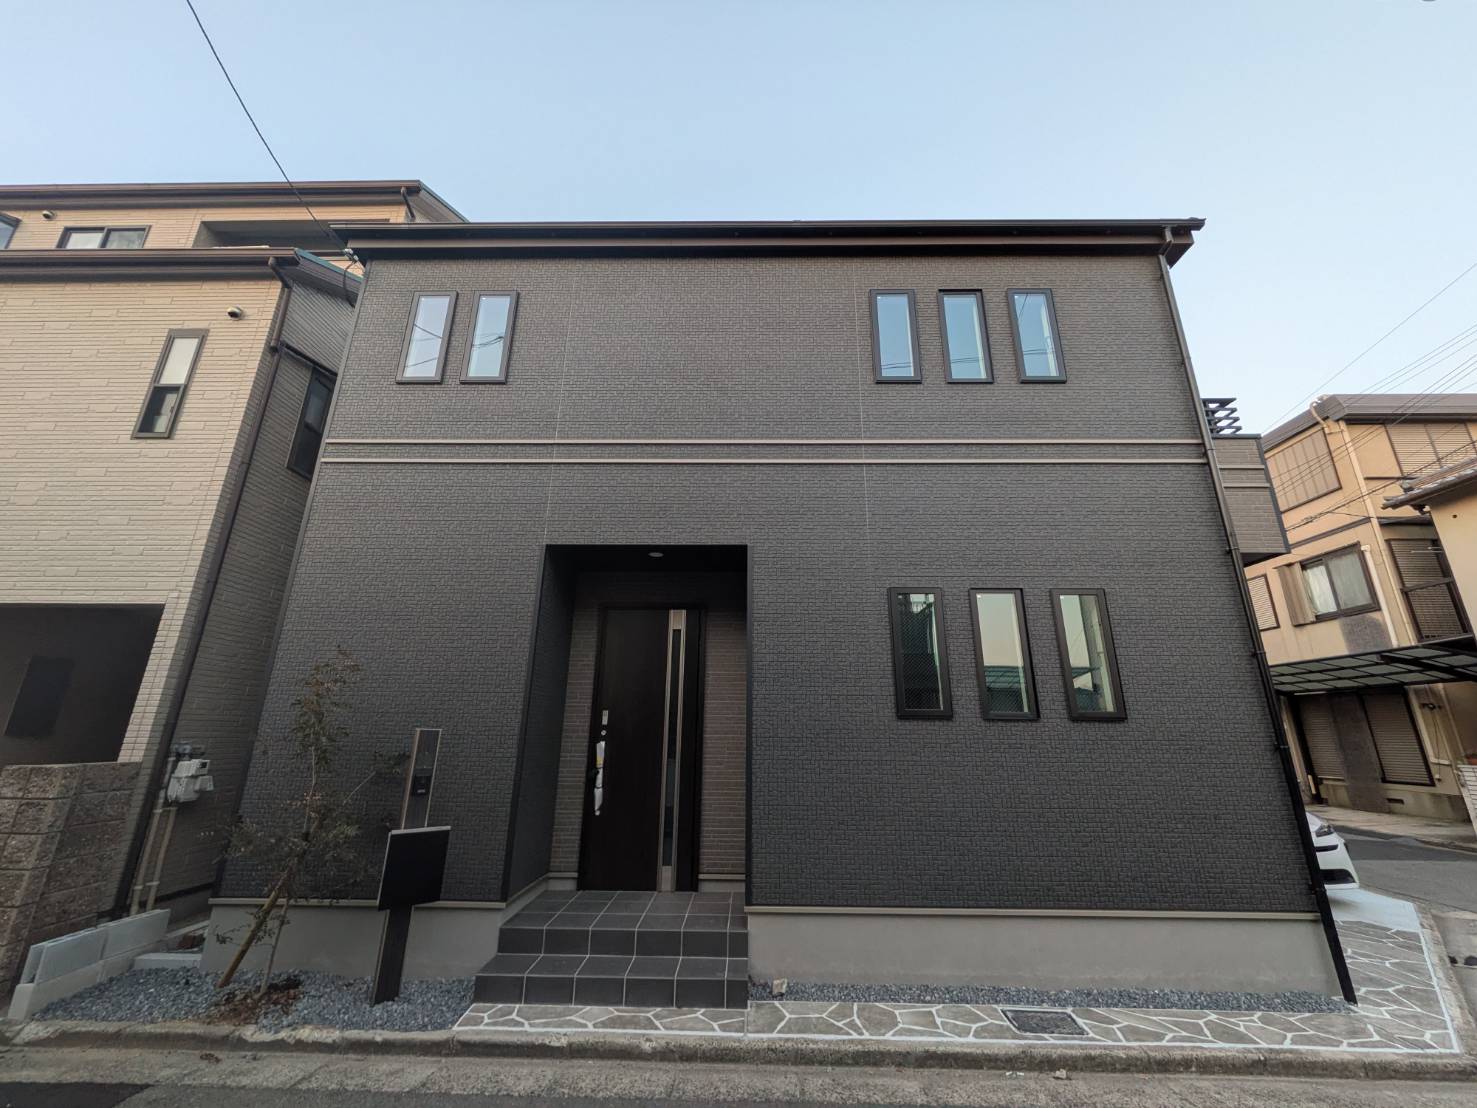
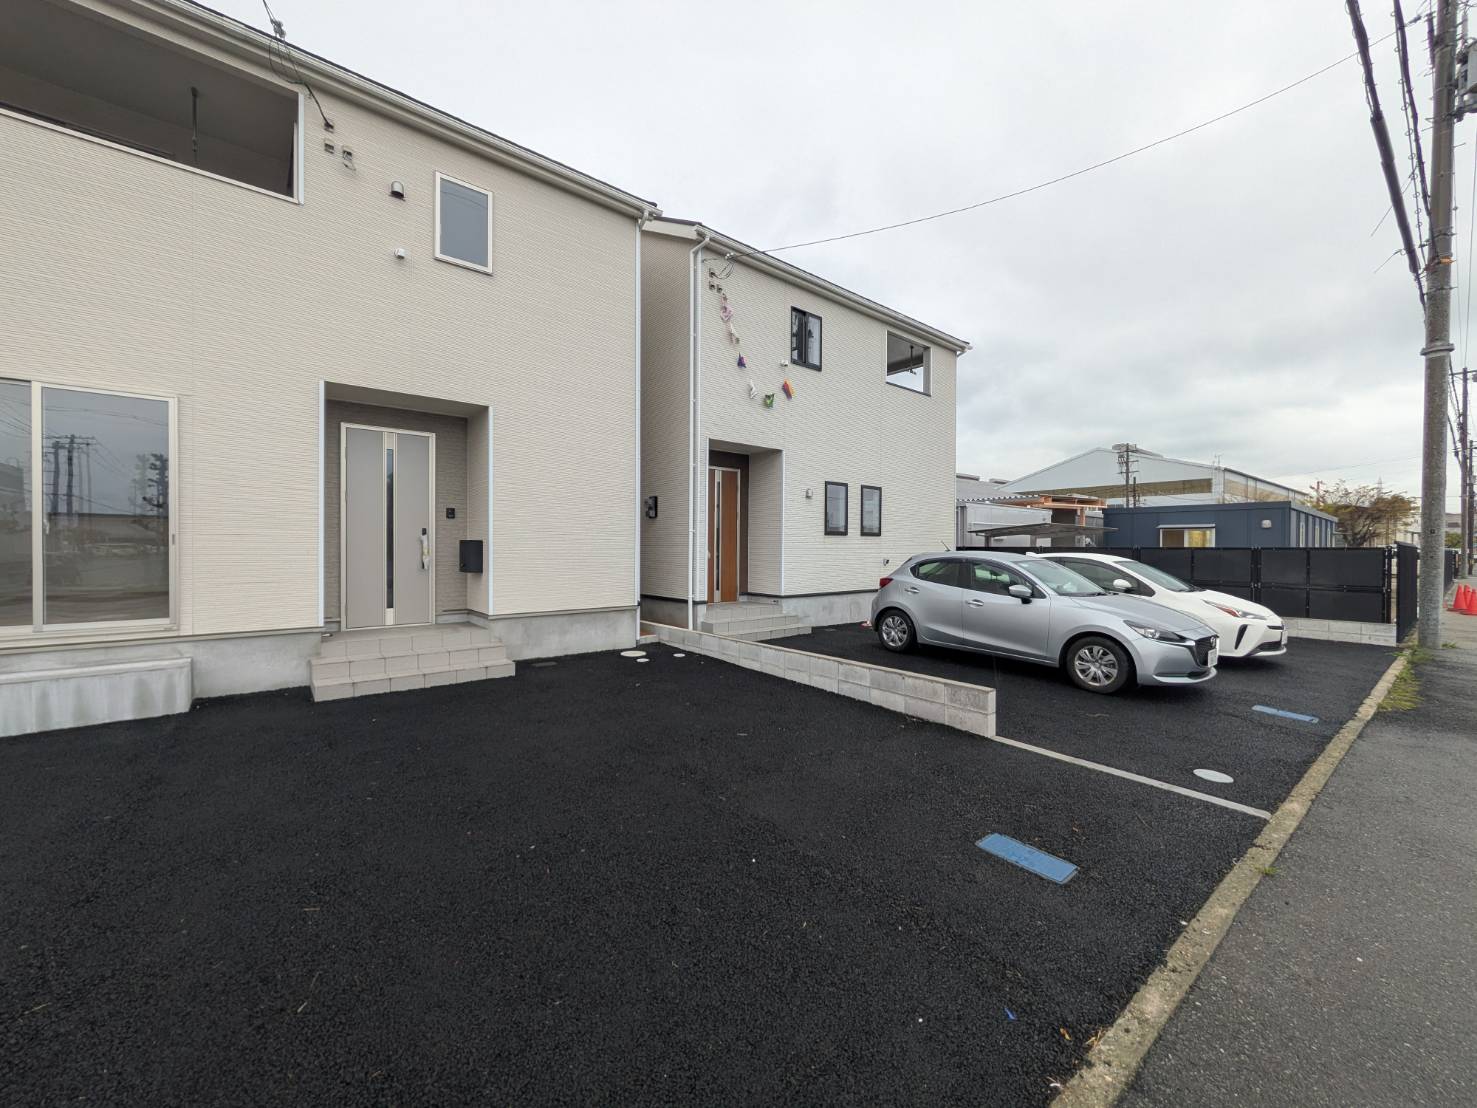
ダイワライセットでは、投資用戸建物件や投資用ファミリー区分マンションを専門に扱っています。一般的な投資用物件では単身者向けのワンルームが多く見られますが、私たちはファミリー向け物件や戸建て収益物件に注目しています。
戸建ては土地を所有できるため、将来的な再建築や売却、担保活用など、複数の選択肢を持ちやすい特徴があります。また、ファミリー層の賃貸需要があるエリアでは、長期入居を見込める可能性があります。新築や築浅戸建ては、建物の劣化リスクや当面の大きな修繕リスクを抑えやすい点も検討材料になります。
もちろん、新築や築浅であれば必ず安心というわけではありません。物件価格、家賃設定、エリアの需要、駐車場の有無、間取り、周辺環境などを総合的に見る必要があります。築浅でも家賃設定が高すぎると入居者がつきにくくなる場合がありますし、エリア需要に合わない間取りでは収支が安定しにくくなります。
大切なのは、物件種別だけで決めることではなく、融資、家賃需要、管理、出口までつながる物件かどうかを確認することです。
購入を見送る判断が必要なケース
不動産投資では、良い物件を選ぶことと同じくらい、買わない判断も重要です。特にフルローンを希望する場合は、購入後の返済負担が大きくなりやすいため、無理な条件で進めないことが大切です。
たとえば、返済後のキャッシュフローがほとんど残らない物件は慎重に見る必要があります。満室想定では黒字でも、空室が1か月出るだけで年間収支が大きく変わる場合があります。修繕費を見込んでいない物件や、出口戦略が見えにくい物件も注意が必要です。
また、節税だけを目的にして赤字前提の物件を購入することもおすすめしにくい考え方です。不動産投資の本質は、家賃収入から返済や経費を差し引いた後にキャッシュフローを積み上げることです。税金面だけを見て収益性を軽視すると、長期的な負担が大きくなる可能性があります。
当社では、フルローンで買えるかどうかだけでなく、購入後に資産形成として意味があるかを確認します。条件によっては、頭金を入れる、別の物件を探す、時期を待つという判断も大切です。
ダイワライセットの不動産投資相談とファイナンス支援
融資可能な戸建て収益物件とファミリー区分への対応
ダイワライセットは、大阪市西区立売堀にある不動産投資会社です。投資用戸建物件、ファミリー向け区分マンション、収益物件紹介、ファイナンス支援、管理、相談に対応しています。
当社が重視しているのは、キャッシュフローの出る物件、融資に取り組める物件、出口の見える物件です。フルローンの取引実績は公式サイト上で92.5%と掲載されていますが、すべての方が同じ条件で利用できるわけではありません。年収、職業、既存借入、物件の担保価値、金融機関の審査によって結果は変わります。
特に戸建て収益物件やファミリー区分マンションは、一般的に融資の取り扱いが難しいと言われることがあります。だからこそ、物件の担保価値や収支、金融機関との相性を見ながら、現実的なファイナンス計画を考える必要があります。
フルローンを希望する方も、まずは「借りられる最大額」ではなく「返済後に手残りがある金額」から考えることが大切です。
物件紹介から管理まで一貫したサポート
不動産投資は、物件を購入して終わりではありません。購入後の入居者募集、家賃管理、修繕、クレーム対応、退去対応、再募集まで含めて運用が続きます。管理がうまくいかなければ、せっかく収支のよい物件を選んでも、キャッシュフローが安定しにくくなります。
当社では、物件紹介からファイナンス、購入後の管理まで一貫して支援しています。公式FAQでも、購入後の管理サポートとして、家賃の入金管理、家賃滞納者への集金業務、入居者からのメンテナンス依頼対応、退去立会、入居者募集などを案内しています。管理委託料は家賃の3%+税と掲載されています。
本業が忙しい会社員や公務員の方にとって、購入後の管理を任せられるかどうかは重要な判断材料です。物件を増やしていきたい方ほど、最初の1件目から管理体制や長期運用を見据えておく必要があります。
お問い合わせ後の流れと確認事項
お問い合わせ後は、まず現在の状況を確認し、投資目的や融資可能性、希望するキャッシュフローを整理します。そのうえで、物件情報や収支の見通し、ローンの考え方を確認しながら、無理のない進め方を検討します。
相談時には、次のような流れで進めるとスムーズです。
- 現在の年収、職業、既存借入を整理
- 不動産投資の目的を確認
- フルローン希望か、頭金も検討するかを確認
- 物件価格、家賃収入、返済額の目安を確認
- キャッシュフローとリスクを確認
- 管理方法や出口戦略を確認
- 購入するか、見送るかを含めて判断
お問い合わせフォームでは、お名前、メールアドレス、お電話番号、お住まいの地域、ご職業、ご年齢、税込年収、お問い合わせ内容などを入力いただく形です。職業や年収の確認は、融資可能性を考えるうえで重要な情報です。
相談したからといって、必ず物件を購入しなければならないわけではありません。まずは自分がフルローンを検討できる状態か、どの程度の返済計画が現実的かを整理することから始めてください。
不動産投資フルローンに関するよくある質問
不動産投資でフルローンは誰でも使えますか?
誰でも使えるわけではありません。フルローンは、購入者の年収や職業、勤続年数、既存借入、金融資産、購入予定物件の担保価値や収益性によって判断されます。
同じ年収でも、既存借入が少なく手元資金に余裕がある方と、すでに返済負担が大きい方では審査の見られ方が変わる場合があります。また、物件の収支が弱いと、購入者の属性が良くても希望通りの融資にならないことがあります。
まずは、自分の属性だけでなく、どの物件ならキャッシュフローが残るかを確認することが大切です。
フルローン利用時に初期費用はまったく不要ですか?
物件価格に対してフルローンが利用できる場合でも、初期費用がまったく不要とは限りません。登記費用、仲介手数料、火災保険料、ローン関連費用などの諸費用は別途必要になる場合があります。
当社の公式FAQでも、フルローン利用であれば物件購入費は抑えられる一方、登記費用や仲介手数料などの諸経費は別途必要と案内しています。自己資金をどの程度残すべきかは、購入後の空室や修繕への備えも含めて考える必要があります。
「頭金なし」と「現金不要」は同じではありません。相談時には、物件価格以外に必要な費用も確認しておくと安心です。
住宅ローンがあっても投資用ローンの相談は可能ですか?
住宅ローンがある方でも、投資用ローンの相談は可能です。実際に、住宅ローンを組んでいる状態で不動産投資を検討する方もいます。
ただし、住宅ローンがある場合は、既存の返済額や残債、年収に対する返済負担が見られます。車のローンや太陽光ローンなど、他の借入がある場合も同様です。金融機関によって審査基準は異なるため、最初から諦める必要はありませんが、無理のない返済計画を確認することが重要です。
住宅ローンがある方ほど、フルローンで投資物件を購入した後の総返済額を慎重に確認する必要があります。
フルローンと頭金ありで迷う場合の判断基準
フルローンと頭金ありで迷う場合は、自己資金を温存するメリットと、返済額を抑えるメリットを比べて考えます。フルローンは手元資金を残しやすい一方、毎月の返済額は大きくなります。頭金を入れると返済負担は下がりやすいものの、手元資金が少なくなります。
判断するときは、返済後のキャッシュフロー、空室時の耐性、修繕費への備え、今後の追加投資の予定を確認してください。自己資金を入れた方が安定する物件もあれば、フルローンでも十分な手残りが見込める物件もあります。
大切なのは、最初からどちらかに決めつけないことです。物件ごとの収支を見ながら、返済余力に合う形を選ぶことが現実的です。
相談後に必ず物件を購入する必要はありますか?
相談後に必ず物件を購入する必要はありません。不動産投資は高額な判断になるため、条件を確認したうえで購入を見送る判断も大切です。
特にフルローンを希望する場合は、希望額に近い融資が可能かどうかだけでなく、購入後のキャッシュフローが十分に残るかを確認する必要があります。収支が厳しい場合や、出口が見えにくい場合は、別の物件を探す、時期を待つ、頭金を入れるなどの選択肢があります。
まずは、ご自身の年収や職業、既存借入、投資目的を整理し、どのような物件や借入計画が合うかを確認するところからご相談ください。
不動産投資でフルローンを検討する方への確認ポイント
- 不動産投資でフルローンを利用できる場合はありますが、年収や職業、物件の担保価値によって判断が分かれます
- フルローンは自己資金を温存しやすい一方で、毎月の返済負担が大きくなりやすい方法です
- フルローンとオーバーローンは異なり、諸費用まで借入に含めるかどうかに違いがあります
- 物件価格に対してフルローンが使えても、登記費用や仲介手数料などの諸経費が必要になる場合があります
- 融資審査では、年収だけでなく職業、勤続年数、既存借入、金融資産も見られます
- 物件選びでは、家賃収入から返済や経費を差し引いた後のキャッシュフローが重要です
- 金利上昇、空室、修繕費を想定しても返済を続けられるかを確認する必要があります
- 頭金を入れるかフルローンにするかは、手元資金と返済余力のバランスで判断します
- 新築・築浅戸建てやファミリー向け物件は、賃貸需要や出口まで含めて確認することが大切です
- 節税だけを目的に赤字前提の物件を購入することは慎重に考える必要があります
- ダイワライセットでは、融資可能な戸建て収益物件やファミリー区分マンションを中心に相談を受け付けています
- 当社では、物件紹介、ファイナンス、購入後の管理まで一貫してサポートしています
- フルローンの可否だけでなく、返済後にキャッシュフローが残るかを確認することが大切です
- 相談時には、年収、職業、既存借入、投資目的、希望するキャッシュフローを整理しておくとスムーズです
- 購入するか見送るかを含めて、無理のない不動産投資の進め方を確認することが重要です
お急ぎの場合は電話窓口まで、
お気軽にお問い合わせください。
Access
Access
株式会社ダイワライセット
| 住所 | 〒550-0012 大阪府大阪市西区立売堀1-2-14 本町産金ビル8階 Google MAPで確認 |
|---|---|
| 電話番号 |
06-6534-1143 |
| FAX番号 | 06-6534-4143 |
| 営業時間 | 10:00~20:00 |
| 定休日 | 水,日,祝 |
| 代表者名 | 山口 隆 |
Contact
お問い合わせ
Contact
お問い合わせ
Instagram
インスタグラム
インスタグラム
Related
関連記事
Related
関連記事
-
 2024.12.03物件紹介から管理まで不動産投資のサポート
-
 2025.06.02フルローンで夢の不動産投資を実現!
-
 2025.09.22関西で戸建て不動産投資を始めるなら、今がチャンス!
-
 2025.08.28新築戸建てにフルローンで不動産投資を始めよう
-
 2025.08.21ボロ戸建て投資はやめとけ!賢い選択肢で夢の不動産投資を実現しよう!
-
 2024.12.03最適な運用の戦略をご提案する不動産投資
-
 2025.07.11岸和田市での不動産投資、成功への第一歩を踏み出そう!
-
 2025.06.26資産形成の新常識!リフォームで広がる不動産投資の可能性
-
 2025.05.30初心者でも安心!不動産投資の第一歩を踏み出そう!
-
 2024.12.03フルローンを活用 | 大阪の不動産投資なら株式会社ダイワライセット
-
 2026.08.26滋賀銀行で不動産投資を始めるなら|フルローンの条件・金利・自己資金を確認
-
 2024.12.27高槻市で理想の不動産投資をフルローンで実現しよう!
-
 2024.12.13フルローンで始める!大阪市の不動産投資
-
 2025.10.21新築戸建て投資、夢をリアルに。フルローンで始める不動産投資!
-
 2025.04.01フルローンで夢のマイホームを実現しよう!
-
 2025.02.27フルローンで夢の戸建て投資へ!