戸建て投資で滋賀銀行を検討する前に知っておきたいこと
2026年現在も投資不動産の購入に使える融資商品あり
まず確認しておきたいのは、滋賀銀行には投資不動産の購入に利用できる融資商品が現在もあるという点です。
滋賀銀行が案内している不動産担保型ローンでは、購入する物件などを担保とし、「初めての投資不動産の購入」を資金用途の一つとして案内しています。そのため、戸建てを賃貸に出す目的で購入する場合にも、融資先の候補として検討できます。
ただし、「投資不動産に利用できる商品があること」と「申し込めば融資されること」は別です。実際の融資額や金利、期間などは物件や申込者ごとの審査によって決まります。
「滋賀銀行は戸建て投資に使えますか?」という質問への答えは、「投資不動産の購入に利用できる融資商品はありますが、
実際の利用可否や条件は個別審査で決まります」と整理すると分かりやすいでしょう。
住宅ローンと投資用不動産向けローンの違い
戸建てだからといって、一般的な住宅ローンを利用できるわけではありません。
滋賀銀行の通常の住宅ローンWEB申込プランでは、本人が居住しない賃貸用不動産の取得は対象外と案内されています。
自分や家族が住む住宅を購入するローンと、入居者へ貸して家賃収入を得るための不動産を購入するローンは、
分けて考える必要があります。
中古戸建てを購入する場合でも、目的が賃貸経営であれば「住宅ローンで買えるか」ではなく、「投資不動産の取得に対応した融資商品を利用できるか」を確認することが基本です。
金利が低いからという理由だけで住宅ローンを前提に資金計画を組まず、利用目的に合った商品を確認してください。
融資相談では、物件そのものだけでなく「購入後に誰が住むのか」も重要な確認事項になります。
滋賀銀行が向いているケースと慎重に考えたいケース
滋賀銀行は、戸建て投資の融資先として検討する価値がある金融機関の一つですが、すべての投資家や物件に向いている
わけではありません。
候補として検討しやすいのは、次のようなケースです。
- 購入予定の戸建てについて所在地や価格、築年数などの資料がそろっている
- 年収や勤務状況、既存借入を整理したうえで相談できる
- 自己資金も含めて無理のない資金計画を考えている
- 過去の融資事例を参考程度にとどめ、現在の審査条件を確認するつもりがある
- 滋賀銀行だけでなく、他の金融機関も含めて比較する余地を持っている
一方で、「築古戸建てなら必ず融資される」「以前フルローン事例があったため自分も同じ条件になる」と考えている場合は
慎重な確認が必要です。
融資は物件と申込者を合わせて判断されます。同じ価格、同じ築年数の戸建てでも、条件が同じになるとは限りません。
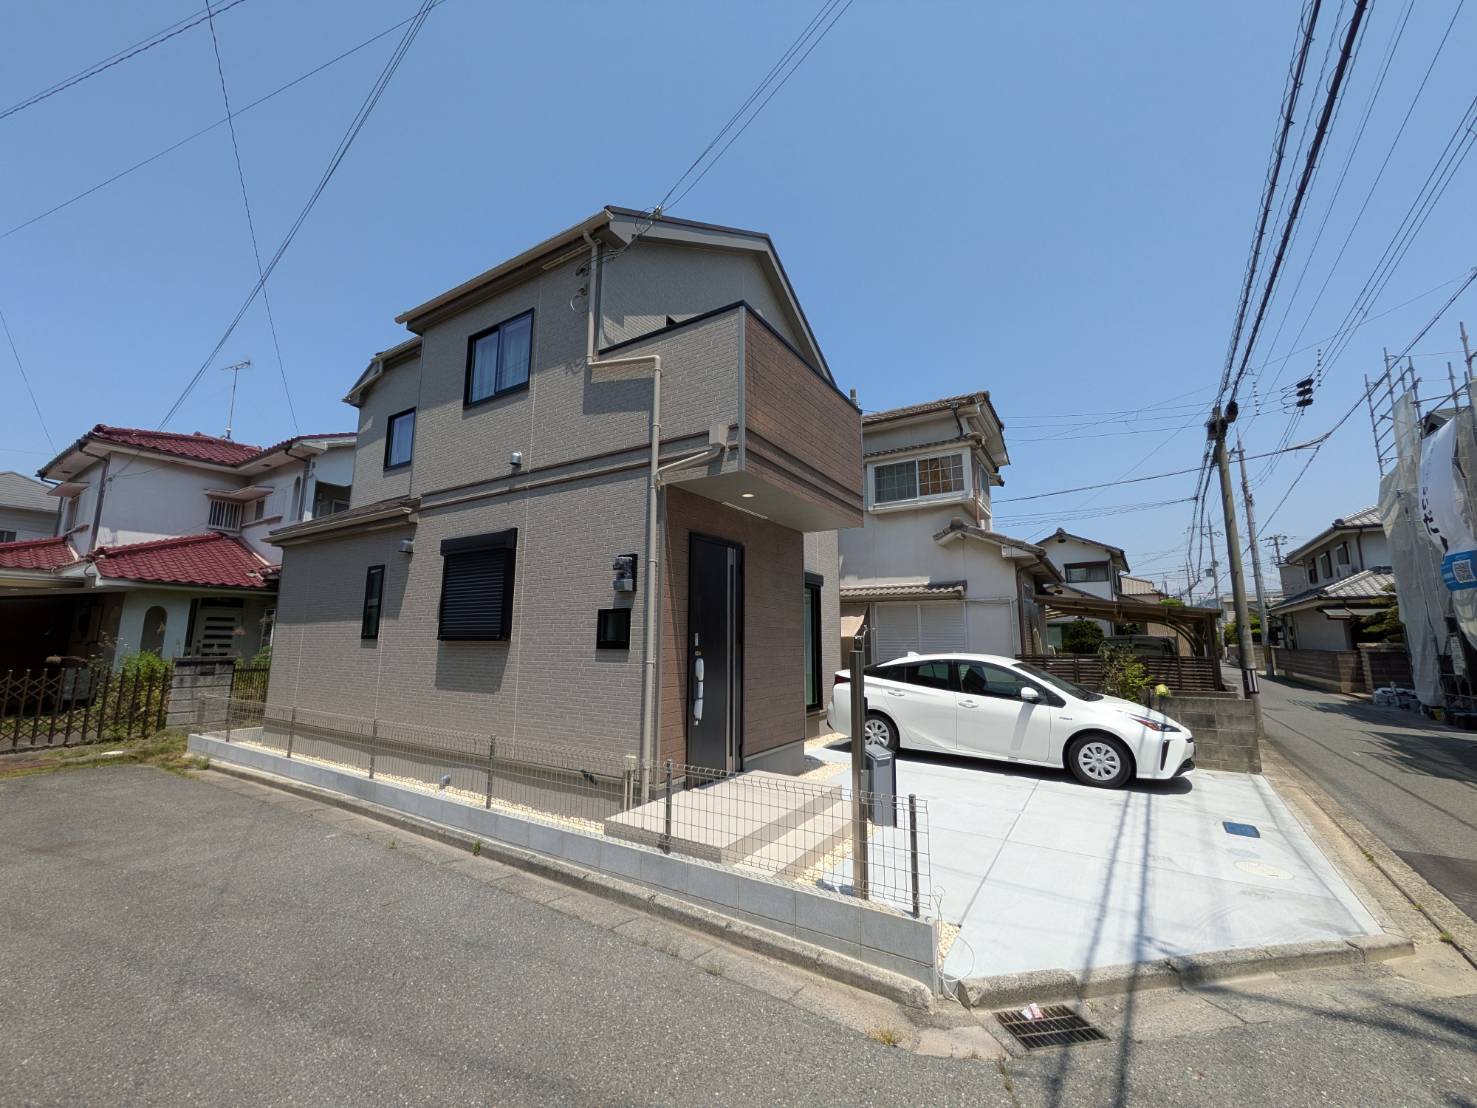
築古戸建ての融資可否を左右する主な判断材料
築年数だけでは決まらない担保評価の考え方
築古戸建ての融資を考えるとき、「築何年までなら借りられるのか」が気になる方は多いでしょう。しかし、公開されていない内部審査基準について、「築○年までなら融資可能」と一律に判断することはできません。
過去の戸建て投資家の事例を見ると、築古物件でも仮承認された例がある一方、別の物件では担保不足を理由として融資に
至らなかった例もあります。
ここから分かるのは、築年数だけでは融資可否を判断できないということです。
戸建ての場合、建物の古さに加えて、土地を含む担保評価や物件価格とのバランスが融資判断に影響する可能性があります。
例えば、購入価格が安く高利回りに見える物件でも、金融機関から見た担保評価が不足すれば希望額まで借りられないことがあります。
「築古だから無理」「築古でも滋賀銀行なら大丈夫」と両極端に考えず、個別物件ごとに確認することが重要です。
年収・既存借入・保有物件など申込者側の条件
金融機関が見るのは物件だけではありません。申込者自身の返済能力や借入状況も重要になります。
同じ500万円の戸建てを購入する場合でも、年収、勤続年数、既存借入、不動産の保有状況などが異なれば、審査結果が
同じになるとは限りません。
特に、すでに住宅ローンや投資用ローンなどを利用している場合は、新しく借りた後も返済を続けられるかという視点が加わります。1棟目では融資を受けられた方でも、2棟目、3棟目になるにつれて同じ条件を再現できるとは限りません。
相談するときは、自分に有利そうな情報だけを伝えるのではなく、既存借入や保有物件も含めて現状を整理しておくほうが、融資の選択肢を考えやすくなります。
フルローンや長期融資を前提にしない資金計画
戸建て投資では、少ない自己資金で物件を増やしたいという理由から、フルローンを希望する方もいます。しかし、過去に
フルローンや長期融資の事例があったとしても、現在も同じ条件で承認されるとは限りません。
融資額が購入価格を下回れば、差額は自己資金で準備する必要があります。また、融資期間が想定より短くなれば、
毎月の返済額は増えます。
例えば、表面利回りだけを見ると十分な利益が残りそうな戸建てでも、融資期間が短く返済額が増えれば、実際の手残りは小さくなる可能性があります。
このため、購入判断では「いくら借りられるか」だけではなく、
「借入額や期間が希望より厳しくなっても投資として成立するか」まで確認しておくことが大切です。
戸建て投資の融資相談で私たちが大切にしていること
物件と申込者の条件を分けて整理する進め方
私たちは、戸建て投資の融資を考えるとき、「滋賀銀行なら借りられるか」という一つの質問だけで判断しないことを大切に
しています。
同じ滋賀銀行への相談でも、物件価格、築年数、土地の条件、想定家賃などの物件情報と、年収、既存借入、自己資金、
保有物件などの申込者情報によって判断は変わります。
そのため、まずは「物件側にどのような条件があるのか」「申込者側にはどのような条件があるのか」を分けて整理することが重要です。
滋賀銀行が候補になる場合は現在の条件を確認し、相性が良くないと考えられる場合には、他の金融機関を含めて選択肢を考える方法もあります。
「まだ買う物件を決めていない」「この物件を買うべきか迷っている」という段階でも、条件整理から始めることで次の行動を考えやすくなります。
「通るか」だけでなく返済後の収支まで考える融資判断
融資相談で最も避けたいのは、「借りられたから購入する」という順番になってしまうことです。
不動産投資では融資を受けること自体が目的ではありません。借入後の返済を続けながら、空室や修繕などにも備え、投資として収支を成り立たせる必要があります。
例えば希望どおりの金額を借りられても、融資期間が短ければ毎月の返済負担は大きくなります。反対に自己資金を入れることで返済額が下がり、運営に余裕を持てる場合もあります。
私たちは、「滋賀銀行で通りそうか」だけではなく、年収、物件価格、家賃、希望借入額などを整理しながら、どのような融資条件なら投資計画として無理がないかを考えることが大切だと考えています。
融資可否は最終的に金融機関の審査で決まります。特定の銀行での承認を保証することはできませんが、どの融資先を検討すべきか迷う場合は、まず条件を整理するところからご相談ください。
滋賀銀行の戸建て投資融資に関するFAQ
滋賀銀行は築古戸建てでも融資してくれますか?
築古戸建てでも融資された過去事例はあります。ただし、築年数だけで利用可否が決まるわけではありません。
実際の事例では築古戸建てへの仮承認が出たケースがある一方、別の物件では担保不足によって融資されなかったケースもあります。
このため、「築30年なら可能」「築40年なら不可」といった一律の基準として判断することはできません。
物件価格や担保評価、申込者の属性などを含めた個別審査になります。
ネット上の過去事例だけで購入を決めず、検討している物件ごとに最新条件を確認してください。
2026年現在も滋賀銀行は戸建て投資に積極的ですか?
2026年現在、滋賀銀行には投資不動産の購入に利用できる融資商品があります。ただし、「積極的」という表現を一律に
断定することはできません。
2026年8月には、過去と比べて滋賀銀行の融資姿勢が厳しくなったと感じる投資家の体験談も公開されています。
ただし、これは滋賀銀行が発表した審査基準ではなく、個人の経験です。
「以前は融資が出やすかった」という情報だけを前提にせず、2026年現在の自分の物件と属性で確認することが重要です。
戸建て投資でフルローンを利用できる可能性
フルローンになる可能性を一律に否定することも、利用できると保証することもできません。
融資額は、物件の評価や申込者の条件などによって決まります。購入価格すべての融資を希望しても、承認額が購入価格を
下回れば自己資金が必要です。
そのため、戸建てを探す段階から「フルローンにならなければ買えない」という資金計画にするより、減額された場合にどこまで自己資金を用意できるかも考えておくと判断しやすくなります。
再建築不可の戸建てや2棟目以降の融資判断
再建築不可物件や2棟目、3棟目の融資について、公開されていない内部基準をもとに一律の可否を判断することは
できません。
再建築不可など物件固有の条件がある場合は、一般的な中古戸建てと同じ評価になるとは限らないため、
事前確認が必要です。
また、2棟目以降では、それまでに保有している物件や借入状況も含めた審査になります。1棟目で利用できた条件が、
そのまま次の物件でも適用されるとは考えないほうがよいでしょう。
滋賀銀行で難しい場合の次の相談先
滋賀銀行で希望条件に合わなかった場合でも、戸建て投資そのものを諦める必要があるとは限りません。
銀行だけでなく、信用金庫、日本政策金融公庫、ノンバンクなどを含め、物件や申込者の条件に合う融資先を探す
方法があります。
ただし、「審査に通りやすいところ」を探すだけではなく、金利、融資期間、必要な自己資金、毎月の返済額まで比較することが重要です。
どの金融機関を検討すればよいか分からない場合は、物件価格、築年数、想定家賃、年収、既存借入などを整理すると選択肢を比較しやすくなります。滋賀銀行以外も含めて融資先を整理したい方は、個別の条件からご相談ください。
お急ぎの場合は電話窓口まで、
お気軽にお問い合わせください。
Access
Access
株式会社ダイワライセット
| 住所 | 〒550-0012 大阪府大阪市西区立売堀1-2-14 本町産金ビル8階 Google MAPで確認 |
|---|---|
| 電話番号 |
06-6534-1143 |
| FAX番号 | 06-6534-4143 |
| 営業時間 | 10:00~20:00 |
| 定休日 | 水,日,祝 |
| 代表者名 | 山口 隆 |
Contact
お問い合わせ
Contact
お問い合わせ
Instagram
インスタグラム
インスタグラム
Related
関連記事
Related
関連記事
-
 2026.09.10戸建て投資の融資は滋賀銀行で組める?年収・5,000万円基準・注意点
-
 2025.10.07フルローン活用法で成功する戸建て投資!
-
 2025.12.08戸建て投資で新たな収益の柱を創る
-
 2025.11.25初心者でも安心!戸建て投資の第一歩を踏み出そう
-
 2025.11.20夢の戸建て投資をフルローンで実現!
-
 2025.11.17新築戸建て投資、フルローンで始める資産形成の第一歩!
-
 2025.11.13自分だけの資産を手に入れる!兵庫の戸建て投資で未来を切り拓こう
-
 2025.11.11戸建て投資、大阪で新たな資産形成を始めよう!
-
 2025.10.21新築戸建て投資、夢をリアルに。フルローンで始める不動産投資!
-
 2026.07.20滋賀銀行で不動産投資を始める前に知りたい費用・注意点・他行との比較
-
 2026.07.24自分も借りられる?滋賀銀行の不動産投資ローンと審査前の準備
-
 2025.01.30京都市で夢の戸建て投資を実現!
-
 2025.04.15初心者でも安心!京都市の戸建て投資に挑戦しよう
-
 2025.03.24初心者でも安心!箕面市で戸建て投資をスタートしよう
-
 2025.03.28滋賀県の戸建て投資で理想の資産形成を実現しよう!
-
 2025.02.27フルローンで夢の戸建て投資へ!
-
 2025.02.10生駒市で夢のフルローンを活用した戸建て投資を始めませんか?