滋賀銀行の金利は預金とローンを分けて確認
2026年8月時点の普通預金・定期預金金利
滋賀銀行の金利を調べている方が最初に確認したいのが、預金金利なのか借入金利なのかという点です。預金とローンでは、同じ「金利」という言葉でも意味が逆になります。
2026年8月28日時点で確認されている主な円預金金利は、普通預金が年0.400%、スーパー定期1年が年0.500%、スーパー定期5年が年0.950%です。
預金の場合は、基本的には金利が高いほど受け取れる利息が増えます。ただし、定期預金では預入期間や中途解約時の扱いも確認する必要があります。単純に数字だけを比較するのではなく、「いつまで使う予定のない資金なのか」まで考えて商品を選ぶことが大切です。
また、銀行金利は変更される場合があります。実際に預け入れる際には、滋賀銀行の最新の案内を確認してください。
住宅ローンは店頭金利と優遇後金利の違いに注意
住宅ローンを見るときに最も混乱しやすいのが、「店頭金利」と「引下げ後の金利」の違いです。
2026年8月の滋賀銀行スーパー住宅ローンでは、事務取扱手数料定率タイプの変動金利について、店頭金利が年3.325%、所定の条件を満たした場合の最大引下げ後金利が年1.000%とされています。
つまり、広告や商品ページで年1.000%という数字を見つけても、その数字だけで返済計画を立てるのは避けた方がよいでしょう。
住宅ローンを確認するときは、特に次の点を整理しておくと判断しやすくなります。
- 表示されている金利:店頭金利なのか、最大引下げ後の金利なのか
- 適用条件:どの条件を満たす必要があるのか
- 手数料タイプ:定率型と定額型で総負担がどう変わるのか
- 実際の借入日:申込時ではなく借入時の金利が適用される場合があるか
- 将来の見直し:変動金利の場合に返済額がどう変化する可能性があるか
自分に何%が適用されるかは、最終的には金融機関による確認が必要です。
不動産投資では住宅ローン金利をそのまま使えない点に注意
収益物件を購入する目的で滋賀銀行の金利を調べている方は、住宅ローンと投資用の融資を分けて考える必要があります。
住宅ローンは原則として本人などが居住する住宅の取得を目的とする商品です。不動産投資では家賃収入を得るための収益物件を取得するため、融資の商品や審査条件が異なります。
そのため、滋賀銀行の住宅ローンで年1.000%という金利が掲載されていたとしても、その数字を投資用物件の収支計算へそのまま当てはめることはできません。
不動産投資の場合は金利だけを見るのではなく、借入可能額、返済期間、自己資金、物件価格、家賃収入、維持費などを組み合わせ、購入後にどれだけ資金が残るのかまで確認する必要があります。
滋賀銀行の住宅ローン金利を見るときの判断ポイント
年1.000%がすべての人に適用されるわけではない理由
住宅ローンの広告で目につきやすいのは、最も低い金利です。しかし、住宅ローン選びでは「最低何%か」より「自分の場合は何%になるのか」を確認する方が重要です。
滋賀銀行の2026年8月のスーパー住宅ローンでも、変動金利の店頭金利と最大引下げ後金利には大きな差があります。
優遇後の金利は、商品や契約条件などによって扱いが変わります。また、実際の審査結果や借入時期によって、想定していた条件と異なる可能性もあります。
そのため、比較するときは「A銀行は1.0%、B銀行は1.2%だからA銀行」という判断だけでは不十分です。優遇条件、事務手数料、保証に関する費用、返済期間などまで含め、自分の条件に置き換えて比較する必要があります。
変動金利と固定金利を選ぶときの考え方
変動金利と固定金利のどちらが合うかは、現在の金利だけでは決まりません。将来の金利上昇をどこまで許容できるかで判断が変わります。
変動金利は、借入時の金利を抑えやすい一方、市場環境によって将来の負担が増える可能性があります。固定金利は一定期間または全期間の金利を固定できるため返済計画を立てやすくなりますが、当初の金利が変動型より高く設定される場合があります。
返済額が多少増えても家計に余裕がある方と、毎月の返済額をできるだけ一定にしておきたい方では、適した選択が異なります。
不動産投資でも考え方は同じです。家賃収入からローン返済や管理費などを差し引いて運用するため、金利上昇によって毎月の手残りがどこまで減るのかを事前に確認しておくことが重要になります。
金利だけでなく手数料と総返済額まで含めた比較
0.1%でも低い金利は魅力的ですが、住宅ローンや不動産投資ローンでは金利だけで借入先を決めない方が安全です。
ローンには事務取扱手数料などがあり、商品によって費用体系が異なります。金利が低くても初期費用が大きければ、短期間で借換えや売却をした場合に有利とは限りません。
反対に、多少金利が高くても手数料や返済条件が自分に合っていれば、総合的な負担を抑えられる場合があります。
比較するときは「何%で借りられるか」だけでなく、「何年間借りて、最終的にいくら支払うのか」という視点まで持つことが大切です。
金利差が返済額に与える影響と金利上昇への備え
3,000万円を35年で借りる場合の金利1.0%と1.5%の差
金利差は0.5%程度でも、借入額が大きく返済期間が長くなると影響が広がります。
例えば、3,000万円を35年間、元利均等返済で借り、金利が全期間変わらないと仮定した単純計算では、年1.0%の場合の毎月返済額は約8万5,000円です。年1.5%になると約9万2,000円となり、月々ではおよそ7,000円の差になります。
35年間では、利息を含む総返済額の差は約300万円になります。
これは金利差を見るための単純な試算であり、事務手数料、保証に関する費用、繰上返済、金利変更などは含んでいません。しかし、「0.5%しか違わない」と考えるのではなく、借入額と期間まで掛け合わせて考える必要があることは分かります。
4,000万円など借入額がさらに大きくなれば、同じ金利差でも返済額への影響は大きくなります。
変動金利を選ぶ前に確認したい将来の返済余力
変動金利を利用する場合は、現在の返済額だけでなく、金利が上がった場合の返済余力も確認しておくことが大切です。
特に長期間の借入では、現在の金利環境が完済まで続くとは限りません。返済計画を立てる際は、現在の金利だけを使ったシミュレーションに加え、金利が上昇したケースも確認しておくと判断しやすくなります。
不動産投資なら、家賃収入が変わらない状態で金利だけが上昇すれば、キャッシュフローは減少します。さらに空室や修繕が重なると、手元資金への負担が大きくなる可能性があります。
金利上昇を正確に予測することはできません。そのため、予測を当てることよりも、上昇しても対応できる計画を作ることが重要です。
借換えや銀行比較を考えるタイミング
すでにローンを利用している場合は、「他行の方が金利が低いから」という理由だけで借換えを決めないようにしましょう。
借換えには新たな手数料などが発生する場合があり、残高や残りの返済期間によっては金利差によるメリットが小さくなることがあります。
反対に、借入残高が大きく返済期間も長く残っている場合は、小さな金利差でも総返済額に影響する可能性があります。
現在の借入金利、残高、残存期間、新しいローンの金利と諸費用を並べ、借換え後にどれだけ負担が変わるのかを確認してから判断することが大切です。
不動産投資で滋賀銀行などの融資を検討するときの考え方
投資用ローンは本人の属性と物件の評価を合わせて判断
不動産投資の融資では、「この銀行なら必ずこの金利」という形で判断できるわけではありません。
金融機関では、勤務先や職業、勤続年数、年収、既存借入などの申込者側の条件に加え、購入する物件の担保価値や収益性なども確認されます。
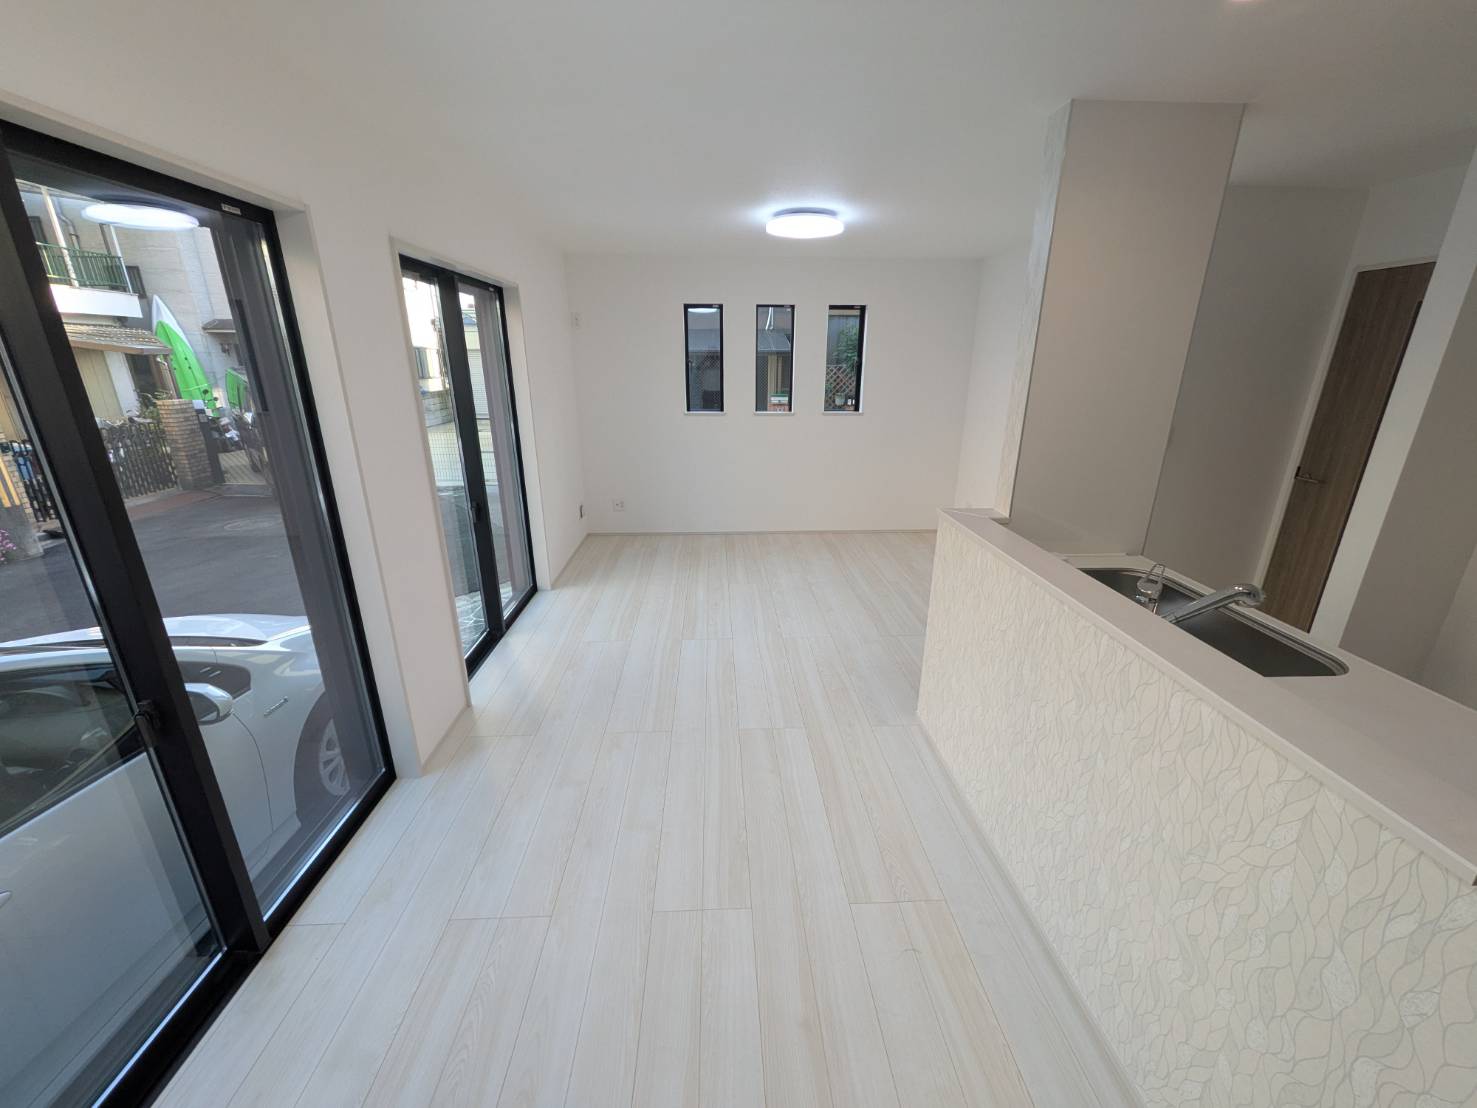
ダイワライセットでも、不動産投資のファイナンスでは購入者の属性と物件の担保価値が重要になるという考え方で支援を行っています。公式サイトでは、戸建てやファミリー区分マンションを中心に、物件紹介からファイナンス、管理まで一貫したサポートを行っていることを案内しています。
そのため、「年収が同じ人なら同じ条件」「同じ銀行ならどの物件でも同じ条件」と考えるのではなく、人と物件の組み合わせで確認することが必要です。
金利の低さよりキャッシュフローを残せる融資条件
不動産投資で金利が重要なのは、毎月のキャッシュフローに直接影響するからです。ただし、低金利そのものが投資の目的ではありません。
例えば金利が低くても、物件価格が高すぎたり家賃収入が少なかったりすれば、毎月十分な資金が残らない可能性があります。逆に、金利だけを見れば少し高くても、物件価格、家賃、返済期間との組み合わせによって安定した収支になるケースもあります。
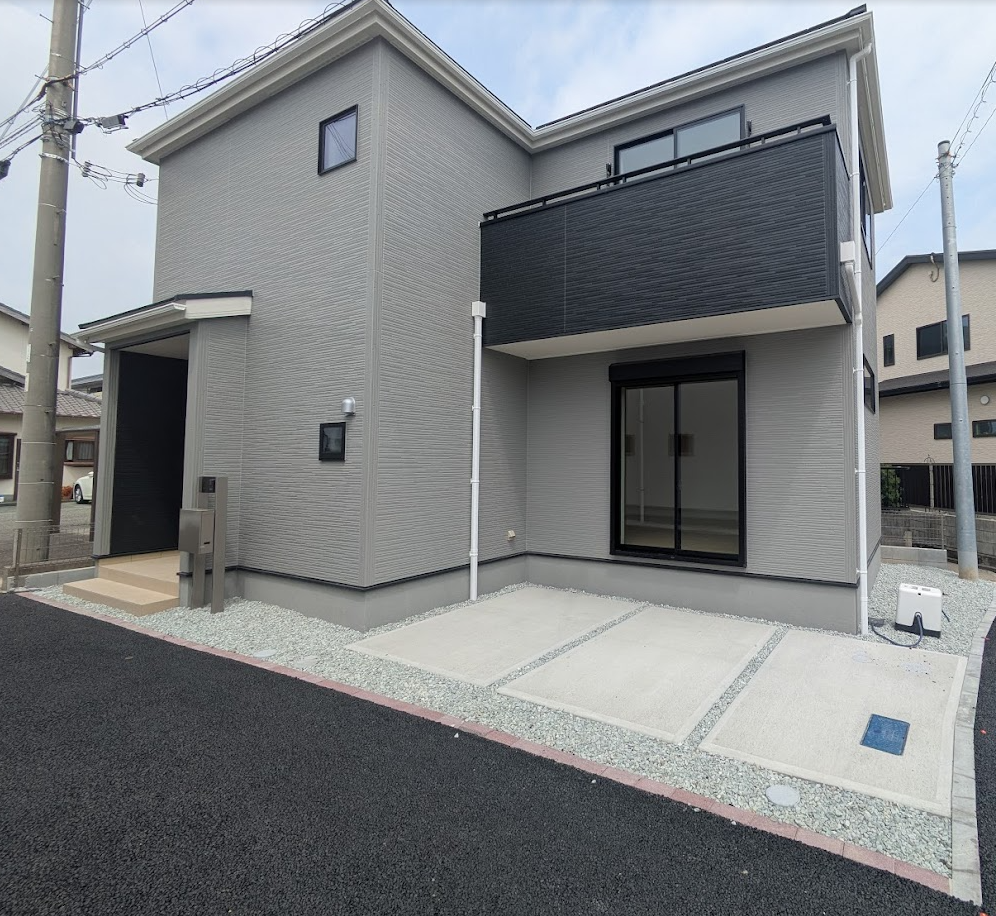
ダイワライセットでは、不動産投資の本筋としてキャッシュフローを重視し、融資を利用した販売実績も公開しています。公式サイトには、満額融資を利用した新築戸建てなどについて、家賃収入、ローン返済額、月々のキャッシュフローを示した事例があります。
大切なのは、銀行名や金利だけから物件を決めるのではなく、購入後の収支まで一緒に確認することです。
自分で比較できる範囲と専門家に相談したい範囲
銀行の公式サイトを確認すれば、預金金利や住宅ローンの基準となる数字は自分でも調べられます。
一方、不動産投資になると、借入可能額や適用される金利、返済期間、物件の担保評価などが個別に変わるため、公開されている金利だけでは判断しにくくなります。
自分で確認しやすいのは、各金融機関の商品概要、金利タイプ、返済期間、手数料などです。その先の「自分はいくら借りられる可能性があるのか」「この物件を購入した場合に毎月いくら残るのか」「次の物件取得まで考えるとどの条件がよいのか」といった判断は、不動産投資に詳しい専門家へ相談する意味があります。
ダイワライセットの不動産投資とファイナンス支援
戸建て収益物件とファミリー区分を中心とした融資支援
私たちダイワライセットでは、投資用戸建物件やファミリー向け区分マンションを中心に、不動産投資のご相談を承っています。
不動産投資では物件そのものだけでなく、どのような条件で資金を調達するかによってキャッシュフローが大きく変わります。そのため、物件選定とファイナンスを別々に考えるのではなく、購入後の返済まで一緒に確認することを大切にしています。
公式サイトでも、ファイナンス、物件紹介、管理まで一貫して支援し、キャッシュフローを重視した資産形成を目指す方針を案内しています。
「金利が低いから借りる」ではなく、「この物件をこの条件で借りたとき、資産形成につながる収支になるか」という順番で考えることが重要です。
物件選定から融資・管理・出口まで見据えた相談
不動産投資は、融資が実行された時点で終わるものではありません。
購入後には入居者募集、家賃管理、修繕、トラブル対応などがあり、将来的には売却や次の物件取得を検討する場面もあります。
ダイワライセットでは、物件選定や融資だけでなく、購入後の賃貸管理や出口まで見据えた支援を行っています。公式サイトでは、入居者募集や家賃管理、修繕対応などの管理業務についても案内しています。
ローン条件を決める際にも、今月の返済額だけではなく、将来の売却や資産拡大まで考えることが大切です。
滋賀銀行を含む借入条件で迷ったときの相談方法
滋賀銀行を利用した不動産投資を検討している場合も、まず整理したいのは「何%で借りられるか」だけではありません。
購入予定の物件価格、想定家賃、自己資金、年収や勤務状況、現在の借入、希望する返済期間などを整理すると、具体的な相談がしやすくなります。
ご相談時には、次のような情報があると状況を整理しやすくなります。
- 購入を検討している物件や希望価格帯
- おおよその年収と勤務状況
- 住宅ローンなど現在利用している借入
- 投資に使える自己資金
- 希望する毎月のキャッシュフロー
- 1件だけでなく今後も物件を増やしたいか
ダイワライセットでは、初めて不動産投資を検討する方からの相談にも対応しています。銀行や金利を決めてから物件を探すのではなく、物件と融資条件を一緒に整理するところからご相談いただけます。
滋賀銀行の金利に関するよくある質問
滋賀銀行の普通預金金利はいくらですか?
2026年8月28日時点で、滋賀銀行の普通預金金利は年0.400%です。
スーパー定期は1年で年0.500%、5年で年0.950%となっています。ただし、銀行金利は変更される可能性があるため、実際に預け入れる際は滋賀銀行の最新情報を確認してください。
滋賀銀行の住宅ローン年1.000%は誰でも利用できますか?
誰にでも無条件で年1.000%が適用されるという意味ではありません。
2026年8月のスーパー住宅ローンでは、事務取扱手数料定率タイプの変動金利について、店頭金利が年3.325%、条件を満たした場合の最大引下げ後金利が年1.000%となっています。
実際の適用金利は条件や借入時期などによって変わるため、自分に適用される金利を確認してから返済計画を立てる必要があります。
住宅ローンと不動産投資ローンは同じ金利ですか?
同じとは限りません。
住宅ローンは主に本人などが居住する住宅の取得を目的とする一方、投資用ローンは家賃収入を得るための不動産取得に利用されます。目的が異なるため、審査方法や金利、融資期間なども異なります。
不動産投資を検討する場合は、住宅ローンの最低金利を収支シミュレーションへそのまま使わず、実際に利用を検討している投資向け融資の条件を確認してください。
変動金利は今後上がる可能性がありますか?
変動金利は市場環境などによって見直されるため、将来上昇する可能性があります。
重要なのは、金利が上がるかどうかを正確に予測することではなく、上がった場合でも返済を続けられる計画を作ることです。
住宅ローンなら家計全体、不動産投資なら家賃収入からローン返済や経費を差し引いたキャッシュフローを確認し、金利が上昇したケースも試算しておくと判断しやすくなります。
滋賀銀行と他行のどちらが有利か判断する方法
金利だけで順位を付けるのではなく、自分に実際に提示される条件で比較することが大切です。
住宅ローンなら適用金利、事務手数料、返済期間、金利タイプなどを含めて総返済額を確認します。不動産投資なら、それに加えて融資額、物件評価、毎月のキャッシュフロー、将来の追加融資への影響まで考える必要があります。
特に投資用ローンは個人の条件と物件によって結果が変わるため、複数の数字を一つずつ比較するより、購入予定物件を前提に収支を試算する方が判断しやすくなります。
滋賀銀行の金利を確認して借入や不動産投資を考える方へのポイント
- 滋賀銀行の金利は、まず預金とローンを分けて確認することが大切です
- 2026年8月28日時点の普通預金金利は年0.400%です
- スーパー定期は1年で年0.500%、5年で年0.950%です
- 2026年8月のスーパー住宅ローンでは、変動型の店頭金利が年3.325%です
- 条件を満たした場合の最大引下げ後金利は年1.000%ですが、すべての人に一律で適用されるわけではありません
- 住宅ローンは店頭金利だけでなく、実際の適用金利と手数料まで確認する必要があります
- 金利差が小さく見えても、借入額と返済期間が大きければ総返済額には大きな差が生じます
- 変動金利を選ぶ場合は、金利上昇後の返済額も想定しておくと判断しやすくなります
- 住宅ローンと不動産投資ローンは目的や審査条件が異なります
- 不動産投資では、住宅ローンの表示金利をそのまま収支計算に使わないことが重要です
- 投資用融資では金利だけでなく、融資額、返済期間、物件の収益性まで合わせて確認します
- 不動産投資ではローン返済後にどれだけキャッシュフローが残るかが重要です
- ダイワライセットでは物件選定からファイナンス、購入後の管理まで一貫した相談に対応しています
- 滋賀銀行を含めた融資条件で迷った場合は、購入予定物件と自身の条件を整理したうえで比較すると判断しやすくなります
- 金利は変更される可能性があるため、契約前には必ず金融機関の最新条件を確認してください
お急ぎの場合は電話窓口まで、
お気軽にお問い合わせください。
Access
Access
株式会社ダイワライセット
| 住所 | 〒550-0012 大阪府大阪市西区立売堀1-2-14 本町産金ビル8階 Google MAPで確認 |
|---|---|
| 電話番号 |
06-6534-1143 |
| FAX番号 | 06-6534-4143 |
| 営業時間 | 10:00~20:00 |
| 定休日 | 水,日,祝 |
| 代表者名 | 山口 隆 |
Contact
お問い合わせ
Contact
お問い合わせ
Instagram
インスタグラム
インスタグラム
Related
関連記事
Related
関連記事
-
 2025.07.25滋賀銀行のフルローンで資産構築を加速しよう!
-
 2025.07.28滋賀銀行のサポートで理想の資産構築を実現しよう
-
 2026.07.20滋賀銀行で不動産投資を始める前に知りたい費用・注意点・他行との比較
-
 2026.07.24自分も借りられる?滋賀銀行の不動産投資ローンと審査前の準備
-
 2026.08.26滋賀銀行で不動産投資を始めるなら|フルローンの条件・金利・自己資金を確認
-
 2026.08.29滋賀銀行の不動産投資金利は何%?2026年の最新条件と審査のポイント
-
 2026.09.07戸建て投資の融資で迷う方へ|滋賀銀行の最新事情と他行との比較ポイント
-
 2026.09.10戸建て投資の融資は滋賀銀行で組める?年収・5,000万円基準・注意点
-
 2026.07.28金利優遇を受けやすい人は?不動産投資ローンの審査と準備
-
 2026.08.10投資用ローン審査の流れと注意点|金融機関の選び方と落ちる理由