戸建て投資の融資は物件と返済計画で決まる
融資を使える可能性はあるが条件確認が欠かせません
戸建て投資でも、融資を受けられる可能性はあります。ただし、どの物件でも同じように借りられるわけではなく、金融機関は「人」と「物件」の両方を見て判断します。
人の面では、年収、勤務先、勤続年数、職業、既存借入、自己資金、過去の返済状況などが確認されます。物件の面では、所在地、築年数、土地と建物の評価、想定家賃、入居需要、再建築の可否、修繕の必要性などが見られます。たとえば、物件価格が安くても、再建築不可で売却しにくい、雨漏りや傾きがある、周辺に賃貸需要が乏しいといった場合は、融資が難しくなることがあります。
戸建て投資で大切なのは、物件価格だけを見て判断しないことです。300万円の物件でも、リフォームに300万円かかれば総投資額は600万円になります。反対に、価格がやや高くても新築や築浅で修繕リスクが低く、家賃収入が安定しやすい物件であれば、金融機関に説明しやすくなる場合があります。
当社では、融資の相談を受ける際に、物件の収支だけでなく、お客様の属性や将来の返済計画まで確認します。無理に借入額を増やすのではなく、返済後にキャッシュフローが残るかどうかを先に見ることが、長く続けられる戸建て投資につながります。
向いている人と慎重に考えたい人が分かれます
融資を使った戸建て投資は、安定した収入があり、長期的に資産形成を進めたい方に向いています。特に会社員、公務員、士業、会社役員など、本業の収入を持ちながら副収入を作りたい方は、金融機関への説明材料を整えやすい傾向があります。
向いているのは、毎月の家賃収入からローン返済や管理費を差し引き、手残りを積み上げたい方です。短期売買で一気に利益を狙うより、1戸目、2戸目と無理なく増やし、将来的な資産拡大を目指す考え方に合っています。また、物件購入後の管理を専門会社に任せたい方、本業が忙しく細かな入居者対応まで自分で行うのが難しい方にも向いています。
一方で、慎重に考えたい人もいます。自己資金がほとんどなく、諸経費や空室時の予備費まで用意できない場合は、購入後に資金が詰まりやすくなります。また、「安いから」「利回りが高いから」という理由だけで築古戸建てを選ぶ場合も注意が必要です。高利回りに見えても、修繕費、入居付け、売却時の出口まで含めると、想定ほど手残りが出ないことがあります。
戸建て投資は、誰にでも同じ形で合う投資ではありません。年収、自己資金、家族構成、既存借入、本業の安定性、今後の投資目標によって選ぶべき物件や融資の組み方が変わります。最初の段階で向き不向きを整理しておくと、無理な購入を避けやすくなります。
選ぶ決め手は借りられる額より残る収支です
戸建て投資の融資で最も大切なのは、「いくら借りられるか」ではなく「返済後にいくら残るか」です。借入額が大きくなるほど購入時の自己資金は抑えやすくなりますが、その分、毎月の返済負担も大きくなります。
たとえば、家賃収入が月12万円ある物件でも、ローン返済が9万円、管理費や固定資産税、修繕積立に相当する費用を差し引くと、手残りは大きく減ります。空室が1〜2か月出た場合や、給湯器交換、外壁補修などが発生した場合でも耐えられる計画になっているかを確認する必要があります。見た目の利回りだけでなく、実際の手残りで判断することが重要です。
当社が大切にしているのは、キャッシュフローを第一に考えた物件選びです。収益物件は、持っているだけで意味があるわけではありません。家賃収入から返済や必要経費を差し引いたあとに、十分なキャッシュフローが残るからこそ、次の投資や資産拡大につながります。
フルローンや満額融資を希望される方も多くいらっしゃいますが、借りられることと、健全に運用できることは別です。融資期間を長くすれば毎月の返済は軽くなりますが、売却時の残債が多く残る可能性があります。反対に短く組みすぎると、毎月の手残りが圧迫されます。返済期間、金利、家賃、管理費、修繕費、出口まで合わせて見ることが、融資を活用するうえでの決め手になります。
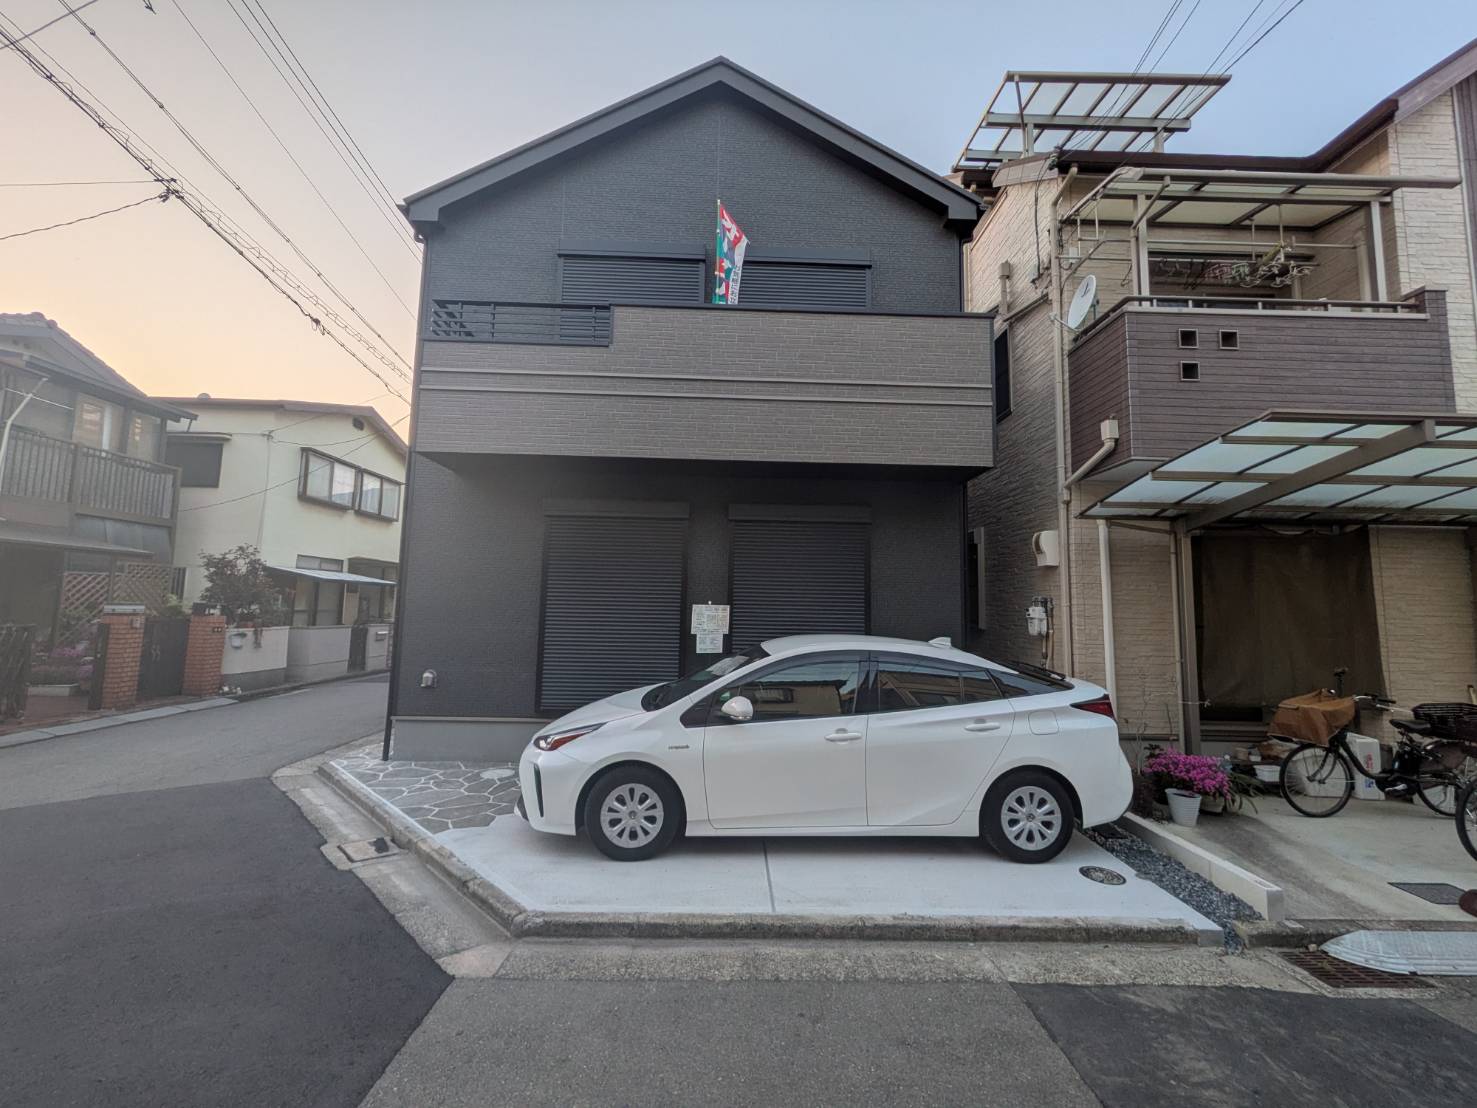
金融機関ごとの違いを知ると相談先を選びやすい
公庫や地域金融機関は事業計画の説明が重要です
日本政策金融公庫、地方銀行、信用金庫などは、戸建て投資の相談先として検討されることがあります。ただし、どこに相談しても同じ条件になるわけではなく、物件の内容や投資家の属性、事業計画の説明によって結果が変わります。
日本政策金融公庫は、小規模な事業として不動産賃貸業を始める場合に相談されることがあります。重要なのは、単に「物件を買いたい」と伝えるのではなく、家賃収入、返済計画、修繕費、空室リスク、自己資金、今後の運用方針を事業として説明できることです。購入後にどのように収益を上げ、返済を続けるのかを数字で示す必要があります。
地方銀行や信用金庫は、地域性を重視する傾向があります。物件所在地や居住地、勤務先、金融機関との取引状況によって相談しやすさが変わる場合があります。地域の賃貸需要を理解している金融機関であれば、戸建て賃貸の収益性を説明しやすいこともあります。
ただし、築古や低価格物件では担保評価が伸びにくいことがあります。物件価格が安いから融資額も簡単に出る、というものではありません。金融機関から見れば、売却時に回収できる価値があるか、安定して返済できる家賃収入が見込めるかが大切です。相談前には、物件資料、家賃査定、リフォーム見積もり、収支シミュレーションを整えておくと、話を進めやすくなります。
ノンバンクや都市銀行は条件と金利を慎重に見ます
ノンバンクは、銀行での融資が難しい場合や、スピードを重視したい場合に検討されることがあります。ただし、金利が高くなりやすいため、返済後にキャッシュフローが残るかをより慎重に確認する必要があります。
金利が少し上がるだけでも、毎月の返済額は変わります。たとえば、同じ借入額でも金利が高いと、表面上は高利回りに見える物件でも手残りが少なくなることがあります。ノンバンクを使うこと自体が悪いわけではありませんが、短期的な購入しやすさだけで判断すると、長期運用で苦しくなる可能性があります。
都市銀行は、一般的に審査のハードルが高くなりやすい相談先です。高属性の方や資産背景がある方、大きな融資案件では検討余地がありますが、築古戸建てや小規模な低価格物件では難しいケースもあります。都市銀行を第一候補にするより、公庫、地銀、信金、提携金融機関など、物件と属性に合った相談先を選ぶことが現実的です。
金融機関を選ぶときは、金利の低さだけで決めないことが大切です。融資期間、自己資金割合、対象エリア、物件種別、団体信用生命保険の有無、繰上返済の条件、追加融資への影響なども確認する必要があります。最初の融資の組み方が、2戸目以降の投資に影響することもあるため、将来の資産拡大まで見て選びましょう。
住宅ローンを投資用に使うことは避けるべきです
戸建て投資に、自己居住用の住宅ローンを使うことは避けるべきです。住宅ローンは、本人や家族が住むための住宅取得を目的としたローンであり、賃貸に出して収益を得る投資用物件とは目的が異なります。
特にフラット35などの住宅ローンを、投資用物件の購入に使うことは大きなリスクがあります。自己居住用として申し込みながら、実際には賃貸に出すような使い方をすると、契約違反や不適正利用として扱われる可能性があります。金融機関から一括返済を求められる、今後の借入に悪影響が出る、といった事態につながるおそれがあります。
「金利が低いから住宅ローンを使いたい」と考える方もいますが、投資用には投資用ローンや事業性融資を検討するのが基本です。投資用ローンは住宅ローンより金利が高くなることがありますが、その分、賃貸収入を前提に審査されます。正しい目的のローンを使うことが、長期的に安心して投資を続ける前提になります。
当社では、融資を考える際に、借入方法の適法性や契約上のリスクも大切にしています。目先の金利だけを優先して、あとから大きな問題になる進め方はおすすめしていません。戸建て投資は長く続けるものだからこそ、最初から金融機関に説明できる形で計画を整えることが重要です。
費用は物件価格だけでなく諸経費まで見ます
フルローンでも諸経費や予備費は別に考えます
フルローンを利用できる場合でも、自己資金がまったく不要になるとは限りません。物件購入費を借入でまかなえる場合でも、登記費用、仲介手数料、火災保険料、固定資産税の清算金、融資事務手数料などの諸経費が別途発生します。
当社の公式案内でも、フルローン利用時には物件購入費を抑えられる一方で、登記費用や仲介手数料などの諸経費は別途必要になると説明しています。つまり、「フルローン=手元資金ゼロで安全に始められる」という意味ではありません。むしろ、自己資金をどれだけ残し、運用中の予備費を確保できるかが重要です。
戸建て投資では、購入直後に小さな修繕が発生することもあります。新築や築浅であっても、設備の不具合、入居前の軽微な補修、広告費、火災保険や保証関連の費用などを見込んでおくと安心です。築古物件であれば、屋根、外壁、水回り、給湯器、床下、シロアリ、雨漏りなど、まとまった費用が必要になる可能性があります。
費用を見るときは、物件価格を本体価格、諸経費を購入時の追加費用、修繕や空室対策費を運用中の費用として分けると整理しやすくなります。購入前に見積もりで確認したいのは、総額でいくら必要か、借入でまかなえる範囲はどこまでか、自己資金として残すべき金額はいくらかという点です。
リフォーム費用は収支を崩さない範囲で計画します
築古戸建てや中古戸建てを購入する場合、リフォーム費用の見込みは融資判断にも収支にも大きく影響します。購入価格が安くても、リフォーム費用が高くなれば、総投資額は大きくなります。
たとえば、物件価格300万円、リフォーム費200万円、諸経費や予備費を含めて総額が600万円近くになる場合があります。家賃が月6万円見込めるとしても、借入額、金利、返済期間によっては、手残りが十分に残らないことがあります。表面利回りだけでなく、リフォーム後の実質的な収支を見ることが欠かせません。
リフォーム費用で注意したいのは、見た目を良くする工事と、貸し出すために必要な工事を分けることです。壁紙や床の張り替えだけで済む物件もあれば、給排水管、電気設備、屋根、外壁、耐震性など、目に見えにくい部分に費用がかかる物件もあります。入居者に安心して住んでもらうための工事を後回しにすると、入居後のトラブルや追加出費につながります。
リフォーム費を借入に含められるかどうかは、金融機関や物件内容によって変わります。購入資金と一体で相談できる場合もあれば、別のローンを検討する場合もあります。事前に見積もりを取り、家賃収入から返済しても収支が残るかを確認してから進めることが大切です。
返済中の空室や金利上昇も数字に入れておきます
戸建て投資の融資計画では、満室時の家賃だけでなく、空室や金利上昇も想定しておく必要があります。購入時の収支が黒字でも、空室期間が続いたり、金利が上がったりすると、手元資金から返済する場面が出てきます。
戸建て賃貸はファミリー層が入居すると長く住んでもらいやすい一方で、退去後の原状回復費や募集期間が大きくなることがあります。単身向け物件より募集対象が限られるエリアもあるため、周辺の賃貸需要を確認することが大切です。家賃を高く設定しすぎると、入居が決まらず、結果的に収支が悪化することもあります。
金利についても、固定金利か変動金利か、返済期間をどう設定するかでキャッシュフローは変わります。変動金利を選ぶ場合は、将来の返済額上昇に耐えられるかを確認しておきましょう。固定金利は返済計画を立てやすい一方で、条件によっては当初の金利が高くなる場合があります。
当社では、家賃収入からローン返済、管理費、固定資産税、保険料、修繕費を差し引いた手残りを見ることを重視しています。さらに、空室時でも数か月は返済できる予備費を確保できるかも確認します。戸建て投資は、想定通りに進む月だけでなく、想定外が起きた月にも耐えられる計画にしておくことが安心につながります。
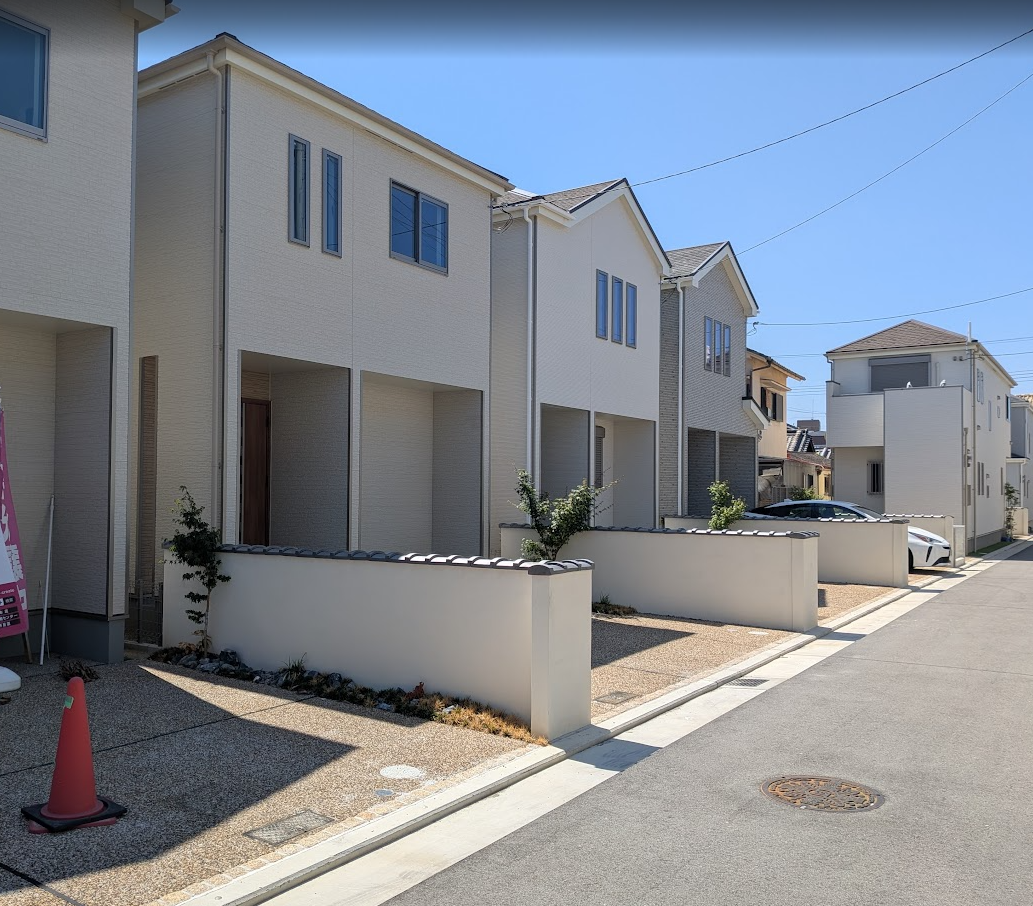
築古戸建てと新築戸建てでは融資の見られ方が違います
築古やボロ戸建ては担保評価と修繕費に注意します
築古戸建てやボロ戸建ては、少ない資金で始めやすく見える一方で、融資では慎重に見られやすい物件です。理由は、建物の耐用年数、担保評価、修繕費、入居付け、売却時の出口に不安が残りやすいからです。
築年数が古い物件は、建物の評価が伸びにくく、土地の評価が中心になることがあります。土地の価値が低いエリアや、道路付けに問題がある物件では、金融機関から見た担保価値が十分に出ないこともあります。物件価格が安くても、担保として評価しにくければ、希望通りの融資が受けられない場合があります。
また、築古物件は修繕費の読み違いが起きやすいです。購入前には気づきにくい雨漏り、配管劣化、床の傾き、シロアリ、外壁の傷みなどが後から見つかることがあります。リフォーム費用を抑えすぎると入居者満足度が下がり、入居後のクレームや退去につながる可能性もあります。
築古戸建てを選ぶ場合は、価格の安さだけで判断しないことが大切です。リフォーム後の総額、想定家賃、周辺需要、将来売却できるか、再建築できるかまで確認しましょう。築古投資には魅力もありますが、初心者が融資を使って取り組む場合は、リスクを数字で把握してから進める必要があります。
新築や築浅戸建ては賃貸需要と出口を見てし判断ます
新築や築浅戸建ては、建物の劣化リスクが比較的低く、入居希望者にとっても魅力を感じてもらいやすい物件です。特にファミリー層向けの戸建て賃貸は、一定の需要があるエリアでは安定した家賃収入を見込みやすくなります。
ダイワライセットでは、新築戸建てや築浅戸建てを収益物件として扱い、融資可能な物件情報も紹介しています。公式サイトでも、キャッシュフローの出るフルローンが可能な資産性の高い物件があること、2023年から2025年のフルローン取引実績が92.5%であることを掲載しています。ただし、これはすべての方やすべての物件でフルローンを保証するものではありません。お客様の属性や金融機関の審査、物件内容によって結果は変わります。
新築や築浅戸建てで見るべきポイントは、購入価格、家賃設定、返済額、将来の売却可能性です。新しい物件は修繕リスクが低い反面、購入価格が高くなることがあります。家賃収入に対して返済額が重くなれば、キャッシュフローが残りにくくなります。そのため、単に「新しいから安心」と考えるのではなく、返済後の手残りと出口を確認することが大切です。
また、土地付きの戸建ては、将来的な再建築や売却、共同担保としての活用など、区分マンションとは違う選択肢を持てる場合があります。長期的に資産を増やしたい方にとっては、この出口の見え方も重要な判断材料になります。
再建築不可や違法性のある物件は慎重な確認が必要です
戸建て投資では、再建築不可物件や法的な問題を抱える物件に注意が必要です。価格が安く、利回りが高く見えても、融資が難しい、売却しにくい、修繕や建て替えに制限があるといったリスクがあります。
再建築不可物件とは、現在の建物を取り壊したあとに新しく建て直せない可能性がある物件です。道路に十分に接していない、建築基準法上の条件を満たしていないなどの理由があります。賃貸に出せる場合もありますが、金融機関の担保評価は低くなりやすく、将来売却するときにも買い手が限られることがあります。
違法建築や増改築履歴が不明な物件も注意が必要です。建ぺい率や容積率を超えている、未登記部分がある、用途地域に合わない使い方をしているなどの場合、融資や保険、売却に影響する可能性があります。購入前に重要事項説明や登記簿、建築確認、道路状況、境界、修繕履歴を確認しておくことが重要です。
当社では、戸建て収益物件を提案する際に、リスクのある物件を無理にすすめるのではなく、物件の状態や出口まで確認しながら進めることを大切にしています。安く買うことだけを目的にすると、購入後に自分では対処しきれない問題を抱えることがあります。融資を使う場合はなおさら、金融機関にも説明できる安全性と収支の両方を確認しましょう。
当社では融資と管理まで一体で計画します
ダイワライセットは戸建て収益物件を専門に扱います
株式会社ダイワライセットは、大阪市西区立売堀に拠点を置く不動産投資会社です。本町駅から近い場所に事務所を構え、投資用戸建物件やファミリー向け収益物件を中心に、物件紹介、ファイナンス、管理まで一貫してサポートしています。
当社が大切にしているのは、キャッシュフローの出る物件を選ぶことです。市場には、節税を前面に出した物件や、見た目の利回りだけが高い物件もあります。しかし、不動産投資の本質は、毎月の家賃収入から必要経費と返済を差し引いたあとに、健全な手残りがあることだと考えています。
戸建て収益物件は、ファミリー層の賃貸需要を見込める点や、土地を所有できる点に魅力があります。新築や築浅の戸建てであれば、建物劣化リスクを抑えやすく、入居希望者にも選ばれやすい場合があります。一方で、エリアや価格、融資条件を間違えると、返済後の手残りが薄くなることもあります。
そのため、当社では「融資が取り組める物件」「キャッシュフローが出る物件」「出口が見える物件」という考え方を大切にしています。購入前から売却や次の投資まで見据え、単なる物件紹介ではなく、長く資産形成を続けられる計画を一緒に考えます。
相談では属性と物件の両方から融資可能性を見ます
融資相談では、お客様の属性と物件の内容を分けて確認します。どちらか一方だけが良くても、融資や運用がうまくいくとは限りません。
お客様側では、職業、年齢、年収、勤務先、勤続年数、既存借入、自己資金、家族構成、今後の投資目標などを確認します。当社のお問い合わせフォームでも、ご職業、ご年齢、税込年収などを入力いただく項目があります。これは、物件紹介の前に、融資の可能性や無理のない返済計画を把握するために大切な情報だからです。
物件側では、価格、所在地、築年数、間取り、想定家賃、利回り、担保価値、管理のしやすさ、出口の見え方などを確認します。たとえば同じ年収の方でも、購入する物件が新築戸建てなのか、築50年の戸建てなのか、再建築不可なのかによって、金融機関の見方は変わります。
相談の段階では、「今の条件で買えるか」だけでなく、「買ったあとに増やしていけるか」も大切です。1戸目でキャッシュフローが残らない物件を選ぶと、2戸目以降の融資に影響する場合があります。私たちは、お客様が真の資産家を目指せるよう、最初の一歩から無理のない資金計画を一緒に整理します。
購入後の管理まで考えることで本業と両立しやすくなります
戸建て投資は、購入して終わりではありません。入居者募集、家賃管理、修繕、クレーム対応、退去立会い、再募集など、購入後の管理が収益の安定に大きく関わります。
本業を持つ会社員や公務員の方にとって、入居者対応をすべて自分で行うのは簡単ではありません。夜間や休日にトラブルが起きることもありますし、家賃滞納や修繕手配に慣れていないと、精神的な負担も大きくなります。投資を始める前に、管理をどうするかまで決めておくと安心です。
ダイワライセットでは、紹介した物件の管理もサポートしています。家賃の入金管理、家賃滞納者への集金業務、入居者からのメンテナンス依頼対応、退去立会い、入居者募集まで、オーナー様に代わってサポートする内容を案内しています。管理委託料は家賃の3%+税です。
管理費はコストですが、安定運用のための必要な費用でもあります。自分で管理すれば費用は抑えられる一方、時間と手間がかかります。管理を任せる場合は、家賃収入から管理費を差し引いてもキャッシュフローが残るかを確認しましょう。融資計画と管理計画を最初から一体で考えることで、本業と不動産経営を両立しやすくなります。
戸建て投資の融資でよくある質問に答えます
戸建て投資でフルローンは可能本当にですか?
戸建て投資でフルローンを利用できる可能性はあります。ただし、すべての人やすべての物件で可能という意味ではありません。お客様の年収、職業、既存借入、自己資金、購入する物件の担保価値、家賃収入、返済計画によって審査結果は変わります。
当社では、キャッシュフローの出るフルローンが可能な資産性の高い物件を扱っており、公式サイトでは2023年から2025年のフルローン取引実績92.5%を掲載しています。ただし、融資条件は金融機関の方針や時期によって変わります。実績があることと、個別案件で必ず同じ結果になることは分けて考える必要があります。
フルローンを検討する場合は、毎月の返済額が家賃収入に対して重くなりすぎないかを確認しましょう。物件購入費を借入でまかなえても、登記費用、仲介手数料、火災保険料などの諸経費は別途必要になる場合があります。空室や修繕に備える手元資金も残しておくことが大切です。
ボロ戸建てでも融資を受けられますか?
ボロ戸建てでも、条件によっては融資相談の余地があります。ただし、新築や築浅戸建てに比べると、金融機関の評価は厳しくなりやすいです。築年数が古い、建物の状態が悪い、再建築できない、リフォーム費用が大きいといった場合は、担保評価や返済計画の面で慎重に見られます。
ボロ戸建て投資では、購入価格の安さに注目しがちですが、実際にはリフォーム費用と運用後の修繕費が重要です。購入費300万円でも、リフォームに300万円かかれば総投資額は600万円になります。さらに、入居付けに時間がかかれば、その間の返済や固定費を自己資金から支払う必要があります。
融資を使ってボロ戸建てを購入する場合は、物件資料、リフォーム見積もり、家賃査定、周辺の賃貸需要、出口の見通しを整えておくことが大切です。初心者の方は、価格の安さだけで判断せず、築古物件のリスクを理解したうえで、新築や築浅戸建てとの違いを比較することをおすすめします。
自宅の住宅ローンがあっても相談できますか?
自宅の住宅ローンがある方でも、投資用ローンを相談できる可能性はあります。実際に、住宅ローンを返済しながら不動産投資を始める方もいます。ただし、既存借入として審査に影響するため、返済比率や収入とのバランスを確認する必要があります。
金融機関は、住宅ローン、自動車ローン、カードローン、太陽光ローンなど、既存の借入状況を見ます。毎月の返済負担が大きい場合、新たな投資用ローンの審査が厳しくなることがあります。反対に、安定した収入があり、返済履歴に問題がなく、購入予定物件の収支が良好であれば、相談できる余地があります。
注意したいのは、自宅用の住宅ローンと投資用ローンを混同しないことです。自宅の住宅ローンがあるからといって投資ができないわけではありませんが、投資用物件には投資用の融資として正しく相談する必要があります。現在の借入状況を隠さず整理し、無理のない返済計画を作ることが大切です。
融資相談の前に何を準備すればよいですか?
融資相談の前には、ご自身の情報と物件情報を整理しておくと話が進めやすくなります。まだ具体的な物件が決まっていない場合でも、年収、職業、勤務先、勤続年数、自己資金、既存借入、投資目標を把握しておくことが大切です。
物件が決まっている場合は、販売図面、登記情報、固定資産税評価、想定家賃、リフォーム見積もり、周辺家賃相場、管理費用、想定利回りなどを準備します。築古戸建てであれば、雨漏り、傾き、シロアリ、再建築可否、道路付け、境界、未登記部分の有無も確認したい項目です。
収支シミュレーションでは、家賃収入だけでなく、ローン返済、管理費、固定資産税、保険料、修繕費、空室期間を入れて考えます。手元資金をどれだけ残せるかも重要です。
当社へのご相談では、最初からすべてを完璧に準備していただく必要はありません。分からない部分がある場合も、状況をお聞きしながら整理できます。物件購入前に確認することで、融資が難しい物件を先に避けられる可能性があります。
相談したら必ず購入しなければいけませんか?
相談したからといって、必ず物件を購入しなければならないわけではありません。むしろ、購入前に融資可能性や収支を確認し、無理がある場合は見送る判断も大切です。
戸建て投資では、勢いで購入してしまうと、あとから修繕費や空室、返済負担に悩むことがあります。特に融資を使う場合は、購入後に長期間返済が続きます。だからこそ、相談の段階で「この物件は本当に買ってよいか」「自分の属性で無理のない借入か」「キャッシュフローは残るか」を確認する必要があります。
当社では、物件紹介だけでなく、ファイナンス、管理、出口まで一体で考えることを大切にしています。お客様の状況によっては、すぐに購入するより、自己資金を整える、条件に合う物件を待つ、別の物件種別を検討するほうがよい場合もあります。
不安がある方は、購入を決める前にご相談ください。自分の年収や自己資金でどのような戸建て投資が現実的か、フルローンを検討できる可能性があるか、諸経費や管理費まで含めて無理がないかを一緒に整理できます。
戸建て投資の融資は借入後の収支まで見て判断する
- 戸建て投資でも融資を受けられる可能性はある
- 審査では購入者の属性と物件の担保価値が見られる
- 借りられる額より返済後に残るキャッシュフローが重要である
- フルローンでも登記費用や仲介手数料などの諸経費は別に考える
- 築古戸建ては価格の安さだけでなく修繕費と出口を見る必要がある
- 新築や築浅戸建ては修繕リスクを抑えやすいが価格と返済額の確認が必要である
- 公庫や地銀や信金は事業計画と地域性の説明が大切である
- ノンバンクは相談余地がある一方で金利と手残りを慎重に見る
- 住宅ローンを投資用物件に使うことは避けるべきである
- リフォーム費用は購入費と合わせた総投資額で判断する
- 空室や金利上昇を入れた収支シミュレーションが必要である
- 再建築不可や違法性のある物件は融資も売却も難しくなりやすい
- ダイワライセットでは融資可能物件と管理まで一体で相談できる
- 初心者は購入前に年収や自己資金に合う物件か確認することが重要である
- 無理な借入を避けて長く家賃収入を積み上げる考え方が大切である
お急ぎの場合は電話窓口まで、
お気軽にお問い合わせください。
Access
Access
株式会社ダイワライセット
| 住所 | 〒550-0012 大阪府大阪市西区立売堀1-2-14 本町産金ビル8階 Google MAPで確認 |
|---|---|
| 電話番号 |
06-6534-1143 |
| FAX番号 | 06-6534-4143 |
| 営業時間 | 10:00~20:00 |
| 定休日 | 水,日,祝 |
| 代表者名 | 山口 隆 |
Contact
お問い合わせ
Contact
お問い合わせ
Instagram
インスタグラム
インスタグラム
Related
関連記事
Related
関連記事
-
 2026.09.10戸建て投資の融資は滋賀銀行で組める?年収・5,000万円基準・注意点
-
 2025.10.07フルローン活用法で成功する戸建て投資!
-
 2025.12.08戸建て投資で新たな収益の柱を創る
-
 2025.11.25初心者でも安心!戸建て投資の第一歩を踏み出そう
-
 2025.11.20夢の戸建て投資をフルローンで実現!
-
 2025.11.17新築戸建て投資、フルローンで始める資産形成の第一歩!
-
 2025.11.13自分だけの資産を手に入れる!兵庫の戸建て投資で未来を切り拓こう
-
 2025.11.11戸建て投資、大阪で新たな資産形成を始めよう!
-
 2025.10.21新築戸建て投資、夢をリアルに。フルローンで始める不動産投資!
-
 2026.08.12融資を使った戸建て投資の始め方|銀行選びから物件判断までやさしく解説
-
 2026.06.21戸建て投資でフルローンは可能?融資条件と注意点を解説
-
 2026.09.07戸建て投資の融資で迷う方へ|滋賀銀行の最新事情と他行との比較ポイント
-
 2026.06.24新築戸建て投資の融資は可能?注意点と自己資金の考え方
-
 2025.01.28戸建て投資で資産を築く!北大阪の魅力を最大限に活かそう!
-
 2025.01.30京都市で夢の戸建て投資を実現!
-
 2025.02.04和歌山の戸建て投資で新しい収益の扉を開こう!
-
 2025.04.04夢のフルローンで戸建て投資を実現しよう!