戸建て投資の融資は銀行名より「自分と物件の組み合わせ」で判断
戸建て投資でも銀行融資を利用できる可能性
戸建て投資でも、不動産投資用の融資を利用できる可能性があります。ただし、住宅を自分で購入するときの住宅ローンとは審査の考え方が異なります。
投資用不動産への融資では、申込者本人の収入や勤務状況だけでなく、購入する物件そのものも重要です。家賃収入がどの程度見込めるか、担保としてどの程度評価できるか、エリアに賃貸需要があるかなどを金融機関が確認します。
そのため、「年収が高ければどんな戸建てでも融資される」「高利回りなら融資されやすい」と単純に考えることはできません。
特に戸建ては物件ごとの差が大きいため、築年数、土地評価、建物状態、接道状況、再建築の可否、周辺の賃貸需要などによって融資判断が変わります。
最初に「融資してくれる銀行はどこか」と考えるより、「自分はどのような条件で、どの物件なら融資を検討できるのか」を整理するほうが現実的です。
融資先を探す前に整理したい3つの条件
戸建て投資の融資では、大きく分けて「自分」「物件」「金融機関」の3つを確認します。
- 投資家側の条件
- 年収や職業、勤務先、勤続年数
- 金融資産や自己資金
- 住宅ローンを含む現在の借入状況
- すでに所有している投資物件や投資経験
- 物件側の条件
- 物件価格と想定家賃
- 所在地や周辺の賃貸需要
- 新築・築浅・築古などの築年数
- 土地や建物の担保評価
- 再建築の可否や法的な問題の有無
- 金融機関側の条件
- 対象となるエリア
- 対象とする物件種別
- 投資家属性に対する審査方針
- 融資期間や金利
- 自己資金に対する考え方
同じ投資家でも、購入する物件が変われば結果が変わることがあります。逆に、同じ物件でも金融機関を変えると判断が異なる可能性があります。
だからこそ、戸建て投資では銀行ランキングだけを見るのではなく、この3つの組み合わせから融資戦略を考える必要があります。
融資を使った戸建て投資に向いている人と注意したい人
融資を使った戸建て投資は、自己資金をすべて一つの物件へ投入せず、手元資金を残しながら資産形成を進めたい方にとって有力な選択肢になります。
特に、給与など一定の収入があり、長期的な資産形成を考えている会社員、公務員、士業などは、融資を活用した不動産投資を検討しやすいケースがあります。
一方で、「借りられる金額=安全に投資できる金額」と考えるのは避けたいところです。
家賃収入からローン返済だけでなく、管理費用、固定資産税、保険、修繕費、空室期間なども負担します。満額に近い融資を受けられたとしても、返済後にほとんど資金が残らないのであれば、長期的な運用では余裕を失う可能性があります。
融資額の大きさよりも、返済後にどの程度のキャッシュフローが残るかを確認することが重要です。
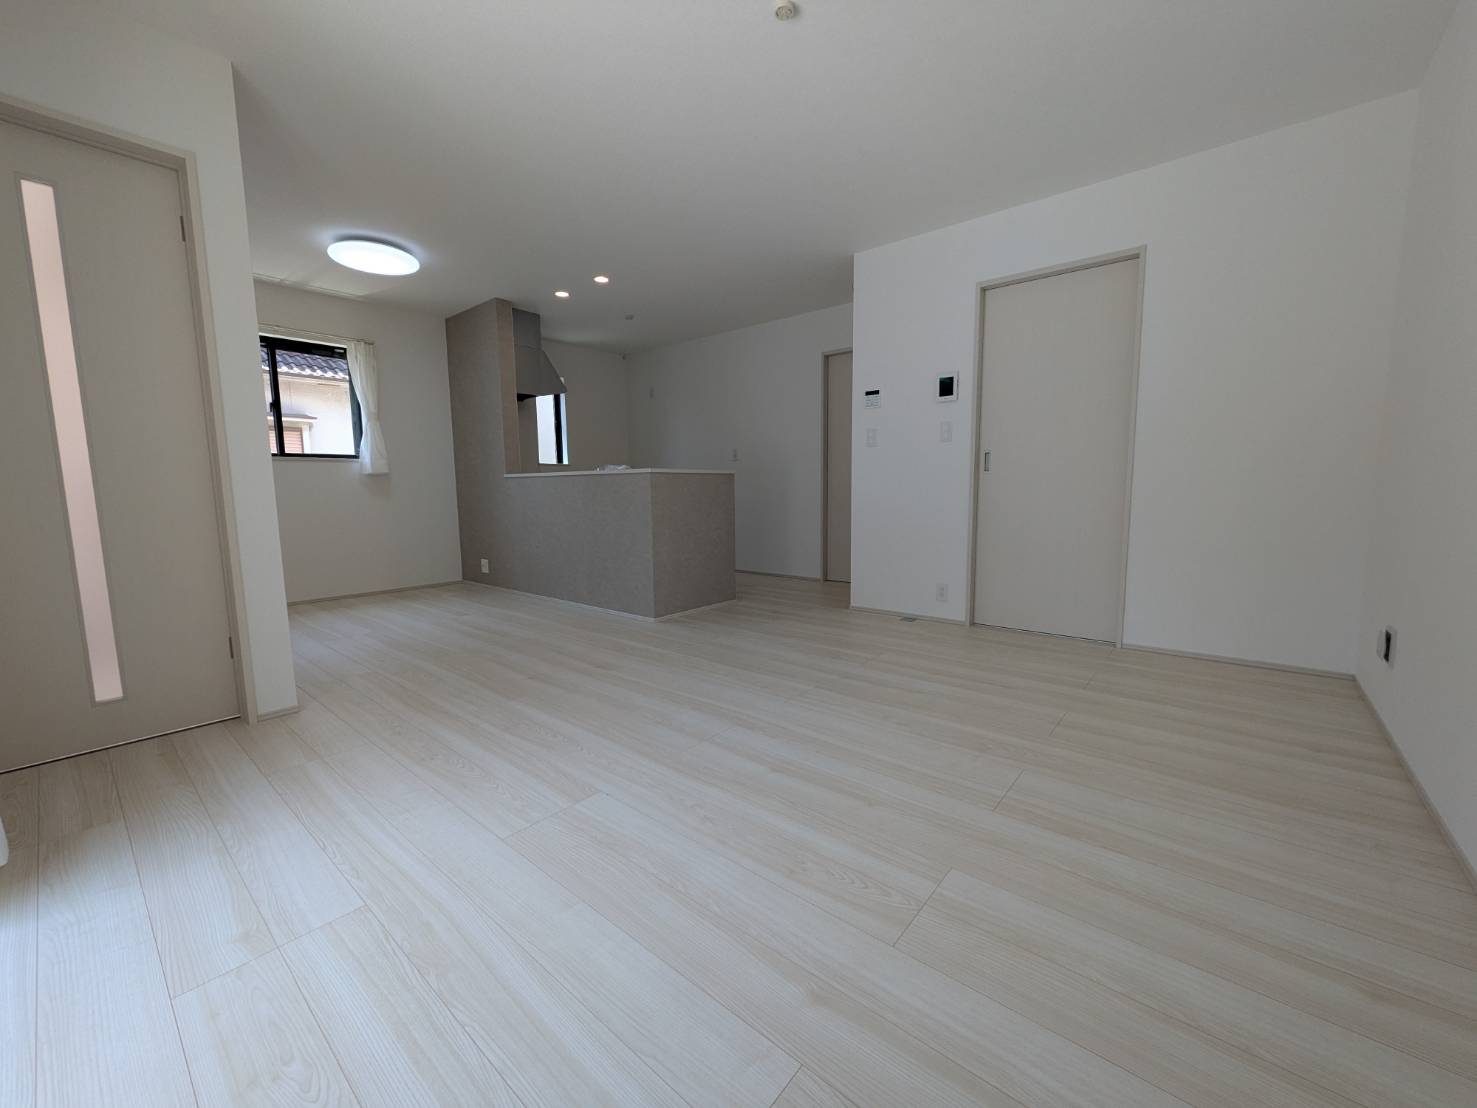
戸建て投資で相談先になる銀行・金融機関の選び方
地方銀行・信用金庫はエリアと物件の相性を確認
戸建て投資では、地方銀行や信用金庫が候補になることがあります。ただし、それぞれ営業エリアや融資対象が異なるため、単純に金利だけを比べることはできません。
地方銀行では、投資家の居住地、勤務先、購入する物件の所在地などによって取り扱いの可否が変わることがあります。信用金庫も地域との結びつきを重視するため、物件や申込者が営業エリアから外れている場合には相談できないことがあります。
一方、エリアや条件が合えば、地域の不動産事情を踏まえて相談できる可能性があります。
そのため、「地方銀行と信用金庫のどちらが優れているか」ではなく、自分の居住地や勤務先、購入する戸建ての所在地に対応しているかを最初に確認します。
融資条件は時期や申込者によっても変わるため、具体的な金利や融資期間については実際の申込時に確認する必要があります。
日本政策金融公庫を検討するときの考え方
戸建て投資の資金調達では、日本政策金融公庫を検討する方もいます。
ただし、公庫を含め、どの金融機関でも「戸建て投資なら必ず利用できる」と考えることはできません。購入目的や事業計画、申込者の状況などを踏まえて個別に判断されます。
大切なのは、単に「借りられるか」を確認するのではなく、返済期間や毎月の返済額まで含め、事業として継続できる計画になっているかを見ることです。
想定家賃を高く設定しすぎたり、空室や修繕費を考慮しなかったりすると、融資を受けられても実際の運用で資金不足になる可能性があります。
金融機関への相談前に、購入価格、想定家賃、年間経費、ローン返済、空室時の余裕などを整理しておくと、投資そのものの妥当性も判断しやすくなります。
ノンバンクを選択肢に入れる場合の注意点
銀行などで希望する融資を受けられない場合、ノンバンクが候補に入ることもあります。
ただし、金融機関によって金利や融資期間などの条件は異なります。利用できるかどうかだけではなく、返済後の収支まで確認することが欠かせません。
たとえば、融資が受けやすくなったとしても、毎月の返済額が増えてキャッシュフローがほとんど残らなくなれば、空室や修繕が発生したときに対応しにくくなります。
そのため、銀行で断られたからすぐに別の金融機関へ申し込むのではなく、「なぜ難しかったのか」を整理することが先です。
投資家側の条件なのか、物件評価なのか、自己資金なのかによって、次に取るべき対応は変わります。
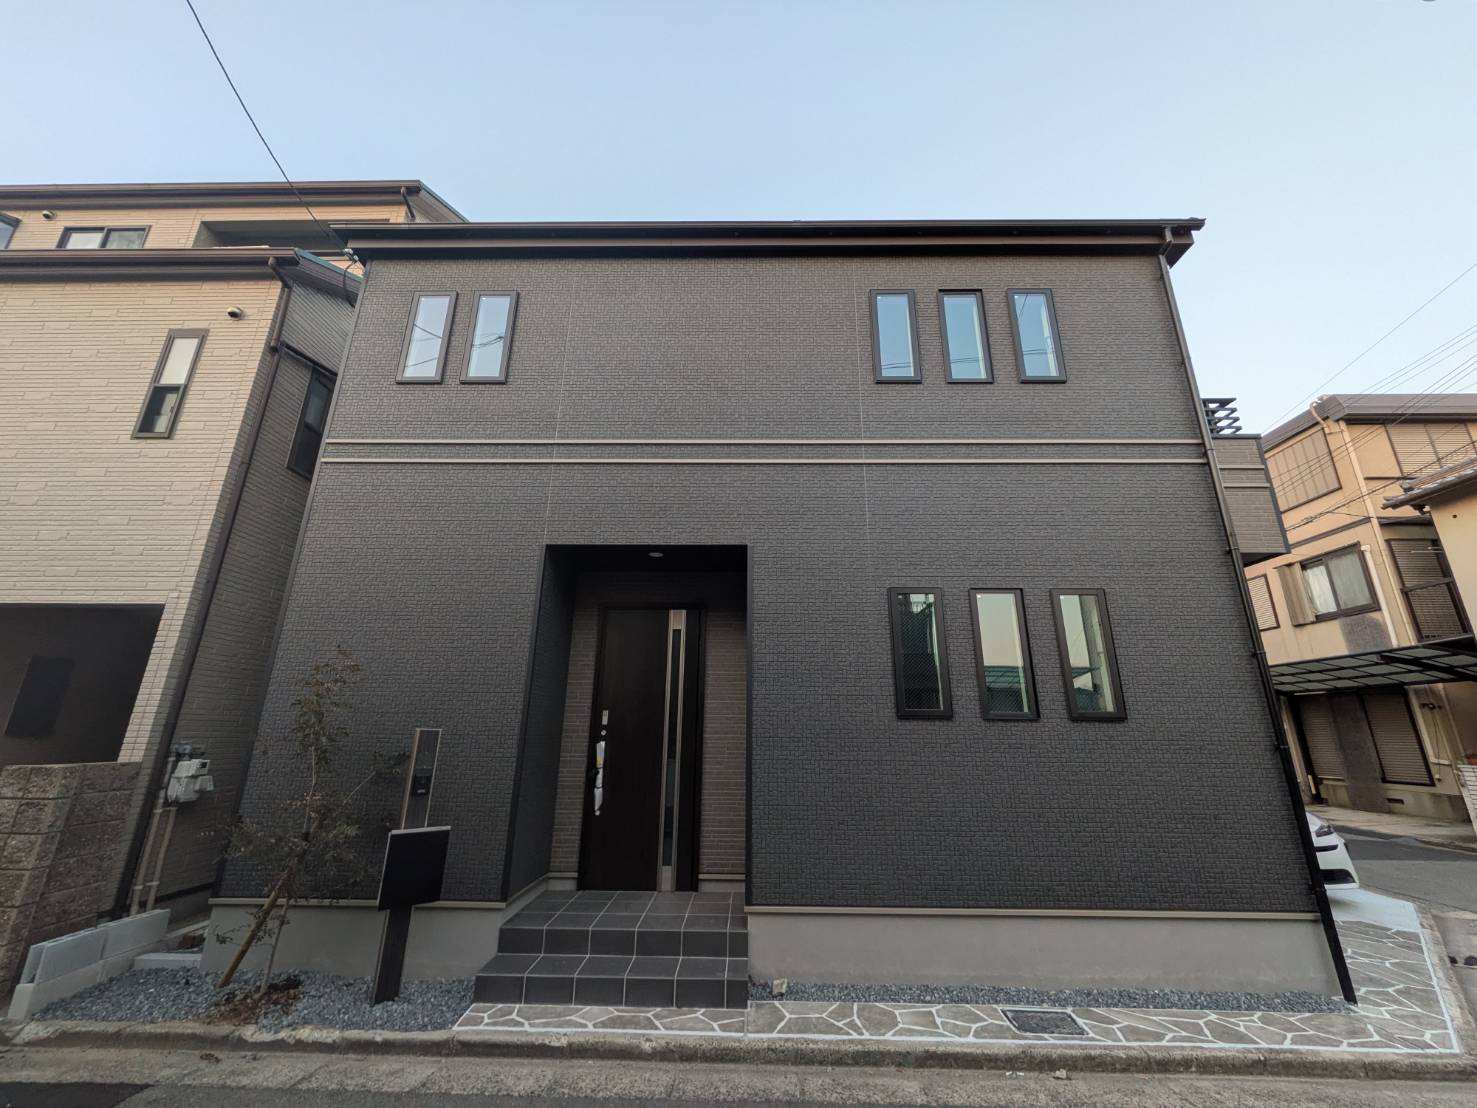
戸建て投資ローンの審査で確認される主なポイント
年収・勤務先・金融資産・既存借入などの投資家属性
投資用ローンでは、申込者本人の返済能力を判断するため、さまざまな情報が確認されます。
代表的なのは、職業、勤務先、勤続年数、年収、金融資産、現在の借入状況などです。すでに住宅ローンや自動車ローン、不動産投資ローンなどを利用している場合、その返済状況も判断材料になります。
ダイワライセットのお問い合わせフォームでも、職業、年齢、税込年収などを確認しています。これは、物件を紹介する前に、どのような資金計画が現実的なのかを整理するためです。
ただし、「年収○万円以上なら通る」と一律に決めることはできません。
年収が同じでも、金融資産や既存借入、勤務状況、購入する物件によって融資判断は変わります。自分の属性だけを見て可能性を決めつけず、物件条件と合わせて確認することが重要です。
担保価値・築年数・立地・収益性などの物件評価
戸建て投資の融資では、投資家本人だけでなく物件の評価も重要です。
ダイワライセットでも、ファイナンスを考えるうえで「購入希望者の属性」と「物件の担保価値」を重要な要素として扱い、担保価値を意識した物件仕入れと融資支援を行っています。
戸建ての場合、特に確認したいのは次のような項目です。
- 物件所在地と周辺の賃貸需要
- 土地と建物の評価
- 築年数と建物状態
- 接道条件と再建築の可否
- 想定できる家賃
- 購入価格に対する収益性
- 将来売却するときの選択肢
利回りが高く見えても、再建築できない物件や賃貸需要が弱いエリアでは、融資や出口で問題になる可能性があります。
逆に、表面上の利回りだけでは突出していなくても、土地価値や賃貸需要、築年数などを総合的に見れば、長期運用しやすい物件もあります。
自己資金と融資期間はキャッシュフローまで含めて判断
自己資金をいくら入れるかは、単に審査を通過するためだけの問題ではありません。
自己資金を多く入れれば借入額が減り、毎月の返済負担を抑えられる可能性があります。一方で、手元資金を物件購入に使いすぎると、修繕や次の物件購入に使える資金が少なくなります。
融資期間も同様です。期間が長くなれば一般的には毎月の返済負担を抑えやすくなりますが、返済総額や売却時の残債も考える必要があります。
ダイワライセットでは、不動産投資の本筋としてキャッシュフローを重視し、融資を利用する場合も返済後にどの程度の資金が残るかを考えた提案を行っています。
融資条件を見るときは、「金利」「借入額」「期間」の一つだけではなく、毎月の家賃収入から諸経費と返済額を差し引いたあとに何が残るのかまで確認することが大切です。
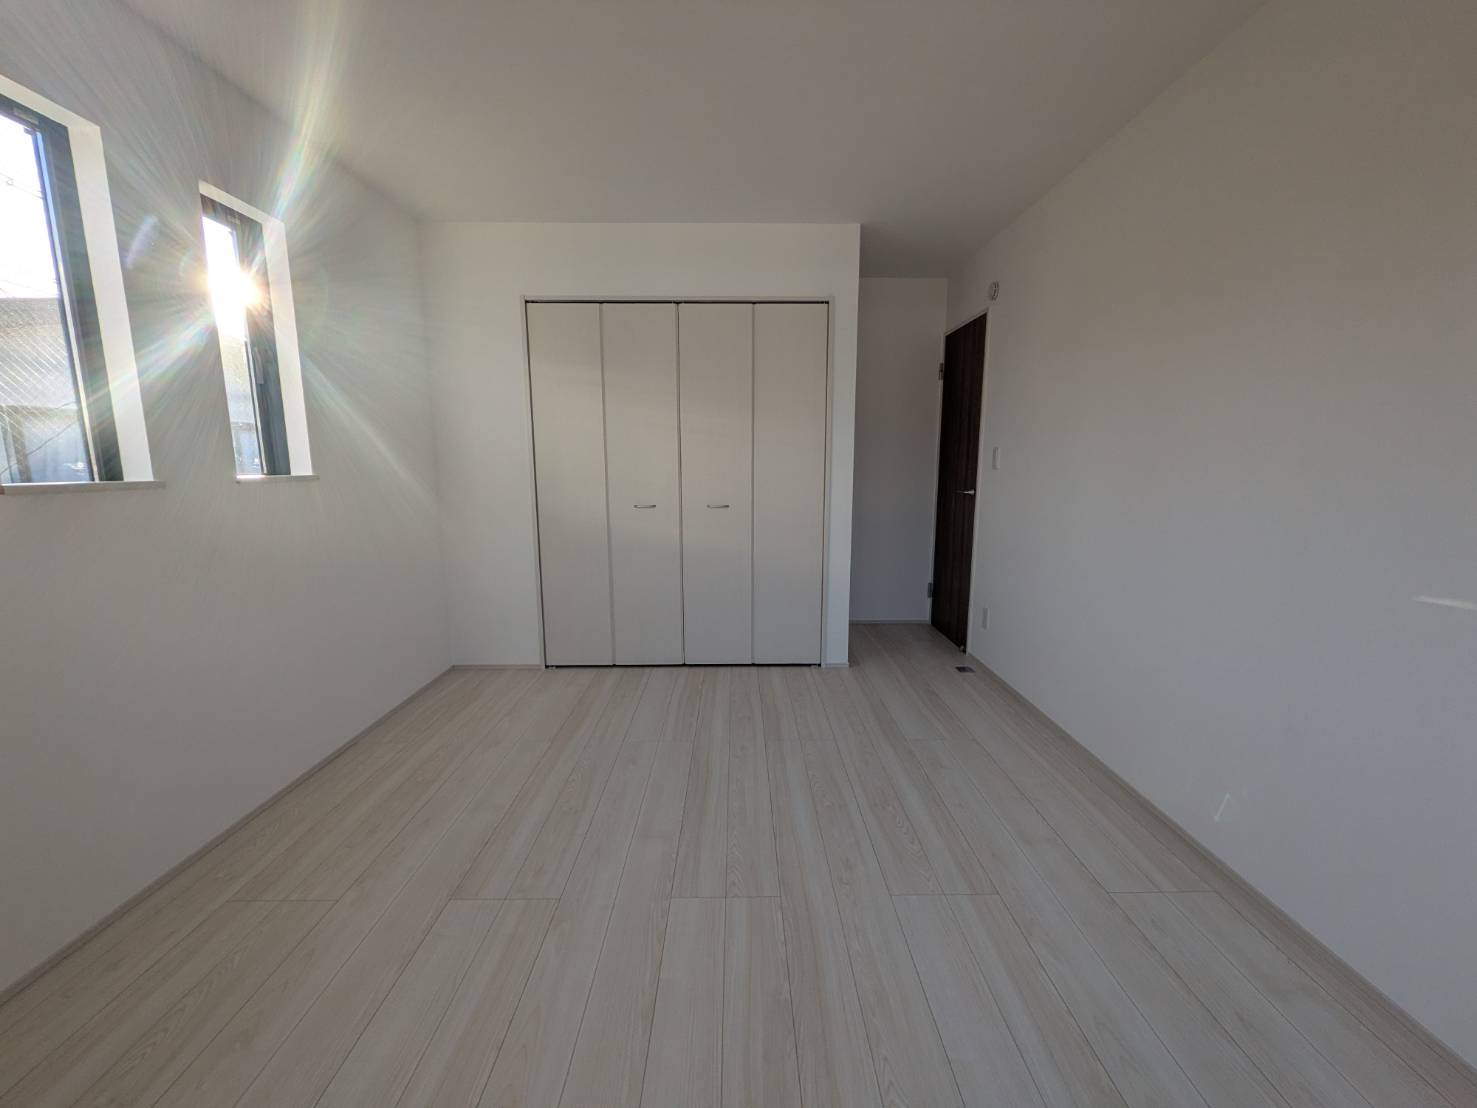
築古・新築・築浅で変わる戸建て投資の融資判断
築古戸建ては価格の安さだけで判断しない
築古戸建ては、取得価格を抑えられる可能性がある一方、融資では物件評価が難しくなる場合があります。
建物の築年数だけでなく、土地評価、接道状況、再建築の可否、修繕状態、賃貸需要などを確認する必要があります。
特に注意したいのが、「安く買えるから利回りが高い」という理由だけで購入を決めることです。
購入直後に大きな修繕が必要になったり、入居者募集に時間がかかったりすると、想定していた収益が得られない可能性があります。さらに将来の買主が融資を利用しにくい物件では、売却時の選択肢も狭くなります。
築古戸建てを検討するときは、現在の家賃だけを見るのではなく、融資、修繕、賃貸需要、出口まで一緒に確認する必要があります。
新築・築浅戸建ては融資と賃貸経営を一緒に確認
新築・築浅戸建ては、建物状態を把握しやすく、築古物件と比較すると購入直後の大規模修繕リスクを抑えやすいことが特徴です。
ダイワライセットでは、新築・築浅の戸建て収益物件を扱い、融資可能性だけでなく、賃貸需要やキャッシュフロー、将来の出口まで含めて物件を検討しています。公式サイトには新築・築浅戸建てを含む融資可能物件情報や、実際の販売・融資事例も掲載されています。
ただし、新築だから安全、築浅だから必ず収益が出るわけではありません。
購入価格に対して家賃が十分か、周辺にファミリー層の需要があるか、駐車場や間取りが地域のニーズと合っているかなども確認が必要です。
物件の新しさだけではなく、「融資後に安定して賃貸経営を続けられるか」という視点が重要になります。
融資が通っても買うべきとは限らない理由
不動産投資で意外と見落とされやすいのが、「融資可能」と「投資として適している」は別という点です。
金融機関が融資を承認したとしても、その物件が自分の投資目的に合っているとは限りません。
たとえば、ローン返済後の手残りが少ない、修繕費を考えると余裕がない、周辺の賃貸需要が弱い、将来売却しにくいといった問題があれば、融資が受けられても慎重な判断が必要です。
私たちが物件を見る際も、融資を受けられることだけを目的にはしていません。
「融資の取り組める物件」「キャッシュフローが見込める物件」「出口を考えられる物件」という考え方を重視し、購入後まで見据えた判断を大切にしています。
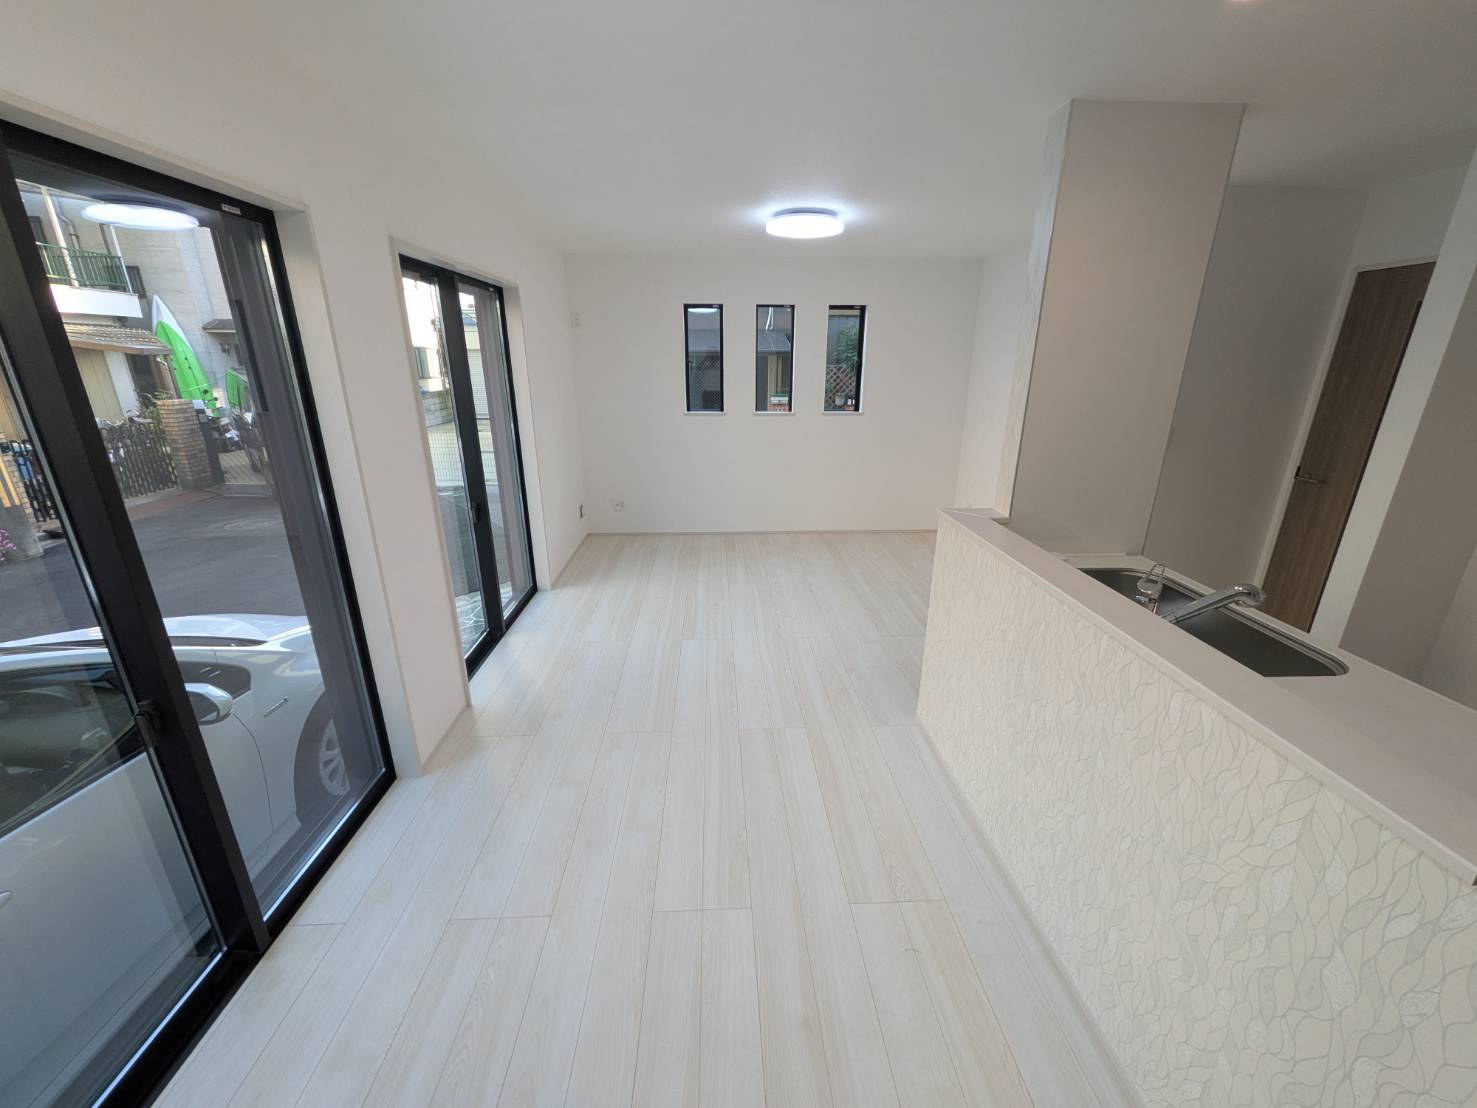
銀行に相談する前に準備したい融資戦略
物件探しと銀行探しを別々に進めない考え方
戸建て投資では、「先に銀行を決めてから物件を探す」「先に物件を買うと決めてから銀行を探す」という二者択一で考えないほうが進めやすくなります。
理由は、金融機関によって取り扱える物件やエリア、申込者の条件が違うためです。
魅力的な物件を見つけても、その物件を取り扱える金融機関が見つからなければ購入できません。反対に、事前に融資枠の目安だけ分かっていても、金融機関の評価に合わない物件を選べば融資が難しくなることがあります。
そのため、実務では投資家側の条件を整理したうえで、融資の可能性と物件探しを並行して進めることが重要です。
特に2戸目、3戸目まで増やしたい場合は、最初の一戸だけでなく、その後の借入余力まで考えて進める必要があります。
銀行へ相談するときに整理したい資料と情報
金融機関へ融資相談をするときは、「この物件を買いたい」という希望だけではなく、投資家側と物件側の情報を整理しておくと話が進みやすくなります。
一般的には、次のような情報を整理しておくとよいでしょう。
- 本人確認や勤務先、年収に関する情報
- 預貯金やその他金融資産の状況
- 住宅ローンなど現在の借入状況
- 購入を検討している物件の所在地や価格
- 土地・建物・間取りなどの物件資料
- 想定家賃や年間収入
- 管理費用、税金、保険、修繕費などの想定
- 購入後の収支計画
すべてを自分だけで精密に作成する必要はありません。
特に賃料査定や物件評価、融資の選択肢については専門知識が必要になるため、購入を検討している段階から不動産会社へ相談する方法もあります。
銀行に断られた場合の次の選択肢
一つの金融機関で融資を断られたからといって、すぐに戸建て投資そのものを諦める必要はありません。
ただし、理由を整理せず次々と申し込むのも適切ではありません。
まず確認したいのは、どこに問題があった可能性があるかです。
投資家側の借入状況が影響しているのであれば、自己資金や借入計画を見直す方法があります。物件の担保評価が低いのであれば、金融機関を変えるだけでなく、購入価格や物件そのものを見直すことも選択肢です。
収支が不足しているのであれば、家賃想定や融資期間を楽観的に変えるのではなく、その物件を見送る判断も必要です。
「何とか融資を通す」ことより、「無理なく運用できる物件に融資を使う」ことを優先すると、長期的な資産形成につながりやすくなります。
ダイワライセットの戸建て投資とファイナンス支援
融資・キャッシュフロー・出口まで考えた物件選定
ダイワライセットでは、戸建て収益物件やファミリー向け区分マンションを中心に、物件紹介からファイナンス、購入後の管理まで一貫して支援しています。
特に大切にしているのが、購入できるかどうかだけではなく、購入後にキャッシュフローが残るかという考え方です。
公式サイトでも、投資用戸建てについて融資の取り組める物件、キャッシュフローの見込める物件、出口を考えられる物件を重視する方針を示しています。
融資額が大きいこと自体を目的にするのではなく、その融資を利用してどのような資産形成ができるかを考えることが重要です。
「銀行からいくら借りられるか」ではなく、「この物件をこの条件で借りた場合に、投資として成立するか」というところから確認していきます。
新築・築浅戸建てを中心とした融資可能物件の提案
ダイワライセットでは、新築・築浅戸建てを含む戸建て収益物件を扱っています。
公式サイトには、岸和田市、加古川市、明石市、堺市、枚方市などで取り扱った新築戸建てを含む販売事例が掲載され、融資を利用した事例も紹介されています。
私たちが新築・築浅戸建てを見るときも、「新しいから」という理由だけで判断することはありません。
ファミリー層の需要、立地、物件価格、想定家賃、融資条件、将来の売却などを組み合わせて考えます。
戸建て投資では、物件ごとに条件が大きく異なります。インターネット上の銀行ランキングだけで判断するのではなく、実際に検討している物件とご自身の状況を組み合わせて確認することが大切です。
購入後の賃貸管理まで含めた長期的な資産形成
不動産投資は、融資が実行され、物件を購入した時点がゴールではありません。
購入後には、入居者募集、家賃管理、修繕、退去対応などの賃貸管理が続きます。
ダイワライセットでは、紹介した物件について購入後の賃貸管理も支援しており、家賃の入金管理、入居者対応、退去時の対応、入居者募集などを行っています。公式サイトでは管理委託料について家賃の3%+税と案内しています。
融資を使う場合、空室や修繕が発生してもローン返済は続きます。
そのため、融資審査だけでなく、購入後にどのように管理し、キャッシュフローを維持し、最終的にどのような出口を取るかまで考える必要があります。
まずは年収や金融資産、既存借入、希望する物件価格などを整理するところからご相談いただけます。
戸建て投資と銀行融資に関するよくある質問
住宅ローンが残っていても投資用ローンは利用できますか?
住宅ローンが残っていても、投資用ローンを利用できる可能性はあります。
実際、ダイワライセットの公式FAQでも、住宅ローンを利用している状態から不動産投資を始め、投資用融資を利用しているケースがあると案内しています。
ただし、住宅ローン残高や毎月の返済額は、投資用ローンの審査でも確認材料になります。
年収、勤務先、金融資産、その他の借入、購入物件などを含めて総合的に判断されるため、住宅ローンがあるだけで可否を決めることはできません。
現在の借入残高と毎月の返済額を整理してから相談するとスムーズです。
戸建て投資に住宅ローンを使えるかどうかの考え方
自分が住むための住宅を購入する住宅ローンと、家賃収入を得る目的で購入する投資用不動産のローンは目的が異なります。
そのため、賃貸目的の戸建てを購入するときは、投資目的に対応した融資を検討する必要があります。
「住宅ローンのほうが条件がよさそうだから」という理由だけで判断せず、購入目的を金融機関へ正しく伝えたうえで確認してください。
ローン商品ごとに用途や条件が定められているため、申込時には最新の条件を金融機関へ確認することが大切です。
フルローンなら自己資金は不要になるのか
物件価格の全額を融資でまかなえる場合でも、現金が一切不要になるとは限りません。
ダイワライセットの公式情報でも、フルローンを利用する場合であっても、登記費用や仲介手数料などの諸経費が別途必要になると案内しています。
さらに、購入後の空室、修繕、設備故障などに備える手元資金も考えておく必要があります。
自己資金をできるだけ残すことと、現金をまったく準備しないことは別です。
フルローンを検討するときほど、購入時の諸費用と購入後の予備資金を分けて考えることが重要になります。
銀行に融資を断られた場合の相談方法
一度融資を断られた場合は、まず原因になりそうな条件を整理します。
年収や既存借入など投資家側の条件なのか、築年数や担保価値など物件側の条件なのかによって、対応は変わります。
金融機関を変えることだけが解決策ではありません。
自己資金を増やす、購入価格を見直す、別の物件を検討する、収支計画を再確認するといった方法もあります。
すでに銀行へ相談した物件がある場合は、物件資料や提示された融資条件、分かる範囲で審査結果を整理して不動産投資会社へ相談すると、次の選択肢を検討しやすくなります。
初めてでも融資と物件をまとめて相談できるか
不動産投資が初めてでも、物件と融資を一緒に相談することは可能です。
むしろ初めての場合ほど、「買いたい物件を決めてから融資を考える」のではなく、自分の年収や金融資産からどの程度の選択肢が現実的なのかを先に整理する方法があります。
ダイワライセットでも、初心者からの相談を受け付け、物件選定、ファイナンス、購入後の管理まで一貫して支援しています。
年収、職業、自己資金、現在の借入、希望する投資額などが分かれば、状況を整理しやすくなります。
「どの銀行に行けばいいか分からない」という段階でも、まずは現在の条件から選択肢を整理することができます。
不動産の戸建て投資で銀行融資を選ぶための確認ポイント
- 戸建て投資でも銀行などの融資を利用できる可能性があります
- 銀行名だけではなく、投資家属性・物件条件・金融機関の組み合わせで判断することが重要です
- 年収だけでなく、勤務先、勤続年数、金融資産、既存借入なども融資判断に関係します
- 物件では価格、築年数、土地評価、賃貸需要、再建築可否などを確認する必要があります
- 地方銀行や信用金庫は、物件や申込者が対象エリアに入っているか確認が必要です
- 築古戸建ては価格や表面利回りだけでなく、修繕、融資、賃貸需要、出口まで確認します
- 新築・築浅戸建ても、新しさだけでなく購入価格と家賃、融資後の収支を確認することが重要です
- 融資が受けられる物件だからといって、必ずしも投資に適した物件とは限りません
- 自己資金は審査対策だけでなく、購入後の修繕や次の投資に備える資金としても考える必要があります
- 金利だけでなく、借入額、融資期間、毎月の返済額を含めてキャッシュフローを確認します
- 住宅ローンが残っていても投資用融資を利用できる可能性はありますが、個別審査が必要です
- フルローンを利用できても、登記費用や仲介手数料などの諸経費が別途必要になる場合があります
- 銀行に断られた場合は、金融機関を変える前に投資家側と物件側のどこが課題だったか整理することが重要です
- ダイワライセットでは、戸建て収益物件の選定からファイナンス、購入後の賃貸管理まで一貫して相談できます
- どの銀行に相談すべきか迷う場合は、年収、金融資産、既存借入、希望物件などを整理するところから始めると判断しやすくなります
お急ぎの場合は電話窓口まで、
お気軽にお問い合わせください。
Access
Access
株式会社ダイワライセット
| 住所 | 〒550-0012 大阪府大阪市西区立売堀1-2-14 本町産金ビル8階 Google MAPで確認 |
|---|---|
| 電話番号 |
06-6534-1143 |
| FAX番号 | 06-6534-4143 |
| 営業時間 | 10:00~20:00 |
| 定休日 | 水,日,祝 |
| 代表者名 | 山口 隆 |
Contact
お問い合わせ
Contact
お問い合わせ
Instagram
インスタグラム
インスタグラム
Related
関連記事
Related
関連記事
-
 2024.12.03物件紹介から管理まで不動産投資のサポート
-
 2025.06.02フルローンで夢の不動産投資を実現!
-
 2025.09.22関西で戸建て不動産投資を始めるなら、今がチャンス!
-
 2025.08.28新築戸建てにフルローンで不動産投資を始めよう
-
 2025.08.21ボロ戸建て投資はやめとけ!賢い選択肢で夢の不動産投資を実現しよう!
-
 2024.12.03最適な運用の戦略をご提案する不動産投資
-
 2025.07.11岸和田市での不動産投資、成功への第一歩を踏み出そう!
-
 2025.06.26資産形成の新常識!リフォームで広がる不動産投資の可能性
-
 2025.05.30初心者でも安心!不動産投資の第一歩を踏み出そう!
-
 2025.10.21新築戸建て投資、夢をリアルに。フルローンで始める不動産投資!
-
 2025.01.14初心者でも安心!フルローンで叶える枚方市の戸建て投資ライフ
-
 2026.07.30戸建て投資ローンの金利相場とは?収支計算と金融機関の選び方
-
 2026.06.24新築戸建て投資の融資は可能?注意点と自己資金の考え方
-
 2026.02.13初心者でも安心!収益を得る新築戸建て投資をサポート
-
 2025.07.24尼崎市の魅力を再発見!戸建て投資で未来を切り開こう!
-
 2025.06.30フルローン活用で叶える夢の戸建て投資!
-
 2025.03.13家賃収入を得る新たな選択肢、泉南市のフルローンによる戸建て投資
-
 2026.06.18戸建て投資で融資は使える?金融機関の違いと注意点を解説
-
 2026.09.10戸建て投資の融資は滋賀銀行で組める?年収・5,000万円基準・注意点
-
 2026.09.07戸建て投資の融資で迷う方へ|滋賀銀行の最新事情と他行との比較ポイント
-
 2026.06.21戸建て投資でフルローンは可能?融資条件と注意点を解説
-
 2026.08.14低い金利で不動産投資を始めたい方へ|融資条件と銀行選びのポイント
-
 2026.08.17初めての不動産投資ローン相談|大阪で自分に合う融資と物件を見つける考え方
-
 2026.08.04年収や自己資金で変わる不動産投資の銀行融資と借入先の選び方
-
 2026.07.20滋賀銀行で不動産投資を始める前に知りたい費用・注意点・他行との比較
-
 2026.07.24自分も借りられる?滋賀銀行の不動産投資ローンと審査前の準備