不動産投資の融資先を選ぶ前に整理したい判断基準
金利だけで銀行を選ばないための確認ポイント
不動産投資ローンを選ぶときは、金利の低さだけでなく、融資期間と融資額を合わせて確認する必要があります。低金利で借りられても融資期間が短ければ、毎月の返済額が増え、家賃収入から十分な資金が残らない可能性があるためです。
反対に、融資期間を長くすれば月々の返済額は抑えやすくなりますが、支払う利息の総額や売却時のローン残高にも影響します。そのため、単純に「長期間借りられる銀行がよい」とも限りません。
銀行を比較するときは、次の内容を一つの条件として確認します。
- 適用される金利と金利タイプ
- 融資を受けられる期間
- 物件価格に対する融資割合
- 諸費用まで借りられるか
- 繰上返済の条件や手数料
- 団体信用生命保険の内容
- 売却時点で想定されるローン残高
重要なのは、家賃収入からローン返済、管理費、修繕費、税金、保険料などを差し引いた後に、どの程度の資金が残るかです。銀行の条件を見る前に、物件の収支を複数の条件で試算しておくと判断しやすくなります。
融資を受けやすい人と注意が必要な人の違い
不動産投資ローンでは、安定した収入があるだけで必ず融資を受けられるわけではありません。銀行は年収、勤務先、勤続年数、保有資産、既存借入に加えて、購入する物件の担保価値や収益性も確認します。
一般的には、毎月の収入が安定しており、税金やローンの支払いに遅れがなく、手元資金を確保できている方は相談を進めやすい傾向があります。会社員、公務員、士業、会社役員などは勤務状況を説明しやすい一方、自営業者や法人でも、決算内容や事業の継続性を示せれば融資を検討できる場合があります。
注意が必要なのは、短期間に複数の借入申込みをしている場合や、クレジットカードの支払い遅延、税金の未納がある場合です。また、年収に対して住宅ローンや自動車ローンなどの返済負担が大きいと、希望額まで借りられない可能性があります。
自分だけで判断できるのは、現在の借入残高や年間返済額、預貯金、勤務年数などの整理までです。どの銀行なら審査対象になるか、どの物件なら担保評価を得やすいかは、金融機関の取扱方針も関係するため、不動産会社や融資担当者への事前確認が必要です。
銀行へ相談する前に確認したい資金計画
銀行へ融資を申し込む前に、物件価格だけでなく、購入時の諸費用と購入後の運転資金まで整理しておくことが大切です。不動産投資では、登記費用、仲介手数料、火災保険料、融資関連費用などが発生するため、物件価格の全額を借りられても、現金負担が完全になくなるとは限りません。
相談前には、少なくとも次の情報を整理します。
- 税込年収と勤務先、勤続年数
- 預貯金や金融資産
- 住宅ローンを含む既存借入
- 購入を検討している物件価格
- 想定家賃と毎月の運営費
- 希望する自己資金の金額
- 今後増やしたい物件数
自己資金を多く入れると借入額を抑えられますが、修繕や空室に対応する現金まで使い切るのは避けたいところです。反対に、借入額を増やしすぎると、金利上昇や家賃下落が起きたときに収支が悪化しやすくなります。
必要な自己資金は、銀行と物件によって変わります。融資割合だけを見るのではなく、購入後にも一定の資金を残せる計画になっているかを確認してください。
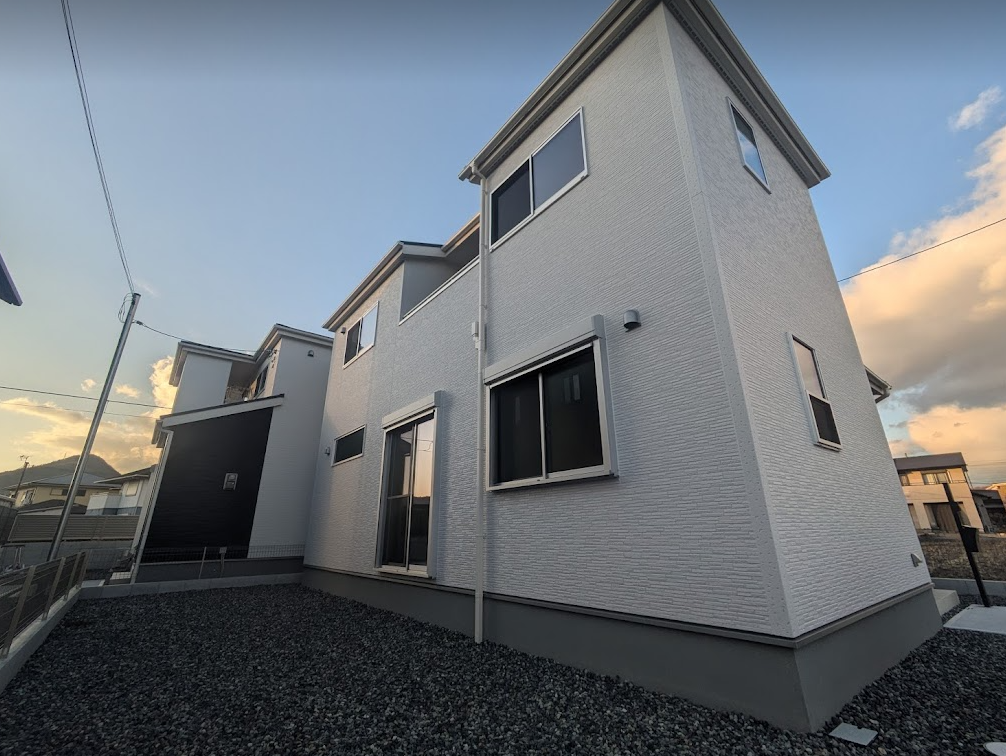
都市銀行・地方銀行・ネット銀行・信用金庫の違い
都市銀行が向いている物件と投資家の特徴
都市銀行は幅広い地域で事業を展開していますが、不動産投資ローンでは一定以上の年収や資産背景、物件規模を求められる場合があります。高額な一棟物件や都市部の資産性が高い物件など、融資額が大きい案件で候補になることがあります。
ただし、都市銀行だから必ず低金利になるわけではありません。物件の所在地、構造、築年数、収益性、申込者の取引状況によって条件は変わります。また、投資用不動産を積極的に扱う支店と、そうでない支店で対応が異なることもあります。
年収や資産に余裕がある方でも、物件評価が銀行の基準に合わなければ融資を受けにくくなります。銀行の規模だけで判断せず、購入したい物件種別を扱っているか、今後の買い増しまで相談できるかを確認することが必要です。
地方銀行や信用金庫を検討する場合の考え方
地方銀行や信用金庫は、営業エリア内の物件や地域に居住・勤務する人を対象に、不動産投資ローンを取り扱う場合があります。地域の賃貸需要や土地価格を把握していることが多く、都市銀行では評価されにくい地域の物件でも相談できる可能性があります。
一方で、融資対象エリアが限定されていたり、申込者の居住地や勤務先に条件が設けられたりすることがあります。購入したい物件が営業区域外の場合は、審査以前に取扱対象にならない可能性があるため、早い段階で確認が必要です。
地方銀行を比較するときは、単に金利を見るのではなく、その銀行がどの地域、どの物件種別、どのような顧客層への融資に取り組んでいるかを確認します。戸建て、ファミリー区分、一棟アパートなど、物件の種類によって相談先が変わる場合もあります。
信用金庫では、地域とのつながりや継続取引が重視されることがあります。法人で地域事業を行っている方や、地元に複数の物件を保有したい方は、中長期的な相談先として検討できます。
ネット銀行とノンバンクを選ぶ際の注意点
ネット銀行は、申込みや書類提出をオンラインで進められる利便性があります。ただし、不動産投資ローンの取扱条件は銀行ごとに異なり、対象となる物件や地域が限定されている場合があります。
対面相談が少ない分、収支計画や物件情報を自分で整理して提出する力も必要です。審査基準に合わない案件では、個別事情を補足して交渉する機会が限られる可能性があります。
ノンバンクは銀行とは異なる審査基準を持ち、銀行融資が難しい物件や属性でも相談できる場合があります。その一方で、金利や手数料、繰上返済条件などを慎重に確認しなければなりません。融資を受けられることだけを優先すると、購入後のキャッシュフローが残らないおそれがあります。
銀行で借りられないからすぐにノンバンクを選ぶのではなく、物件価格、家賃、融資期間、売却予定時期を踏まえて、返済可能性を確認することが重要です。
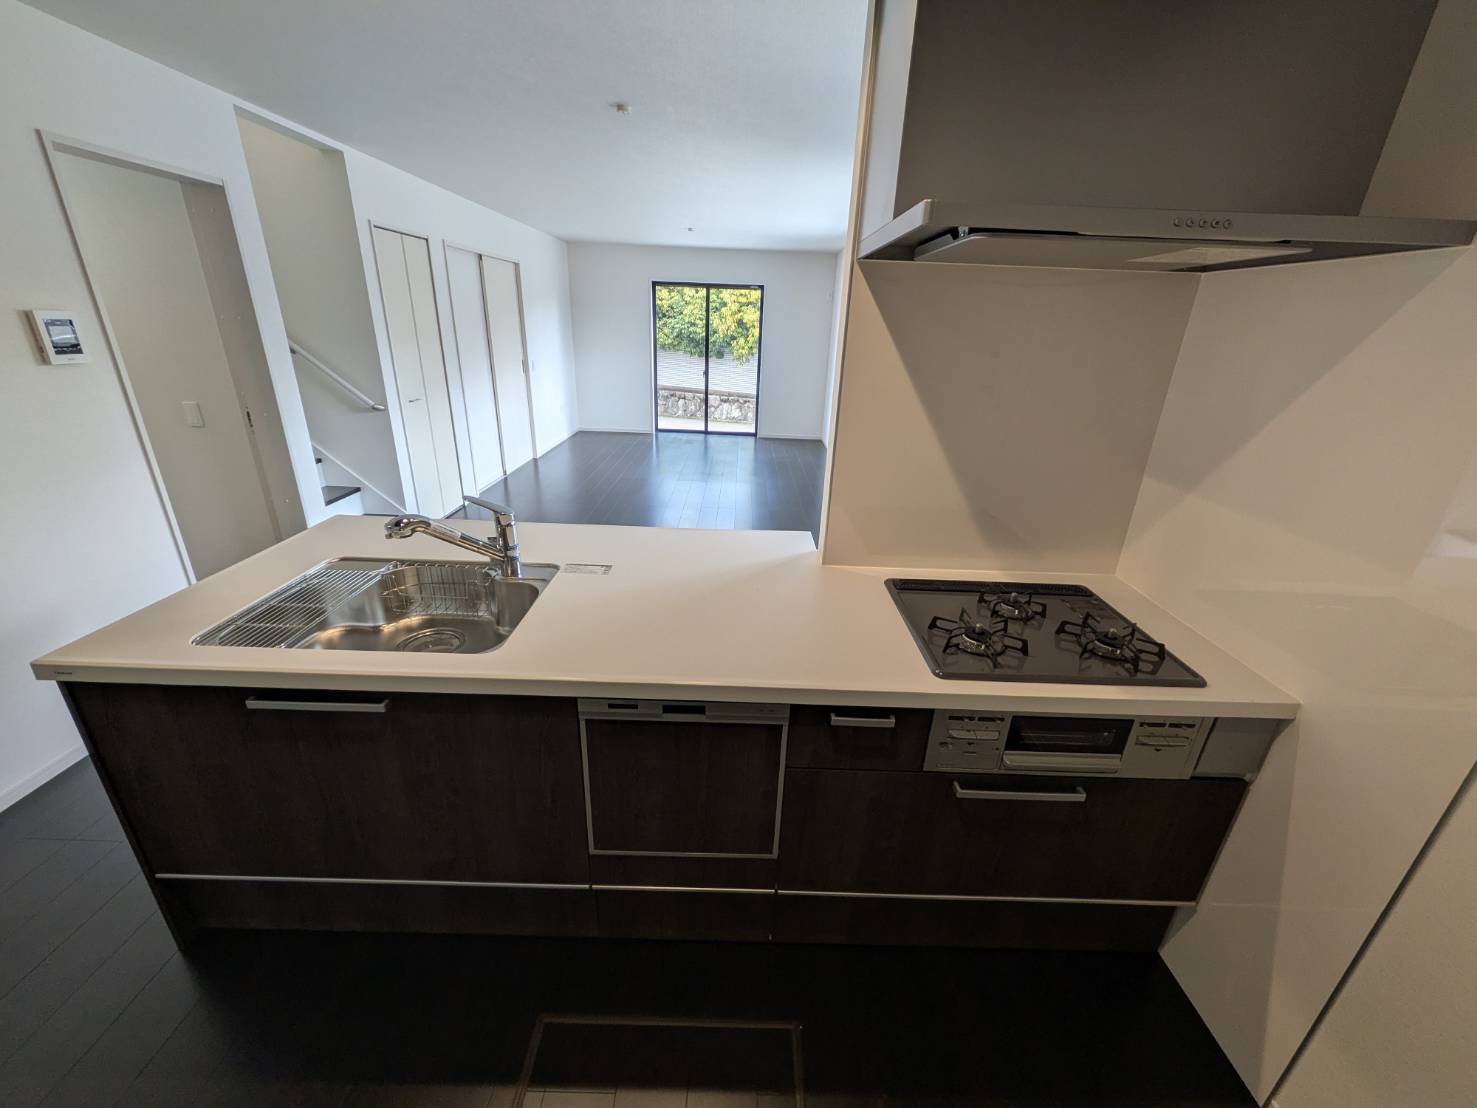
不動産投資ローンの審査で銀行が確認する項目
年収・勤務先・勤続年数などの属性評価
銀行が確認する属性とは、借入金を継続して返済できるかを判断するための情報です。主に年収、勤務先、雇用形態、勤続年数、年齢、家族構成、保有資産などが確認されます。
年収が高いほど有利になりやすいものの、年収だけで融資額が決まるわけではありません。安定性の高い勤務先でも既存借入が多ければ返済余力は小さくなります。反対に、年収が特別高くなくても、借入が少なく、手元資金を確保しており、価格と担保価値のバランスがよい物件であれば、相談を進められる場合があります。
個人事業主や法人代表者は、会社員とは異なり、確定申告書や決算書の内容が重視されます。売上だけでなく、所得や利益、債務、資金繰りなども確認されるため、申告内容と希望する借入額の整合性が必要です。
属性は短期間で大きく変えにくい要素です。無理に借入額を増やすより、自分の属性で扱える価格帯と物件種別を把握し、次の投資につながる計画を立てることが現実的です。
物件の担保価値と収益性の見られ方
不動産投資ローンでは、申込者の属性と同じくらい、購入する物件の評価が重要です。銀行は返済が難しくなった場合も想定し、土地や建物にどの程度の担保価値があるかを確認します。
担保評価では、土地の価格、接道状況、建物の構造、築年数、法令上の問題、再建築の可否などが関係します。収益性の評価では、現在の家賃だけでなく、周辺相場、空室率、管理費、修繕費なども考慮されます。
同じ価格の物件でも、土地の価値が残りやすい戸建てと、建物全体に対する所有割合が限られる区分マンションでは、評価方法が異なります。一棟アパートやRCマンションでは、複数戸の収入がある一方、大規模修繕や空室増加の影響も審査に反映されます。
高い表面利回りだけで、融資を受けやすいとは限りません。再建築できない物件や法令上の問題がある物件、周辺需要に比べて家賃設定が高すぎる物件は、収益性が高く見えても評価が伸びない可能性があります。
自己資金・既存借入・信用情報の影響
自己資金は、購入者がどの程度のリスクを負担できるかを示す要素の一つです。一定額を入れることで借入額と返済負担を抑えられますが、銀行によっては預貯金の残高や購入後に残る資金も確認します。
既存借入には、住宅ローン、自動車ローン、教育ローン、カードローン、事業性融資などが含まれます。銀行は毎月の返済額を合算し、新しいローンを加えても返済を続けられるかを判断します。
住宅ローンがあるだけで不動産投資ローンを利用できないわけではありません。しかし、自宅購入直後で借入残高が大きい場合や、住宅ローン以外の無担保借入が多い場合は、希望額が下がることがあります。
信用情報には、ローンやクレジットカードの契約内容、返済状況、申込履歴などが記録されます。支払い遅延がある場合は、理由を含めて確認が必要です。審査直前に借入を隠したり、複数の銀行へ無計画に申込みを重ねたりすることは避けてください。
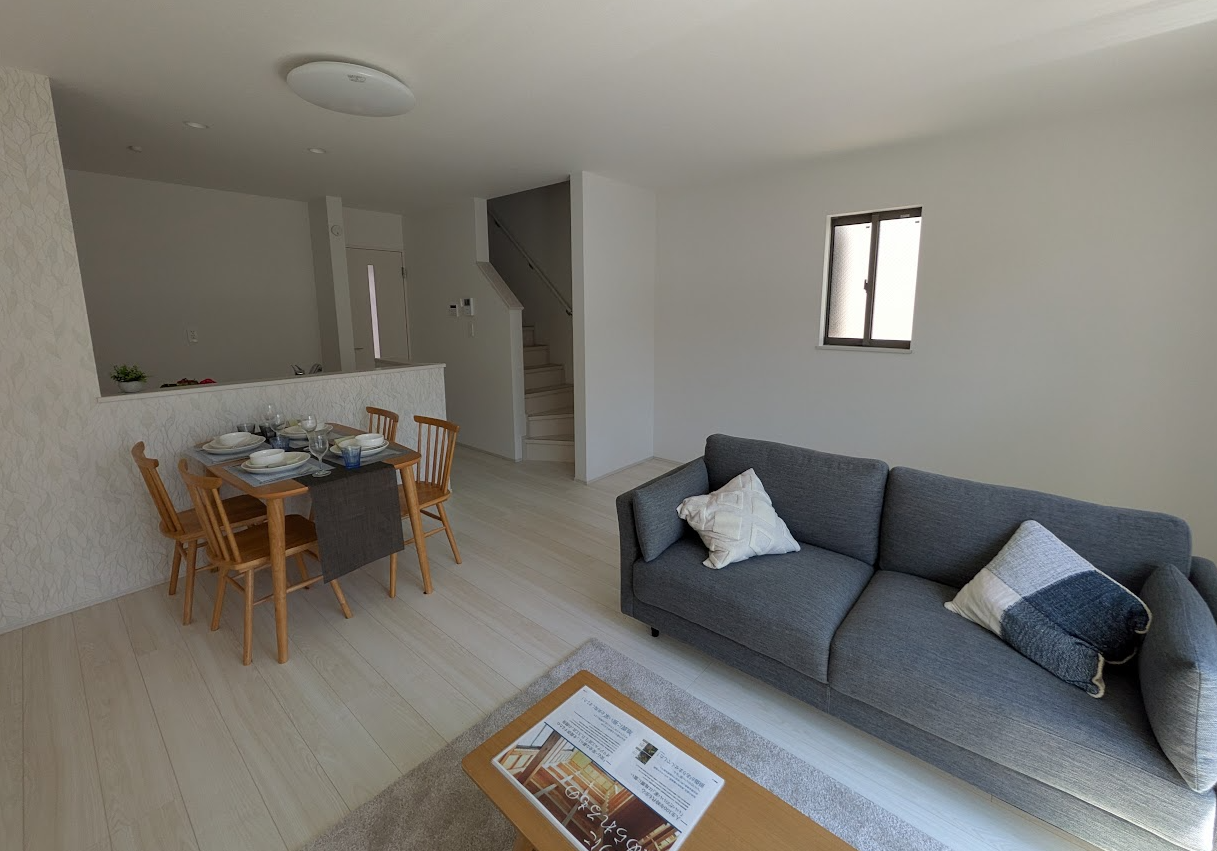
属性別・物件別に考える融資先の選び方
会社員・公務員・法人で異なる銀行選び
会社員や公務員は、毎月の給与収入と勤続状況を確認しやすいため、個人向け不動産投資ローンの対象になりやすい属性です。ただし、勤務先の規模だけではなく、年収に対する返済負担や借入状況も確認されます。
年収500万円前後の方は、最初から高額な一棟物件だけに絞るのではなく、返済額を抑えやすい価格帯の戸建てや区分物件も選択肢になります。年収700万円以上でも、既存借入や扶養状況によって利用できる金額は変わります。年収1,000万円以上の方は選択肢が広がる可能性がありますが、収支が赤字になる物件を高額融資で購入してよいわけではありません。
医師や士業など収入の高い方は、属性を評価する商品を提案されることがあります。ただし、節税効果だけを強調した物件では、毎月の収支がマイナスになる可能性もあるため、キャッシュフローを別に確認する必要があります。
法人で購入する場合は、法人の決算内容、事業年数、代表者保証、個人資産などが関係します。法人化すれば必ず融資が有利になるわけではないため、保有期間や物件数、税務面も含めた事前整理が欠かせません。
新築戸建て・区分マンション・一棟物件の違い
融資先は、購入する物件の種類によっても変わります。新築戸建ては建物の状態を評価しやすく、土地も所有できるため、担保価値を検討しやすい場合があります。修繕リスクを抑えやすい一方、購入価格と家賃のバランスを確認しなければ、返済後の資金が残らない可能性があります。
区分マンションは、一棟物件に比べて購入価格を抑えやすいことが特徴です。ただし、ワンルームとファミリー区分では入居者層、管理費、修繕積立金、売却先が異なります。管理費と修繕積立金を家賃収入から差し引いた実質的な収支を確認してください。
一棟アパートや一棟マンションは、複数戸から家賃を得られる反面、購入額と借入額が大きくなります。銀行は収益還元評価、積算評価、空室率、修繕履歴などを総合的に確認します。複数戸があるから安全と決めつけず、大規模修繕や退去が重なった場合の資金も準備する必要があります。
築古物件は高い利回りが期待できることもありますが、融資期間が短くなったり、建物評価が低くなったりする場合があります。違法建築や再建築不可などの問題は融資と売却の両方に影響するため、専門的な調査が必要です。
金利上昇局面で確認したい返済計画
変動金利で不動産投資ローンを利用する場合は、現在の金利だけでなく、将来金利が上昇した場合の返済額も試算しておく必要があります。家賃が同じでも返済額が増えれば、手元に残る資金は減少します。
金利上昇への備えとして重要なのは、当初から返済比率を高くしすぎないことです。満室時の家賃を前提に返済額を決めるのではなく、空室、修繕、家賃下落が重なった場合にも対応できる余裕を残します。
確認したいのは、金利が上昇した場合の毎月返済額、年間キャッシュフロー、売却時の残債です。繰上返済を予定している場合は、手数料や最低返済額も確認します。
固定金利には返済額を見通しやすい利点がありますが、変動金利より当初金利が高くなる場合があります。どちらが適しているかは、保有期間、手元資金、投資方針によって異なります。金融機関の説明だけでなく、複数条件のシミュレーションを見て判断してください。
ダイワライセットの融資・物件選びの支援
融資可能性とキャッシュフローを同時に考える物件提案
ダイワライセットでは、融資を受けられることだけでなく、ローン返済後にキャッシュフローが残るかを重視しています。公式サイトでは、融資に取り組める物件、キャッシュフローが出る物件、出口を考えやすい物件の紹介を大切にしていることが示されています。
不動産投資では、融資承認が購入のゴールではありません。家賃収入からローン返済や必要経費を差し引いた後に資金が残らなければ、空室や修繕が発生したときに持ち出しが増えます。そのため、物件価格、想定家賃、融資期間、返済額を一体で確認する必要があります。
当社では、申込者の年収や職業、既存借入などの情報と、物件の担保価値や収益性を整理し、無理のないファイナンス計画を検討します。公式サイトでは、2023年から2025年のフルローン取引実績として92.5%が掲載されていますが、すべての方や物件で満額融資を保証するものではありません。審査結果は金融機関と個別条件によって異なります。
戸建て・ファミリー区分に強いファイナンス支援
ダイワライセットは、投資用戸建てとファミリー向け区分マンションを専門分野として扱っています。一般的な不動産投資ローンでは、ワンルームマンションや一棟物件が中心になることもありますが、当社では戸建てやファミリー区分を活用した資産形成も選択肢として提案しています。
戸建ては建物だけでなく土地も所有できるため、将来の売却、再建築、共同担保など、複数の可能性を検討できます。一方、接道や再建築の可否、建物状態など、専門的な確認が必要です。
ファミリー区分は、単身者向け物件とは入居期間や間取り、管理費の考え方が異なります。物件価格だけでなく、管理費、修繕積立金、賃貸需要、売却時の買い手まで確認することが必要です。
当社は、大阪を中心とした関西圏で、物件選定、融資、購入後の賃貸管理、将来の売却まで一貫した支援を行っています。公式サイトでは、新築・築浅戸建てやファミリー区分マンションを中心に、金融機関とのネットワークを生かした融資支援を行う方針が確認できます。
購入後の管理と出口まで見据えた相談の流れ
融資相談では、年収や勤務先だけを見て借入可能額を決めるのではなく、どのような物件を何年間保有し、将来どう売却するかまで整理することが大切です。
当社へのご相談時には、職業、年齢、税込年収、既存借入、自己資金、購入希望エリアなどを確認します。その後、条件に合う物件と利用可能性のある金融機関を整理し、家賃収入と返済額のシミュレーションを行います。
物件購入後は、入居者募集、家賃管理、滞納対応、修繕、退去対応などの管理業務が必要です。当社では、紹介した物件の賃貸管理にも対応しています。公式サイトでは、管理委託料を家賃の3%と消費税として案内しています。契約内容や対象物件によって確認事項があるため、申込み前に管理範囲をご確認ください。
相談の段階では、購入を決めている必要はありません。自分の年収や自己資金でどの価格帯が現実的か、住宅ローンがあっても相談できるかなど、状況を整理するところから進められます。
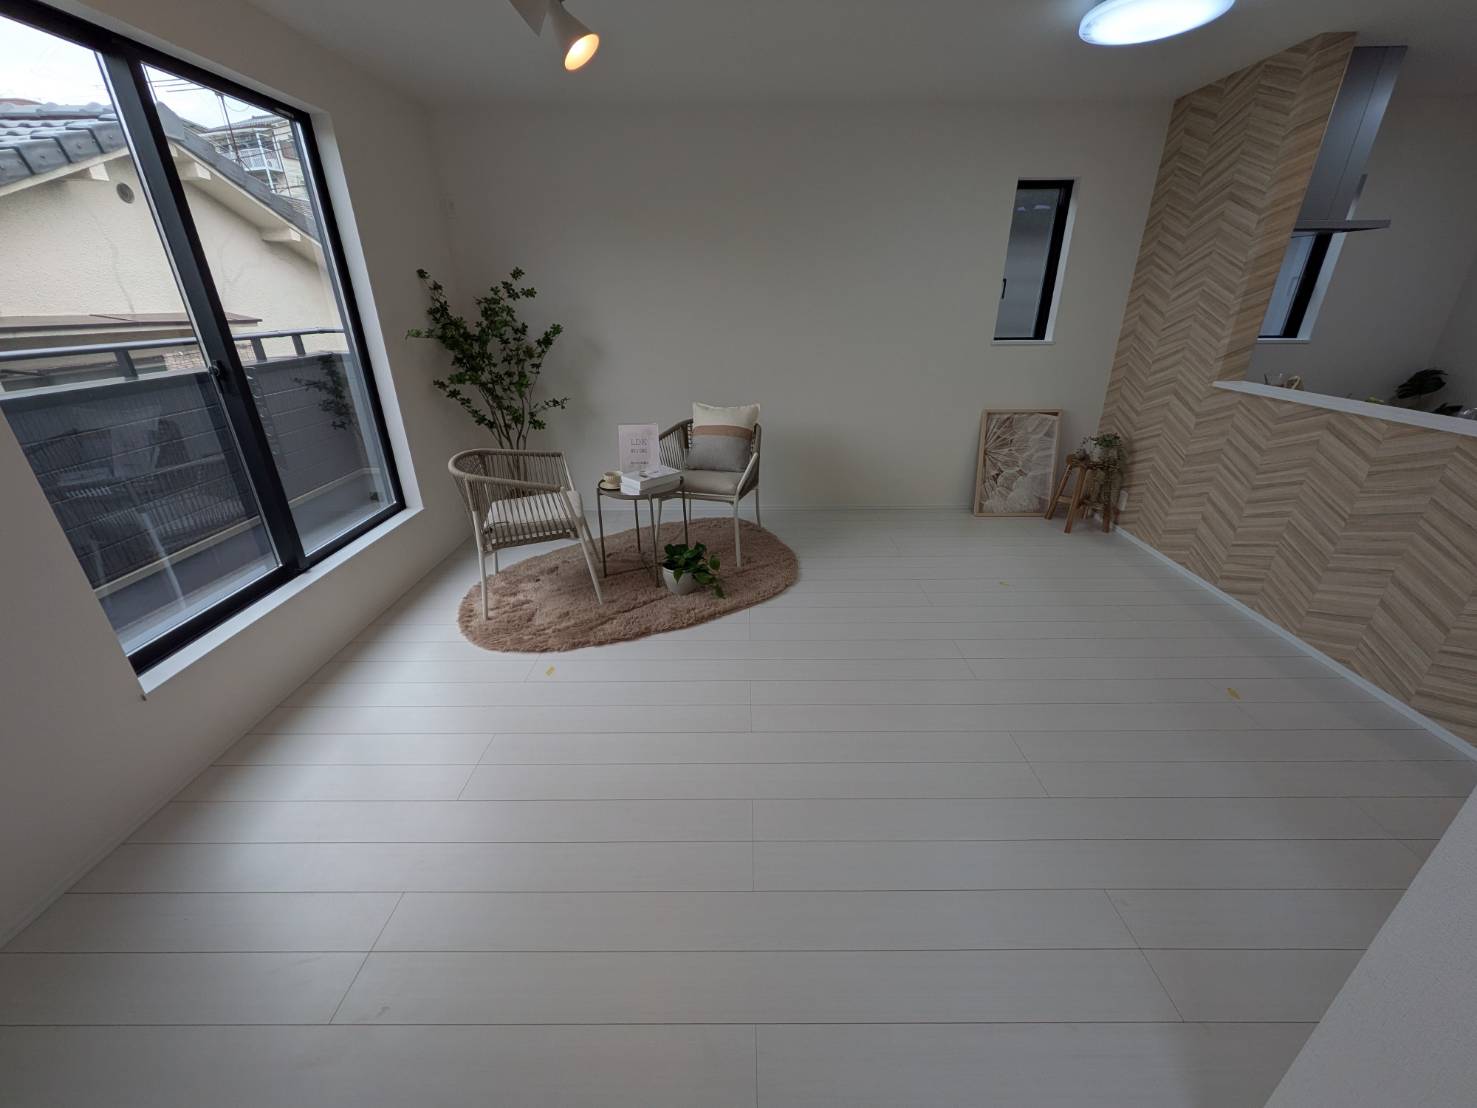
不動産投資の銀行融資に関するよくある質問
年収が低くても不動産投資ローンを利用できますか?
年収だけで融資の可否が決まるわけではありません。勤務先、勤続年数、既存借入、自己資金、信用情報、物件の担保価値や収益性を含めて判断されます。
年収が高くなくても、借入が少なく、価格と家賃のバランスがよい物件であれば、融資を検討できる場合があります。反対に、年収が高くても既存借入が多い場合や、物件収支が悪い場合は希望額に届かない可能性があります。
最初から高額物件だけに絞らず、自分の返済余力に合う価格帯を確認することが大切です。
自己資金が少ない場合の銀行選び
自己資金が少ない場合は、融資割合だけでなく、購入後に残る現金と毎月のキャッシュフローを確認してください。
物件価格の全額を借りられる場合でも、登記費用、仲介手数料、保険料などの諸費用が必要になることがあります。また、空室や修繕が発生したときの資金も残しておく必要があります。
満額融資を利用できるかどうかは、申込者の属性、物件評価、金融機関の方針によって異なります。融資割合が高いことだけを理由に銀行を決めず、返済額と保有後の収支を確認してください。
住宅ローンや自動車ローンがある場合の審査
住宅ローンや自動車ローンがあっても、不動産投資ローンを利用できる可能性はあります。実際には、既存借入の残高と毎月返済額を含めて、新しいローンを返済できるかが確認されます。
銀行へ相談するときは、借入先、残高、金利、毎月の返済額を正確に伝える必要があります。クレジットカードの分割払いやカードローンも確認対象になることがあります。
既存借入を隠すと審査時に信用を損なう可能性があります。先に借入状況を整理し、必要に応じて不要なカードローン枠を見直すなど、申込み前の準備を行ってください。
融資審査にかかる期間と準備したい書類
審査期間は、銀行、物件、申込者の状況によって異なります。事前審査の後に本審査が行われ、物件評価や追加確認に時間がかかる場合もあります。
一般的に準備を求められやすいのは、本人確認書類、源泉徴収票または確定申告書、預金通帳、既存借入の返済予定表、物件資料、賃貸借契約書、収支計画などです。法人の場合は、決算書や法人の履歴事項全部証明書なども必要になります。
書類の不足や申告内容の不一致があると確認に時間がかかります。物件を決める前から、収入と資産、借入を証明する資料を整理しておくとスムーズです。
複数の銀行へ同時に相談する場合の注意点
複数の銀行を比較すること自体は、融資条件を確認するうえで有効です。ただし、短期間に無計画な申込みを繰り返すと、信用情報に申込履歴が残り、審査時に理由を確認されることがあります。
まずは金融機関ごとの対象エリア、物件種別、年収条件などを確認し、可能性のある銀行に絞って相談します。同じ物件でも銀行によって融資額、期間、金利が異なることがあるため、毎月返済額と総返済額を比較してください。
不動産会社から金融機関を紹介される場合も、提案された条件をそのまま受け入れるのではなく、手数料、団信、繰上返済、固定金利期間などを自分でも確認することが大切です。
不動産投資の銀行融資で失敗しないための確認ポイント
- 不動産投資の銀行選びは、金利だけでなく融資期間と融資割合まで確認します
- 融資を受けやすい銀行は、申込者の属性と購入する物件によって変わります
- 都市銀行、地方銀行、信用金庫、ネット銀行では対象エリアや審査方針が異なります
- 年収だけでなく勤務先、勤続年数、資産、既存借入も審査対象になります
- 銀行は物件の担保価値と家賃収入から見た収益性を確認します
- 自己資金を使い切らず、空室や修繕に備える資金を残すことが大切です
- 住宅ローンや自動車ローンがあっても融資を相談できる場合があります
- 新築戸建て、区分マンション、一棟物件では評価方法と利用しやすい銀行が異なります
- 高い表面利回りだけでなく、返済後に残るキャッシュフローを確認します
- 金利上昇後の返済額も事前に試算しておく必要があります
- 満額融資を利用できても、登記費用や仲介手数料などの諸費用は別に確認します
- 短期間に多数の銀行へ申込みを重ねず、候補を整理して相談します
- ダイワライセットでは戸建てやファミリー区分の物件選定と融資相談に対応しています
- 購入前の融資だけでなく、購入後の管理や将来の売却まで含めて計画します
- 銀行選びに迷う場合は、年収、自己資金、既存借入、希望物件を整理して早めに相談すると判断しやすくなります
お急ぎの場合は電話窓口まで、
お気軽にお問い合わせください。
Access
Access
株式会社ダイワライセット
| 住所 | 〒550-0012 大阪府大阪市西区立売堀1-2-14 本町産金ビル8階 Google MAPで確認 |
|---|---|
| 電話番号 |
06-6534-1143 |
| FAX番号 | 06-6534-4143 |
| 営業時間 | 10:00~20:00 |
| 定休日 | 水,日,祝 |
| 代表者名 | 山口 隆 |
Contact
お問い合わせ
Contact
お問い合わせ
Instagram
インスタグラム
インスタグラム
Related
関連記事
Related
関連記事
-
 2024.12.03物件紹介から管理まで不動産投資のサポート
-
 2025.06.02フルローンで夢の不動産投資を実現!
-
 2025.09.22関西で戸建て不動産投資を始めるなら、今がチャンス!
-
 2025.08.28新築戸建てにフルローンで不動産投資を始めよう
-
 2025.08.21ボロ戸建て投資はやめとけ!賢い選択肢で夢の不動産投資を実現しよう!
-
 2024.12.03最適な運用の戦略をご提案する不動産投資
-
 2025.07.11岸和田市での不動産投資、成功への第一歩を踏み出そう!
-
 2025.06.26資産形成の新常識!リフォームで広がる不動産投資の可能性
-
 2025.05.30初心者でも安心!不動産投資の第一歩を踏み出そう!
-
 2026.08.14低い金利で不動産投資を始めたい方へ|融資条件と銀行選びのポイント
-
 2026.09.05不動産投資ローンの優遇金利0.70%はお得?返済額・融資期間・注意点を解説
-
 2026.09.16自分に合う不動産投資ローンは?金利・融資額・返済期間の考え方
-
 2026.06.27不動産投資の融資で失敗しないための審査基準と注意点
-
 2024.12.03融資のご相談 | 大阪の不動産投資なら株式会社ダイワライセット
-
 2026.08.17初めての不動産投資ローン相談|大阪で自分に合う融資と物件を見つける考え方
-
 2026.06.27不動産投資の融資で失敗しないための審査基準と注意点
-
 2026.07.28金利優遇を受けやすい人は?不動産投資ローンの審査と準備
-
 2026.07.20滋賀銀行で不動産投資を始める前に知りたい費用・注意点・他行との比較
-
 2026.08.29滋賀銀行の不動産投資金利は何%?2026年の最新条件と審査のポイント
-
 2026.07.24自分も借りられる?滋賀銀行の不動産投資ローンと審査前の準備
-
 2026.09.10戸建て投資の融資は滋賀銀行で組める?年収・5,000万円基準・注意点
-
 2026.08.12融資を使った戸建て投資の始め方|銀行選びから物件判断までやさしく解説
-
 2026.08.26滋賀銀行で不動産投資を始めるなら|フルローンの条件・金利・自己資金を確認
-
 2026.09.07戸建て投資の融資で迷う方へ|滋賀銀行の最新事情と他行との比較ポイント