不動産投資の融資で最初に確認したい判断基準
融資を受けるために見られる3つのポイント
不動産投資の融資では、大きく分けて「本人の返済力」「物件の価値」「事業としての収支」が確認されます。住宅ローンのように居住目的で借りるお金ではなく、家賃収入を得る事業性のある借入になるため、金融機関は投資として成り立つかを慎重に見ます。
本人の返済力では、年収、勤務先、勤続年数、職業、既存借入、金融資産などが見られます。物件の価値では、立地、築年数、構造、土地や建物の担保評価、流通性などが関係します。事業としての収支では、想定家賃、ローン返済額、管理費、修繕費、固定資産税、空室リスクを含めても手残りがあるかが重要です。
ここで注意したいのは、年収が高いだけで必ず融資が通るわけではないことです。反対に、特別に高い年収でなくても、物件価格が抑えられ、担保価値や収益性が見込める場合は、金融機関に相談できる可能性があります。最初は「自分の属性」と「購入したい物件」を切り離さず、同時に確認することが大切です。
年収・自己資金・物件条件で変わる融資の考え方
不動産投資の融資条件は、年収だけで一律に決まるものではありません。同じ年収でも、自己資金の額、既存借入、勤務先の安定性、購入する物件の価格やエリアによって、利用できる金融機関や借入条件が変わります。
たとえば、年収500万円前後の方は、いきなり高額な一棟マンションを狙うよりも、価格帯を抑えた戸建て収益物件や区分マンションなど、返済負担を抑えやすい物件から検討する方が現実的です。年収700万円以上で自己資金にも余裕がある方は、金融機関の選択肢が広がる場合がありますが、それでも物件の収支が弱ければ審査上不利になることがあります。
年収1,000万円以上の方や金融資産が多い方でも、既存借入が多い、家賃収入に対して返済額が重い、築年数が古く担保評価が伸びにくいといった条件があると注意が必要です。不動産投資では「いくら借りられるか」だけでなく、「返済後にどれだけ手残りがあるか」を優先して考える必要があります。
向いている人と注意が必要な人の違い
不動産投資の融資を活用しやすいのは、安定した収入があり、毎月の返済を家賃収入だけに頼り切らずに考えられる方です。会社員、公務員、士業、会社役員、自営業の方など、職業によって審査の見られ方は異なりますが、共通して大切なのは長期的な返済計画を立てられることです。
一方で、注意が必要なのは、節税だけを目的にして収支を見ない方、自己資金をすべて使い切ってしまう方、利回りの数字だけで物件を選ぶ方です。不動産投資は元本が保証されるものではなく、空室、修繕、家賃下落、金利上昇などのリスクがあります。融資が通ることと、投資として安全に運用できることは同じではありません。
まず整理したいのは、次のような点です。
- 融資を前向きに検討しやすい方
- 安定した本業収入がある
- 既存借入が過度に多くない
- 物件購入後の管理や修繕費も考えられる
- 短期の利益より長期のキャッシュフローを重視できる
- 慎重に確認したい方
- 自己資金をほとんど残せない
- 家賃収入が入らない月の返済余力がない
- 「必ず儲かる」という説明だけで判断している
- 節税効果だけを目的に物件を選ぼうとしている
不安がある場合は、物件を決めてから融資を考えるのではなく、先に融資可能性と返済余力を確認する方が安全です。
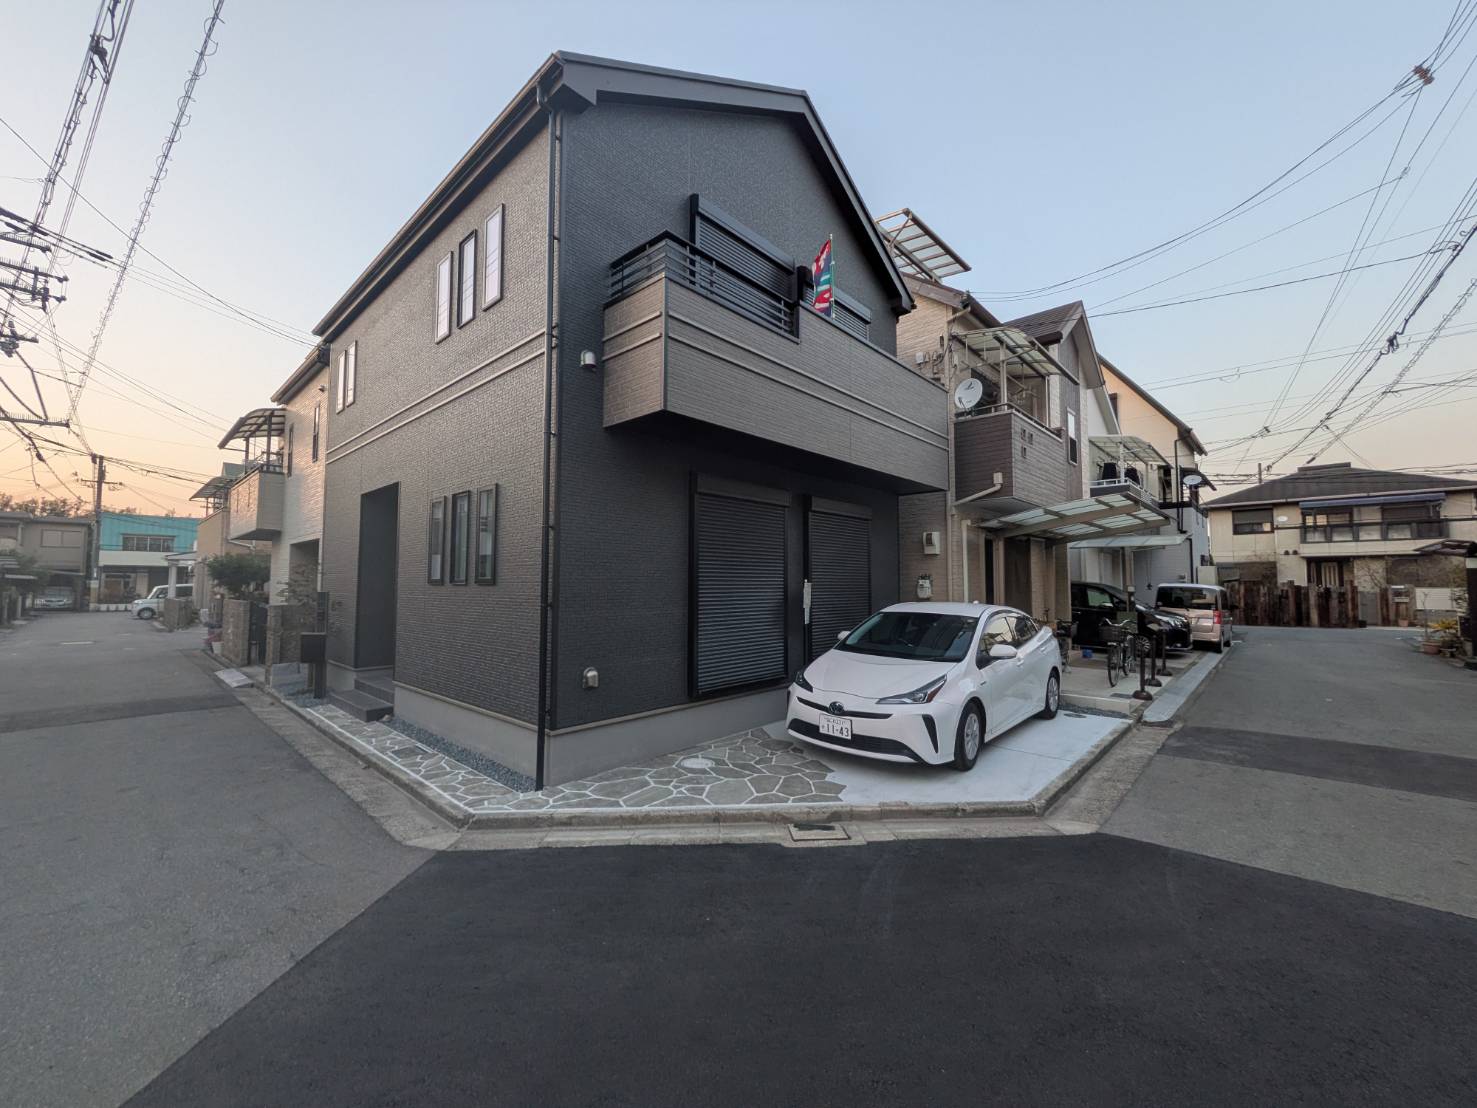
不動産投資ローンと金融機関の選び方
住宅ローンとの違いと投資用ローンの基本
不動産投資ローンと住宅ローンは、目的が大きく異なります。住宅ローンは自分や家族が住むための借入ですが、不動産投資ローンは家賃収入を得るための物件購入に使う借入です。そのため、金融機関は本人の返済力だけでなく、投資物件として収益が見込めるかを確認します。
住宅ローンよりも金利が高くなることが多く、審査でも収益性や担保価値が重視されます。融資期間についても、物件の構造や築年数、金融機関の方針によって変わります。木造戸建て、区分マンション、一棟アパート、一棟マンションでは、見られるポイントが異なります。
また、住宅ローンを利用して投資用物件を購入することは基本的にできません。目的が違うローンを誤って使うと、契約違反になる可能性があります。不動産投資を始める場合は、最初から投資用ローンとして相談し、収支計画と融資条件を合わせて確認することが大切です。
金融機関ごとに異なる審査の見方
不動産投資の融資では、どの金融機関に相談するかによって結果が変わることがあります。メガバンク、地方銀行、信用金庫、信用組合、ノンバンク、日本政策金融公庫など、それぞれ得意な物件や審査の考え方が異なるためです。
メガバンクは金利面で魅力がある一方、属性や物件条件を厳しく見る傾向があります。地方銀行や信用金庫はエリアや取引実績を重視することがあり、物件所在地や本人の居住地との関係も確認されます。ノンバンクは条件によって柔軟な場合がありますが、金利や諸費用を慎重に見る必要があります。
重要なのは、低金利の金融機関から順番に当たればよいという単純な話ではないことです。年収、職業、自己資金、既存借入、物件種別、エリア、築年数が合っていない金融機関に相談しても、審査が進みにくくなります。最初から自分の条件と物件に合った金融機関を選ぶことで、無駄な審査落ちを減らしやすくなります。
金利・融資期間・借入割合だけで選ばない注意点
融資条件を見るときは、金利、融資期間、借入割合に目が行きがちです。もちろん、金利が低いほど返済負担は軽くなり、融資期間が長いほど毎月の返済額は抑えやすくなります。しかし、それだけで金融機関を選ぶと、後から資金計画が崩れることがあります。
たとえば、長い融資期間を取れば月々のキャッシュフローは出やすくなりますが、売却時にローン残高が多く残る場合があります。反対に、短い期間で返済すれば残債は減りやすいものの、毎月の返済額が重くなり、空室や修繕が出たときに苦しくなる可能性があります。
借入割合についても同じです。フルローンや満額融資は自己資金を温存できる魅力がありますが、返済額が増え、審査も厳しくなりやすいです。見るべきなのは「融資が出るか」だけではなく、「家賃収入から返済しても、必要経費と将来の修繕費を残せるか」です。金融機関選びは、物件の収支と出口戦略まで含めて考える必要があります。
融資審査で不利になりやすいケースと改善策
本人属性で見られやすい項目
本人属性とは、金融機関が返済能力を見るための情報です。主に年収、勤務先、勤続年数、雇用形態、職業、年齢、金融資産、既存借入、過去の信用情報などが確認されます。
会社員や公務員の場合は、収入の安定性が評価されやすい一方、住宅ローン、車のローン、カードローン、リボ払いなどが多いと返済余力が低く見られることがあります。個人事業主や会社役員の場合は、確定申告書や決算書の内容、収入の継続性、借入状況をより細かく確認されることがあります。
審査前にできる改善策としては、不要な借入を整理する、金融資産を把握する、源泉徴収票や確定申告書を準備する、希望する物件価格を現実的に見直すことが挙げられます。審査に不安がある方ほど、物件選びより先に現在の借入状況と返済余力を確認しておくと、検討の方向性が明確になります。
物件評価で審査結果が変わる理由
不動産投資の融資では、本人の年収が十分でも、物件評価が低いと希望額まで借りられないことがあります。金融機関にとって物件は担保であり、同時に家賃収入を生む事業の土台でもあるためです。
評価されやすい物件は、賃貸需要が見込めるエリアにあり、流通性があり、建物や土地の価値を説明しやすい物件です。反対に、再建築できない物件、違法性の疑いがある物件、修繕リスクが大きい物件、賃貸需要が弱いエリアの物件は、融資審査で不利になる可能性があります。
築古物件は価格が安く利回りが高く見えることがありますが、修繕費や空室リスク、売却時の流通性まで考える必要があります。ダイワライセットでは、戸建て収益物件やファミリー向け物件を扱う中で、キャッシュフローだけでなく、融資の取り組みやすさ、出口の見え方も重視しています。物件評価を無視して融資を考えると、審査だけでなく購入後の運用にも影響が出ます。
フルローンを検討するときの返済余力
フルローンは、物件価格の大部分または満額を借入でまかなう方法です。自己資金を温存できるため、次の投資や急な支出に備えやすいというメリットがあります。一方で、借入額が大きくなるため、返済額も増え、金融機関の審査も厳しくなりやすいです。
フルローンを検討するときは、物件価格だけでなく、登記費用、仲介手数料、火災保険料、融資関連費用、税金などの諸費用を別に考える必要があります。物件購入費が借入でまかなえる場合でも、諸費用まで不要になるわけではありません。
確認したいのは、次のような返済余力です。
- 家賃収入からローン返済を差し引いて手残りがあるか
- 管理費、修繕費、固定資産税を差し引いても収支が崩れないか
- 1〜2か月の空室が出ても返済できるか
- 金利が上がった場合でも赤字が大きくなりすぎないか
- 売却時にローン残高が物件価格を上回るリスクがないか
フルローンは便利な選択肢ですが、物件の収益性が弱い場合には負担が大きくなります。借入を増やすほど、収支の確認は慎重に行う必要があります。
融資前に必要な資金計画とリスク確認
自己資金なしで考える前に知りたい諸費用
不動産投資では「自己資金なし」「フルローン」という言葉が注目されやすいですが、実際には物件価格以外の諸費用が発生します。融資を受ける前に、どこまで借入で対応でき、どこから自己資金が必要になるのかを確認しておくことが大切です。
諸費用には、登記費用、仲介手数料、火災保険料、融資事務手数料、印紙代、不動産取得税、固定資産税の精算金などがあります。購入後には、管理委託費、修繕費、入居者募集費用、設備交換費用なども想定されます。これらを見落とすと、購入直後から資金繰りが苦しくなる可能性があります。
自己資金をできるだけ使わずに始めたい場合でも、手元資金をすべてゼロに近づけるのは避けた方が安心です。不動産投資は長期運用です。購入時点の支払いだけでなく、購入後に起こり得る支出まで含めて資金計画を立てる必要があります。
空室・家賃下落・金利上昇への備え
不動産投資の融資では、毎月の返済が長く続きます。そのため、現在の家賃収入だけでなく、将来の変化も見込んだ収支確認が欠かせません。空室、家賃下落、修繕、金利上昇は、どの物件にも起こり得るリスクです。
空室が出ると、その期間は家賃収入が止まります。家賃下落が起きると、想定していた収支より手残りが減ります。変動金利で借りている場合は、金利上昇によって返済額が増える可能性があります。さらに、築年数が進むほど設備交換や修繕費も発生しやすくなります。
こうしたリスクを避けることはできませんが、事前に織り込むことはできます。収支シミュレーションでは、満室時だけでなく、家賃が下がった場合、数か月空室になった場合、金利が上がった場合を確認すると、無理のある計画かどうかが見えやすくなります。購入前に悪いケースを確認することは、投資を諦めるためではなく、長く続けられる投資にするための準備です。
融資が通っても買わない方がよい物件
不動産投資では、融資が通る物件でも必ず購入すべきとは限りません。金融機関の審査を通過したからといって、空室リスクや修繕リスク、売却リスクがすべて解消されるわけではないためです。
特に注意したいのは、キャッシュフローがほとんど残らない物件です。表面利回りが高く見えても、管理費、修繕費、税金、保険料、入居者募集費用を差し引くと手残りが少ない場合があります。また、節税だけを強調される物件も慎重に見る必要があります。不動産投資の本質は、長期的に収益を積み上げることです。赤字を前提にした投資は、資産形成の目的から外れやすくなります。
再建築不可、違法建築の可能性がある物件、大きな修繕が必要な物件、賃貸需要が弱いエリアの物件も注意が必要です。購入後に売却しにくい物件は、出口戦略が見えにくくなります。融資の可否と同時に、入居付け、管理、修繕、売却まで確認してから判断しましょう。
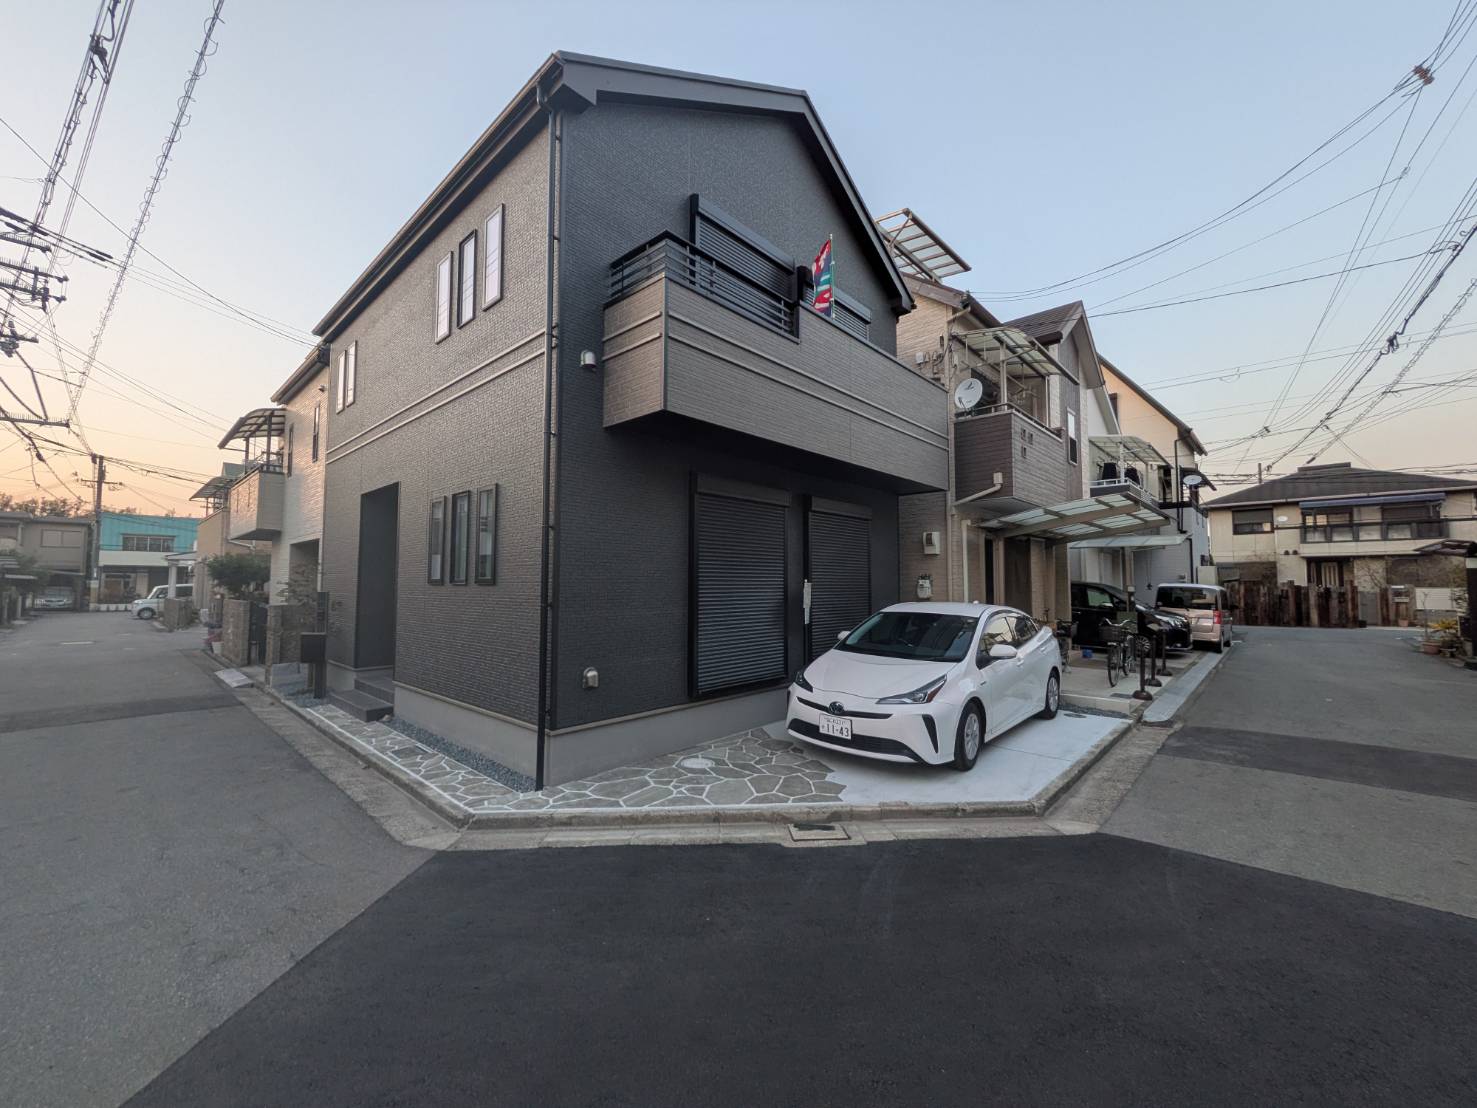
ダイワライセットの不動産投資融資サポート
戸建て収益物件とファミリー向け物件への考え方
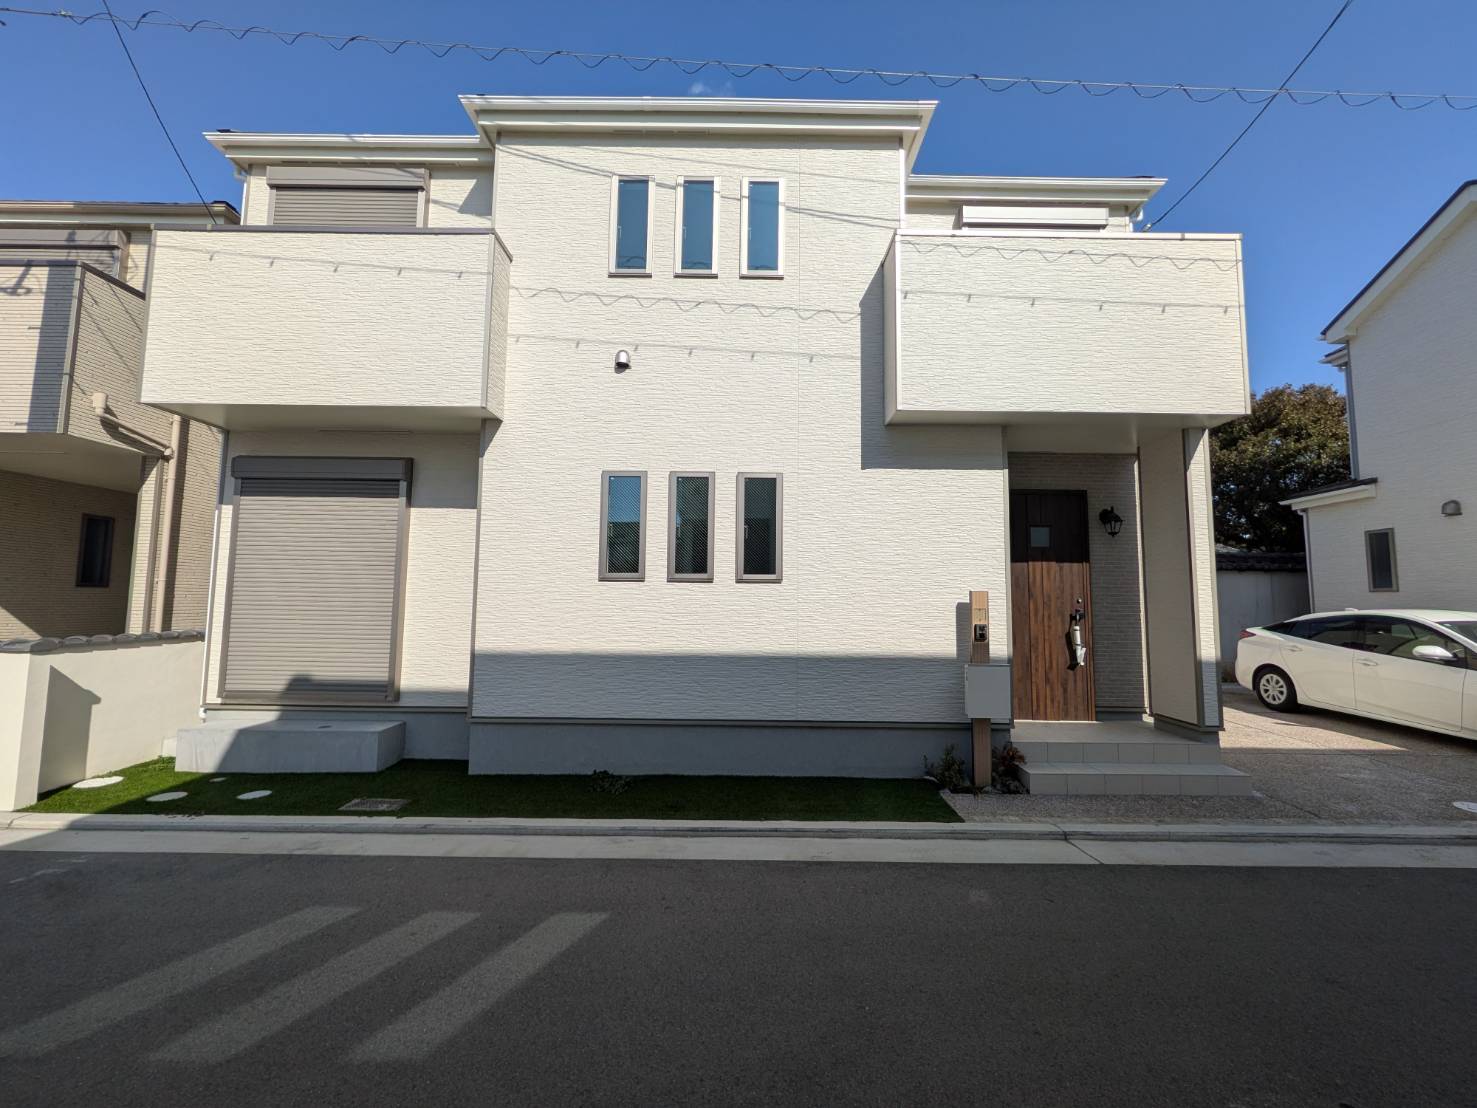
ダイワライセットでは、戸建て収益物件やファミリー向け区分マンションを中心に、不動産投資のご相談を承っています。私たちが大切にしているのは、単に物件を紹介することではなく、融資を活用した後でもキャッシュフローが残り、長期的に資産形成につながるかを確認することです。
投資用物件では、単身者向けのワンルームマンションが多く提案されることもあります。しかし、ファミリー向け物件や戸建て物件には、一定の居住需要が見込めるエリアであれば、長期入居や安定した家賃収入を目指しやすい面があります。戸建ての場合は土地も所有するため、将来的な売却や再建築など、出口の選択肢を考えやすいことも特徴です。
ただし、戸建てなら何でもよいわけではありません。築年数、建物状態、立地、賃貸需要、融資の取り組みやすさを合わせて見る必要があります。私たちは、融資の取り組める物件、キャッシュフローの出る物件、出口の見える物件という考え方を重視し、投資判断をサポートしています。
融資・物件選定・管理まで一貫した進め方
不動産投資は、物件を買った時点で終わるものではありません。むしろ購入後の管理、入居者対応、修繕、家賃管理、次の投資判断まで含めて、長く続く資産運用です。そのため、融資だけを切り離して考えるのではなく、購入前から購入後まで一貫して確認することが重要です。
ダイワライセットでは、収益物件の案内だけでなく、ファイナンス、ローンの提案、購入後の管理までサポートしています。物件の収支だけでなく、ローン返済後にどれだけキャッシュフローが残るか、本業が忙しい方でも管理を続けられるか、将来的に売却や追加購入を考えられるかまで確認します。
お問い合わせ後は、職業、年収、年齢、希望する物件種別、自己資金、既存借入などをもとに、無理のない進め方を整理します。購入を急がせるのではなく、まずは条件を確認し、融資可能性や物件選びの方向性を見える状態にすることが大切です。
相談前に準備したい情報
融資相談では、事前に情報を整理しておくと、利用できる金融機関や検討しやすい物件価格帯を把握しやすくなります。すべてを完璧に準備する必要はありませんが、基本情報があると初回相談がスムーズです。
相談前には、次の情報を整理しておくと役立ちます。
- ご職業と勤務先の概要
- 勤続年数または事業年数
- 税込年収
- 自己資金と金融資産の目安
- 住宅ローンや車のローンなど既存借入
- 希望する物件種別
- 希望エリア
- 月々どの程度の手残りを目指したいか
- 将来的に物件を増やしたいか
- 購入後の管理を自分で行うか委託したいか
これらの情報は、融資審査だけでなく、無理のない資金計画を立てるためにも必要です。まだ希望物件が決まっていない段階でも相談できます。むしろ、先に融資と収支の目安を確認しておくことで、買ってよい物件と避けた方がよい物件を判断しやすくなります。
不動産投資の融資でよくある質問
不動産投資ローンは年収いくらから可能ですか?
不動産投資ローンは、年収だけで一律に判断されるものではありません。金融機関は、年収に加えて勤務先、勤続年数、既存借入、金融資産、購入する物件の担保価値や収益性を確認します。そのため、同じ年収でも融資結果が変わることがあります。
一般的には、安定した本業収入がある方ほど相談しやすくなりますが、高年収でも借入が多い場合や、収支が弱い物件を選ぶ場合は注意が必要です。反対に、物件価格が抑えられ、家賃収入と返済額のバランスがよい場合は、検討できる選択肢が出てくることもあります。
まずは年収だけで判断せず、自己資金、既存借入、希望物件の条件を合わせて確認することが大切です。
自己資金なしでも不動産投資の融資は受けられますか?
自己資金を抑えて不動産投資を始めることは、条件によっては検討できます。フルローンや満額融資が利用できる場合、物件価格の大部分を借入でまかなえる可能性があります。ただし、物件購入費とは別に諸費用が発生するため、完全に資金負担がなくなるわけではありません。
登記費用、仲介手数料、火災保険料、融資関連費用、不動産取得税などは、事前に確認が必要です。また、購入後の空室や修繕に備える手元資金も残しておく方が安全です。自己資金を温存することと、手元資金が不足することは別の問題です。
自己資金をできるだけ使わない投資を考える場合ほど、物件の収支、返済額、リスク時の余力を細かく確認しましょう。
住宅ローンがあっても投資用ローンは組めますか?
住宅ローンがある方でも、投資用ローンを検討できる場合があります。ただし、住宅ローンの残高、毎月の返済額、年収、その他の借入状況によって、金融機関の判断は変わります。
金融機関は、住宅ローンと投資用ローンを合わせた返済負担を確認します。そのため、住宅ローンがあること自体よりも、全体として無理なく返済できるかが重要です。車のローン、カードローン、教育ローンなどがある場合も、審査に影響することがあります。
すでに住宅ローンを組んでいる方は、源泉徴収票、住宅ローンの残高、毎月の返済額を整理しておくと、融資可能性を確認しやすくなります。
個人事業主や会社役員の融資審査の注意点
個人事業主や会社役員の方は、会社員とは異なる資料を求められることがあります。確定申告書、決算書、納税状況、事業の安定性、役員報酬の継続性などが確認されやすいポイントです。
節税対策によって申告所得が低くなっている場合、実際の資金余力があっても、金融機関からは返済力が低く見られることがあります。会社役員の場合は、会社の借入や業績も見られることがあるため、個人の年収だけで判断できません。
事業収入の方は、直近だけでなく複数年の収入推移を確認することが大切です。早めに資料を整理し、どの金融機関なら相談しやすいかを確認しておくと、物件選びも進めやすくなります。
相談だけで終わる場合の確認事項
不動産投資の融資相談は、必ず物件を購入しなければならないものではありません。むしろ、購入前に自分の条件や融資可能性を確認し、無理のある投資を避けるために相談することが大切です。
相談時には、費用がかかる範囲、紹介される物件の種類、融資相談で確認してもらえる内容、購入後の管理サポートの有無を確認しておくと安心です。また、希望に合わない物件を無理に進められないか、リスクも含めて説明してもらえるかも大切な判断材料になります。
ダイワライセットでは、職業や年収、希望条件を確認しながら、融資や物件選びの方向性を整理します。まだ購入を決めていない段階でも、まずは状況を整理するところからご相談いただけます。
不動産投資の融資で失敗しないための確認ポイント
- 不動産投資の融資では、本人属性、物件評価、収支計画が総合的に見られます
- 年収だけで借入可能額が決まるわけではなく、自己資金や既存借入も影響します
- 住宅ローンと投資用ローンは目的が異なるため、正しいローンで相談する必要があります
- 金融機関によって得意な物件や審査の見方が異なります
- 金利だけでなく、融資期間、返済額、売却時の残債まで確認することが大切です
- フルローンは自己資金を温存しやすい一方、返済額と審査負担が大きくなります
- 物件価格以外にも登記費用、仲介手数料、保険料、税金などの諸費用が発生します
- 空室、家賃下落、修繕、金利上昇を想定した収支確認が必要です
- 融資が通っても、キャッシュフローが弱い物件は慎重に判断する必要があります
- 節税だけを目的にした不動産投資は、収支悪化のリスクを見落としやすくなります
- 戸建て収益物件やファミリー向け物件は、賃貸需要と出口を合わせて見ることが大切です
- 融資相談前には、年収、職業、自己資金、既存借入、希望物件を整理しておくとスムーズです
- ダイワライセットでは、融資、物件選定、購入後の管理まで一貫して相談できます
- 不安がある場合は、物件購入前に融資可能性と返済計画を確認することが大切です
お急ぎの場合は電話窓口まで、
お気軽にお問い合わせください。
Access
Access
株式会社ダイワライセット
| 住所 | 〒550-0012 大阪府大阪市西区立売堀1-2-14 本町産金ビル8階 Google MAPで確認 |
|---|---|
| 電話番号 |
06-6534-1143 |
| FAX番号 | 06-6534-4143 |
| 営業時間 | 10:00~20:00 |
| 定休日 | 水,日,祝 |
| 代表者名 | 山口 隆 |
Contact
お問い合わせ
Contact
お問い合わせ
Instagram
インスタグラム
インスタグラム
Related
関連記事
Related
関連記事
-
 2024.12.03物件紹介から管理まで不動産投資のサポート
-
 2025.06.02フルローンで夢の不動産投資を実現!
-
 2025.09.22関西で戸建て不動産投資を始めるなら、今がチャンス!
-
 2025.08.28新築戸建てにフルローンで不動産投資を始めよう
-
 2025.08.21ボロ戸建て投資はやめとけ!賢い選択肢で夢の不動産投資を実現しよう!
-
 2024.12.03最適な運用の戦略をご提案する不動産投資
-
 2025.07.11岸和田市での不動産投資、成功への第一歩を踏み出そう!
-
 2025.06.26資産形成の新常識!リフォームで広がる不動産投資の可能性
-
 2025.05.30初心者でも安心!不動産投資の第一歩を踏み出そう!
-
 2026.08.14低い金利で不動産投資を始めたい方へ|融資条件と銀行選びのポイント
-
 2026.09.05不動産投資ローンの優遇金利0.70%はお得?返済額・融資期間・注意点を解説
-
 2026.08.04年収や自己資金で変わる不動産投資の銀行融資と借入先の選び方
-
 2026.09.16自分に合う不動産投資ローンは?金利・融資額・返済期間の考え方
-
 2024.12.03融資のご相談 | 大阪の不動産投資なら株式会社ダイワライセット
-
 2026.08.17初めての不動産投資ローン相談|大阪で自分に合う融資と物件を見つける考え方
-
 2026.06.27不動産投資の融資で失敗しないための審査基準と注意点
-
 2026.07.24自分も借りられる?滋賀銀行の不動産投資ローンと審査前の準備
-
 2025.12.02関西の新築戸建てで理想の不動産投資を実現!