新築戸建て投資で利用するローンの基本と住宅ローンとの違い
新築戸建て投資では不動産投資ローンを利用
第三者に貸して家賃収入を得る新築戸建てを購入する場合は、一般的に不動産投資ローンを利用します。不動産投資ローンは、本人が住む住宅の購入ではなく、賃貸経営を目的とした物件の取得資金を借りるためのローンです。
審査では、申込者本人の年収や勤務状況に加えて、購入する物件からどれだけの家賃収入が見込めるか、物件にどの程度の担保価値があるかも確認されます。そのため、同じ年収の方であっても、購入する物件や利用する金融機関によって融資結果が変わることがあります。
新築戸建ては建物が新しく、入居者に選ばれる設備や間取りを備えている場合があります。しかし、新築という理由だけで融資を受けやすいとは限りません。物件価格に対して想定家賃が低い場合や、賃貸需要を見込みにくい場所にある場合は、返済後のキャッシュフローが残りにくくなります。
ローンを検討するときは、物件価格だけではなく、家賃設定、賃貸需要、土地と建物の評価、将来の売却可能性まで確認することが重要です。
住宅ローンを投資物件に利用できない理由
住宅ローンは、原則として借りる本人やその家族が居住する住宅を購入するためのローンです。第三者に貸し出して収益を得る投資目的の新築戸建てには、通常利用できません。
住宅ローンは、不動産投資ローンより低い金利が設定されることもありますが、利用目的が異なります。居住用として申し込んだ物件を無断で賃貸に出すと、金融機関との契約に反する可能性があります。残債の一括返済やローン条件の変更を求められるおそれもあるため、投資物件には目的に合ったローンを利用してください。
転勤などの事情で自宅を一時的に賃貸へ出すケースと、購入時から家賃収入を目的とするケースは扱いが異なります。判断に迷う場合は、自分だけで決めず、利用中の金融機関へ事前に確認する必要があります。
新築戸建て投資の資金計画では、住宅ローンより金利が高くなる可能性も考慮し、厳しめの条件で収支を確認しておくことが大切です。
ローンを活用した新築戸建て投資に向いている人
新築戸建て投資に向いているのは、借入を単なる負担ではなく、家賃収入と資産形成を組み合わせるための手段として管理できる方です。毎月の家賃収入だけでなく、税金や保険料、管理費、空室期間などを含めて収支を確認できることが前提になります。
特に、次のような方は検討しやすいでしょう。
- 安定した給与収入があり、長期的な返済計画を立てられる方
- 家賃収入から経費と返済額を差し引いて判断できる方
- 数か月の空室や突発的な出費に備える資金を残せる方
- 短期的な節税よりも継続的なキャッシュフローを重視する方
- 購入後の管理や将来の売却まで含めて考えられる方
反対に、「借りられる上限まで借りればよい」「新築なら必ず入居者が決まる」と考える方は注意が必要です。融資を受けられることと、無理なく運用できることは同じではありません。借入可能額ではなく、返済後にどれだけ余裕が残るかを基準に判断してください。
新築戸建て投資ローンの審査基準と借入条件
年収や勤務先など申込者の属性
不動産投資ローンの審査では、申込者の返済能力を判断するため、年収、勤務先、雇用形態、勤続年数、年齢などが確認されます。会社員、公務員、士業、会社役員、自営業者など、働き方によって提出書類や審査の見方が変わる場合があります。
年収は重要な項目ですが、年収だけで融資の可否が決まるわけではありません。安定して収入が続く見込みがあるか、現在の住宅ローンや自動車ローン、カードローンなどを含めて返済余力があるかも確認されます。
金融機関が確認する代表的な項目は次のとおりです。
- 税込年収と収入の継続性
- 勤務先の規模や業種
- 雇用形態と勤続年数
- 年齢と希望する返済期間
- 住宅ローンや自動車ローンなどの既存借入
- クレジットカードやローンの返済履歴
- 預貯金や保有資産の状況
年収が高くても借入が多い場合や、返済履歴に問題がある場合は、希望どおりの融資を受けられないことがあります。一方、年収だけを見ると高くなくても、物件価格、担保価値、返済比率などの条件が合えば、融資を検討できる可能性があります。
物件の担保価値と収益性
不動産投資ローンでは、申込者の属性と同じくらい、購入する物件の評価が重要です。金融機関は、返済が難しくなった場合に物件を売却して債権を回収できるかを考えるため、土地や建物の担保価値を確認します。
新築戸建ての場合、土地の価格、接道状況、再建築の可否、建物の仕様、周辺の売買事例などが評価に影響します。建物が新しくても、土地の評価が低い場合や、売却しにくい条件がある場合は、希望する融資額に届かないことがあります。
また、投資物件としての収益性も確認が必要です。想定家賃が周辺相場とかけ離れていないか、ファミリー世帯の賃貸需要があるか、空室になった場合に次の入居者を探しやすいかを見ます。
私たちは、融資が利用できることだけで物件を判断しません。返済後にキャッシュフローが残るか、土地を含めた資産性があるか、将来の売却や組み替えを考えられるかまで確認することを大切にしています。
自己資金と借入可能額の考え方
新築戸建て投資に必要な自己資金は、物件価格、申込者の属性、金融機関の審査方針によって変わります。物件価格の全額に近い融資を受けられる場合もありますが、すべての方がフルローンを利用できるわけではありません。
また、物件価格を全額借りられたとしても、登記費用、仲介手数料、ローン手数料、火災保険料などの諸費用が別途必要になることがあります。物件購入費を借りられることと、現金を一切用意せずに投資を始められることは同じではありません。
自己資金を多く入れれば、毎月の返済額を抑えやすくなります。一方で、手元資金を使い切ると、空室や設備故障が発生したときに対応しにくくなります。
自己資金を決める際は、次の3つに分けて考えると整理しやすくなります。
- 物件購入時に必要な頭金
- 登記費用や手数料などの諸費用
- 購入後の空室や修繕に備える予備資金
借入可能額の上限まで利用するのではなく、購入後も必要な資金を残せるかを確認してください。融資額と自己資金の配分は、複数の条件でシミュレーションしたうえで決めることが重要です。
金利・返済期間・キャッシュフローの確認ポイント
金利タイプと金利上昇リスク
不動産投資ローンの金利には、変動金利や一定期間の固定金利などがあります。適用される金利や条件は、金融機関、申込者の属性、物件評価、借入期間によって変わります。
変動金利は、借入時の返済額を抑えやすい場合がありますが、市場金利が上昇すると返済負担が増える可能性があります。固定金利は一定期間の返済額を把握しやすい一方、変動金利より当初金利が高く設定される場合があります。
どちらが適しているかは、金利の低さだけでは判断できません。金利が上昇してもキャッシュフローを維持できるか、繰上返済をする予定があるか、どの程度の期間で保有するかによって選択が変わります。
返済シミュレーションでは、現在の金利だけでなく、金利が上昇した場合も確認してください。金利が少し変わるだけでも、長期間の総返済額や毎月の手残りに影響します。金利上昇後に赤字へ変わる計画であれば、借入額や物件価格を見直す必要があります。
返済期間によって変わる毎月の手残り
同じ金額を借りても、返済期間が長いほど毎月の返済額は抑えやすくなります。その結果、家賃収入から返済額を差し引いた毎月のキャッシュフローは残りやすくなります。
ただし、返済期間を長くすると、一般的には総返済額が増えやすくなります。売却時にローン残高が多く残っている可能性もあるため、毎月の手残りだけを優先することはできません。
返済期間を決める際は、次のバランスを確認します。
- 毎月の返済後に十分な手残りがあるか
- 定年や収入の変化を見込んだ返済期間になっているか
- 売却予定時点でローン残高がいくら残るか
- 繰上返済をしても予備資金を確保できるか
- 次の物件購入に影響する借入内容になっていないか
短期間で返済すればローン残高は早く減りますが、毎月の返済負担が重くなります。反対に、返済期間を長くしすぎると、出口で売却代金よりローン残高が大きくなる可能性があります。保有期間と売却計画を含めて決めることが大切です。
空室や修繕を含めた返済シミュレーション
新築戸建て投資の返済計画は、満室時の家賃収入だけで作らないことが重要です。入居者が退去すれば、募集期間中は家賃が入らない可能性があります。新築であっても、設備故障、原状回復、保険料、固定資産税などの支出は発生します。
毎月の収支は、少なくとも次の項目を含めて確認してください。
家賃収入からローン返済額を差し引くだけでは、実際の手残りは把握できません。管理委託料、固定資産税、火災保険料、入退去時の費用、将来の修繕費を考慮する必要があります。
また、入居者の入れ替わりによる空室期間や、家賃が下がった場合の計算も欠かせません。家賃が満額入る場合、一定期間空室になる場合、金利が上がる場合など、複数の条件を用意すると判断しやすくなります。
毎月の黒字額がわずかな物件は、少しの条件変化で赤字になる可能性があります。表面上の利回りだけでなく、実際に手元へ残る金額を確認してください。
金融機関の違いとローン選びの判断基準
銀行ごとに異なる審査方針と融資条件
不動産投資ローンの審査方針は、金融機関によって異なります。同じ申込者と同じ物件であっても、金融機関が重視する項目や対象エリアが異なるため、融資額、金利、返済期間などに差が出ることがあります。
全国規模で事業を行う銀行、地域に根差した地方銀行や信用金庫、不動産投資向け融資を扱うノンバンクでは、それぞれ対象とする顧客や物件の考え方が異なります。給与振込などの取引実績、居住地、勤務先、物件所在地が審査条件に関係する場合もあります。
そのため、「どの銀行が最も借りやすいか」を一律に決めることはできません。申込者の属性と購入物件の組み合わせに合う金融機関を探す必要があります。
むやみに多くの金融機関へ申し込むのではなく、融資実績を持つ不動産会社などに相談し、可能性のある金融機関を整理してから進める方が効率的です。
地方銀行・信用金庫・ノンバンクの特徴
地方銀行は、営業エリアや対象地域を限定しながら、不動産投資ローンを取り扱っている場合があります。地域の不動産市場に詳しく、申込者の居住地や勤務先、物件所在地との関係を重視することもあります。
信用金庫は、地域とのつながりを大切にする金融機関です。営業地域や取引条件が決められていることがあるため、誰でも同じ条件で申し込めるわけではありません。一方で、地域性や事業計画を踏まえて相談できる可能性があります。
ノンバンクは、銀行とは異なる基準で不動産投資ローンを審査する場合があります。銀行で希望どおりの融資を受けられない場合でも選択肢になる可能性がありますが、金利や手数料などの条件を詳しく確認する必要があります。
金融機関の種類だけで優劣を決めず、物件評価、融資額、返済期間、金利、手数料、繰上返済条件を総合的に比べることが大切です。
金利だけでローンを選ばないための確認事項
ローンを選ぶ際に金利は重要ですが、低金利だけを理由に決めると、返済期間や融資額が希望と合わないことがあります。金利が低くても返済期間が短ければ、毎月の返済額が増えてキャッシュフローを圧迫する可能性があります。
反対に、金利が多少高くても返済期間を確保でき、無理のない返済計画を作れる場合があります。ただし、総返済額は増えるため、保有期間や売却時期を含めて判断しなければなりません。
比較時には、次の内容を確認してください。
- 適用金利と金利タイプ
- 融資可能額と自己資金の必要額
- 返済期間と完済時の年齢
- 融資事務手数料や保証料
- 団体信用生命保険の内容
- 繰上返済の手数料や条件
- 売却時にローンを完済できる見込み
- 次の不動産投資への影響
最も条件のよい金融機関ではなく、自分の投資計画に合う金融機関を選ぶことが大切です。
新築戸建て投資ローンの申し込みから融資までの流れ
事前相談から物件選定までの準備
新築戸建て投資ローンは、物件を決めてから初めて考えるのではなく、物件選定と並行して準備することが重要です。購入したい物件が見つかっても、融資条件が合わなければ契約を進められないためです。
最初に、年収、勤務先、勤続年数、保有資産、現在の借入状況を整理します。そのうえで、購入できる物件価格の目安と、毎月無理なく返済できる金額を確認します。
次に、希望エリア、物件価格、想定家賃、必要な自己資金を整理し、資金計画に合う物件を探します。物件を選ぶときは、融資が付くかだけでなく、返済後のキャッシュフローと将来の売却可能性も確認してください。
事前相談の段階で条件を整理しておくと、購入できない物件に時間をかけることを避けやすくなります。
審査で確認される主な書類
不動産投資ローンの審査では、本人確認、収入、資産、借入、購入物件に関する資料を提出します。必要書類は金融機関や申込者の働き方によって異なるため、事前に確認が必要です。
一般的に準備を求められる書類には、次のようなものがあります。
- 本人確認書類
- 源泉徴収票や確定申告書
- 住民税の課税証明書や納税証明書
- 預金通帳や金融資産を確認できる資料
- 住宅ローンなど既存借入の返済予定表
- 物件概要書や販売資料
- 登記事項証明書や公図
- 賃料査定や収支シミュレーション
- 売買契約書や重要事項説明書
会社役員や自営業者の場合は、法人の決算書などが必要になる場合もあります。提出内容に不足や相違があると確認に時間がかかるため、現在の借入や資産についても正確に伝えることが重要です。
融資承認後の契約と購入手続き
融資承認後は、金融機関との金銭消費貸借契約、売買代金の支払い、所有権移転登記などを進めます。融資承認には条件が付く場合があるため、承認額、金利、返済期間、自己資金額を確認してください。
想定していた金額より融資額が少ない場合は、不足分を自己資金で補うのか、物件や借入計画を見直すのかを判断します。無理に不足分を別の借入で補うと、購入後の返済負担が重くなる可能性があります。
また、購入後すぐに賃貸募集を始められるよう、管理会社や募集条件も決めておく必要があります。新築戸建てであっても、家賃設定が相場より高ければ入居まで時間がかかることがあります。
融資承認をゴールと考えず、入居者募集、家賃管理、税金、将来の売却まで含めて準備を進めることが大切です。
ダイワライセットの新築戸建て投資と融資支援
融資可能な新築・築浅戸建ての提案
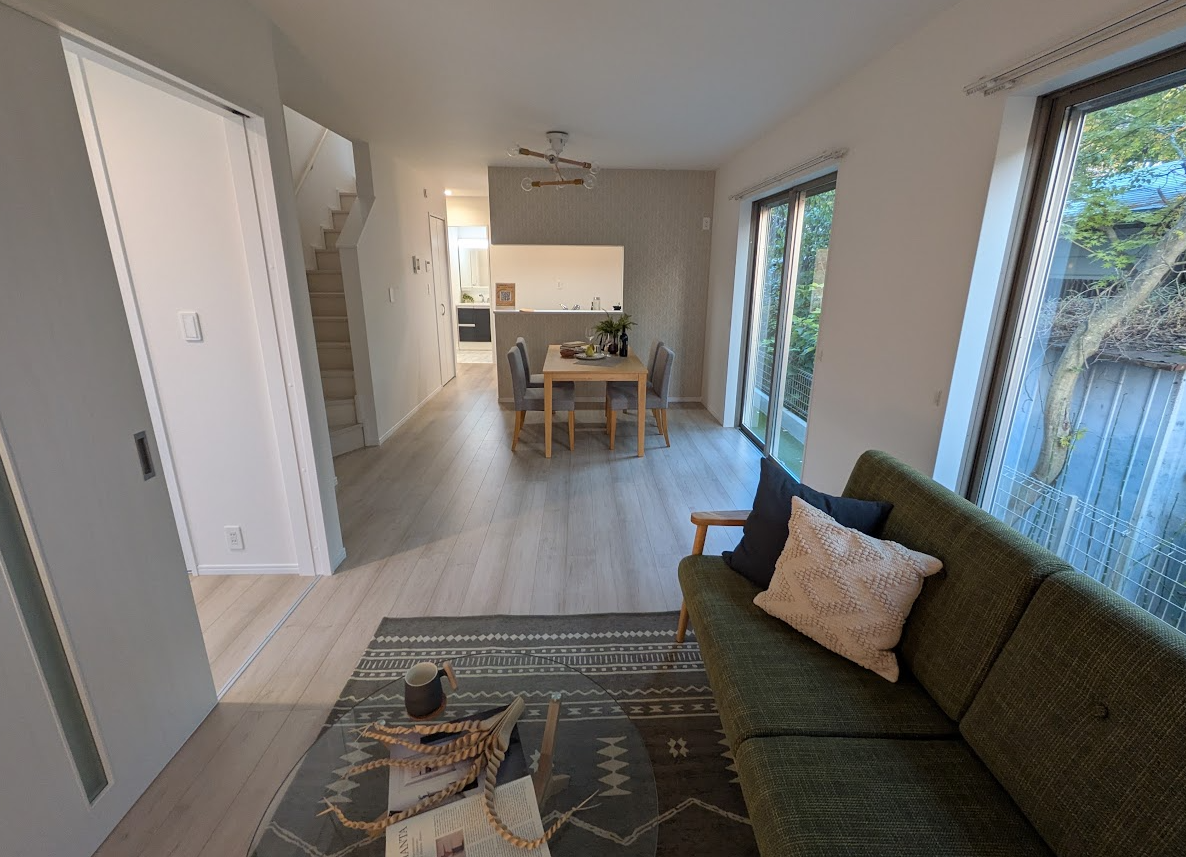
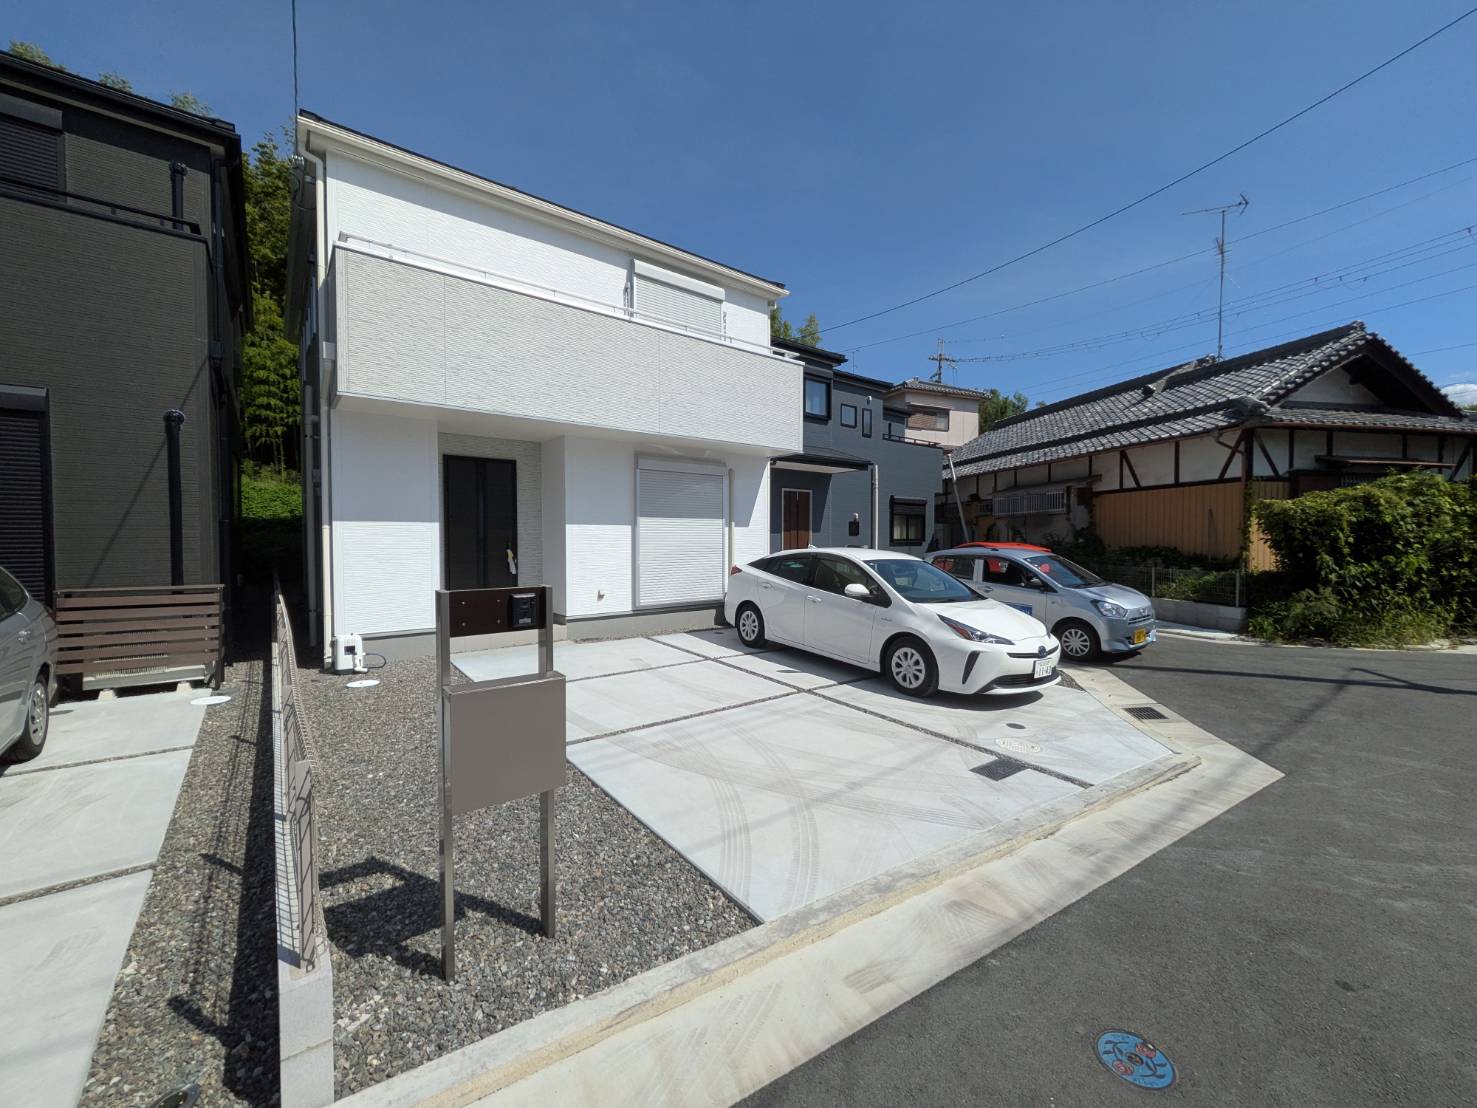
株式会社ダイワライセットでは、新築・築浅の戸建て収益物件を中心に、融資の見通しを含めた物件提案を行っています。申込者の属性だけでなく、物件の担保価値や想定家賃を確認し、借入を利用してもキャッシュフローを確保できるかを重視しています。
公式サイトでは、2023年から2025年までのフルローン取引実績を92.5%と案内しています。ただし、フルローンはすべての方に適用されるものではありません。実際の融資条件は、年収、勤務先、既存借入、購入物件、金融機関の審査によって変わります。
当社では、融資を受けられる物件、キャッシュフローが見込める物件、出口を考えられる物件の3点を重視しています。単に融資額を増やすのではなく、購入後に無理なく運用できるかを確認しながら資金計画を整理します。
キャッシュフローと出口を重視した資金計画
不動産投資では、家賃収入があっても、ローン返済や経費を差し引いた手残りがなければ、安定した運用は難しくなります。当社では、物件価格と表面利回りだけでなく、返済後に残るキャッシュフローを確認します。
公式サイトに掲載されている販売実績には、新築戸建てを満額融資で購入した事例もあります。たとえば、岸和田市の新築戸建てでは、物件価格1,780万円、家賃収入月額12万5,000円、ローン返済額月額約7万8,000円、月々のキャッシュフロー約4万7,000円という事例が紹介されています。
ただし、掲載事例は特定の物件と融資条件に基づくものであり、同じ結果を保証するものではありません。実際には、管理費、税金、保険、空室、修繕なども含めて個別に確認する必要があります。
私たちは、購入時の収支だけではなく、売却時にローン残高を返済できるか、次の物件購入につなげられるかまで整理することを大切にしています。
購入後の賃貸管理まで含めた運用支援
新築戸建て投資は、物件を購入して終わりではありません。入居者募集、家賃の入金確認、設備の不具合、退去時の立ち会い、次の入居者募集など、購入後も継続的な管理が必要です。
ダイワライセットでは、紹介した物件の管理も行っています。公式サイトでは、管理委託料を家賃の3%に消費税を加えた金額として案内しています。家賃の入金管理、滞納時の対応、入居者からのメンテナンス依頼、退去立ち会い、入居者募集などをサポートしています。
管理を委託することで、本業を続けながら戸建て投資を運用しやすくなります。ただし、管理を任せれば投資判断が不要になるわけではありません。毎月の収支、入居状況、修繕内容、ローン残高を定期的に確認することが大切です。
新築戸建て投資のローンに不安がある方は、年収や勤務先だけで自己判断せず、物件と融資を一緒に確認できる段階でご相談ください。まずは現在の借入状況や希望条件を整理するところから進められます。
新築戸建て投資ローンのよくある質問
住宅ローンが残っていても投資用ローンを組めますか?
住宅ローンが残っていても、不動産投資ローンを利用できる可能性はあります。ただし、住宅ローンの残高や毎月の返済額は、返済能力を判断する材料になります。
住宅ローン以外にも、自動車ローン、教育ローン、カードローンなどがある場合は、すべてを含めて審査される可能性があります。借入があることだけで融資を受けられないとは限りませんが、申告せずに申し込むことは避けてください。
現在の残高と返済額が分かる資料を準備し、投資用ローンを追加しても無理なく返済できるかを確認することが重要です。
自己資金なしで新築戸建て投資を始められる可能性
物件価格の全額を借りるフルローンが利用できれば、頭金を抑えて新築戸建てを購入できる可能性があります。ただし、フルローンの可否は個別審査で決まり、すべての方が利用できるわけではありません。
また、登記費用、融資手数料、仲介手数料、火災保険料などの諸費用は、別途必要になる場合があります。物件価格を全額借りられても、現金がまったく不要とは限りません。
自己資金を使わずに購入できるかだけではなく、購入後に空室や設備故障が発生しても対応できる予備資金を残せるかを確認してください。
年収だけで借入可能額は決まるのか
借入可能額は年収だけでは決まりません。勤務先、勤続年数、年齢、既存借入、保有資産、信用情報に加えて、購入物件の担保価値や収益性も確認されます。
同じ年収でも、住宅ローンが多く残っている方と借入がない方では、融資条件が異なる可能性があります。また、物件価格が同じでも、土地評価や想定家賃が異なれば審査結果が変わることがあります。
インターネット上の年収別目安だけで判断せず、申込者と物件を組み合わせて確認することが必要です。
金利が上昇した場合の確認事項
変動金利を利用する場合は、金利上昇によって毎月の返済額や総返済額が増える可能性があります。現在の金利で黒字になるだけではなく、金利が上昇した条件でも返済を続けられるかを確認してください。
金利上昇への備えとして、借入額を抑える、手元資金を残す、家賃下落と空室を含めた収支を作るといった方法があります。繰上返済を検討する場合も、手元の予備資金を使い切らないことが重要です。
金融機関によって金利の見直し方法や返済額の扱いが異なるため、契約前に確認してください。
ローン審査に落ちた場合の相談方法
ローン審査に通らなかった場合は、すぐに別の金融機関へ申し込むのではなく、否決の原因を整理することが大切です。ただし、金融機関から詳しい理由を伝えられない場合もあります。
考えられる要因には、既存借入、返済履歴、希望融資額、物件評価、対象エリア、返済期間などがあります。物件を変える、借入額を抑える、自己資金を増やすことで条件が変わる可能性もあります。
融資結果は、申込者だけでなく物件との組み合わせで決まります。新築戸建て投資に詳しい不動産会社へ相談し、無理に申し込みを重ねる前に条件を整理してください。
新築戸建て投資ローンを選ぶ前の確認ポイント
- 新築戸建てを賃貸する目的で購入する場合は、原則として不動産投資ローンを利用します
- 住宅ローンは本人や家族が住む住宅を対象とするため、投資目的には通常利用できません
- 審査では年収だけでなく、勤務先、勤続年数、年齢、既存借入なども確認されます
- 購入物件の土地評価、担保価値、想定家賃、賃貸需要も融資条件に影響します
- フルローンを利用できても、登記費用や手数料などの諸費用が必要になる場合があります
- 借入可能額の上限ではなく、返済後に残るキャッシュフローを基準に判断します
- 金利が上昇した場合や家賃が下がった場合も含めてシミュレーションすることが重要です
- 返済期間を長くすると毎月の返済額は抑えやすくなりますが、総返済額や売却時の残債も確認が必要です
- 満室時の家賃収入だけでなく、空室、管理費、税金、保険、修繕費も計算に含めます
- 金融機関によって対象エリア、審査方針、融資額、金利、返済期間が異なります
- 金利だけでなく、手数料、団体信用生命保険、繰上返済条件まで確認します
- ダイワライセットでは、融資可能性、キャッシュフロー、出口を含めて新築・築浅戸建てを提案しています
- 購入後は入居者募集や家賃管理などの賃貸管理も必要です
- 自分の属性だけで融資可否を決めず、物件と資金計画を合わせて確認することが大切です
- 不安がある場合は、現在の借入状況や希望条件を整理したうえで早めにご相談ください
お急ぎの場合は電話窓口まで、
お気軽にお問い合わせください。
Access
Access
株式会社ダイワライセット
| 住所 | 〒550-0012 大阪府大阪市西区立売堀1-2-14 本町産金ビル8階 Google MAPで確認 |
|---|---|
| 電話番号 |
06-6534-1143 |
| FAX番号 | 06-6534-4143 |
| 営業時間 | 10:00~20:00 |
| 定休日 | 水,日,祝 |
| 代表者名 | 山口 隆 |
Contact
お問い合わせ
Contact
お問い合わせ
Instagram
インスタグラム
インスタグラム
Related
関連記事
Related
関連記事
-
 2026.06.24新築戸建て投資の融資は可能?注意点と自己資金の考え方
-
 2026.02.13初心者でも安心!収益を得る新築戸建て投資をサポート
-
 2025.11.17新築戸建て投資、フルローンで始める資産形成の第一歩!
-
 2025.09.02初心者でも安心!新築戸建て投資のフルローン入門
-
 2025.08.29新築戸建て投資は「フルローン」で始めるチャンス!
-
 2025.12.22資産形成を加速させるフルローンでの新築戸建て投資の秘密
-
 2026.01.30フルローンで新築戸建て投資を実現!
-
 2025.10.21新築戸建て投資、夢をリアルに。フルローンで始める不動産投資!
-
 2026.02.19初心者でも安心!新築戸建て投資を成功に導く秘訣
-
 2026.06.04大阪府で新築戸建てフルローン投資を実現しよう!
-
 2025.06.10東大阪で新築戸建てをフルローンで手に入れて安定収入を実現!