不動産投資のリスクは「避ける」より「見える化」して判断
特に注意したいリスクは空室・金利・修繕・出口戦略
不動産投資で最初に押さえたいのは、すべてのリスクを完全になくすことはできないという点です。大切なのは、起こり得る損失を購入前に見える化し、それでも無理のない投資になるかを判断することです。
特に重要なのは、空室になったときにローン返済を続けられるか、金利が上がったときにキャッシュフローが残るか、修繕費が発生しても資金繰りが崩れないか、将来売却できる物件かという4点です。利回りが高く見えても、空室期間や修繕費を入れると手残りが少ない物件もあります。
不動産投資は長期運用が前提になりやすいため、購入時だけ黒字に見える計画では不十分です。数年後の家賃下落、入居者の退去、設備交換、ローン条件の変化まで想定しておくと、購入してよい物件か、見送るべき物件かを判断しやすくなります。
不動産投資に向いている人と注意が必要な人の違い
不動産投資に向いているのは、短期的な利益だけでなく、長期的な家賃収入や資産形成を冷静に考えられる人です。毎月の家賃収入からローン返済や管理費、修繕費などを差し引いた手残りを確認し、将来の売却や追加投資まで見据えられる人は、リスク管理もしやすくなります。
反対に、節税だけを目的にしたり、「必ず家賃が入る」「すぐに儲かる」といった説明だけで判断したりする場合は注意が必要です。キャッシュフローが最初からマイナスの物件は、節税効果があっても長期的に資金負担が重くなる可能性があります。
次のような方は、購入前に一度リスクを整理することをおすすめします。
- 営業担当に勧められた物件の収支が本当に妥当か不安な方
- フルローンや高い借入額で始める予定の方
- 空室や金利上昇が起きた場合の返済に不安がある方
- ワンルーム、区分マンション、戸建てで迷っている方
- 築古物件や高利回り物件の修繕リスクを判断しにくい方
- 購入後の管理や出口戦略まで考えられていない方
不動産投資は、物件そのものだけでなく、年収、勤務先、借入状況、投資目的、家族構成によって適した進め方が変わります。自分の条件に合わない投資を選ぶと、物件は良く見えても資金計画が苦しくなることがあります。
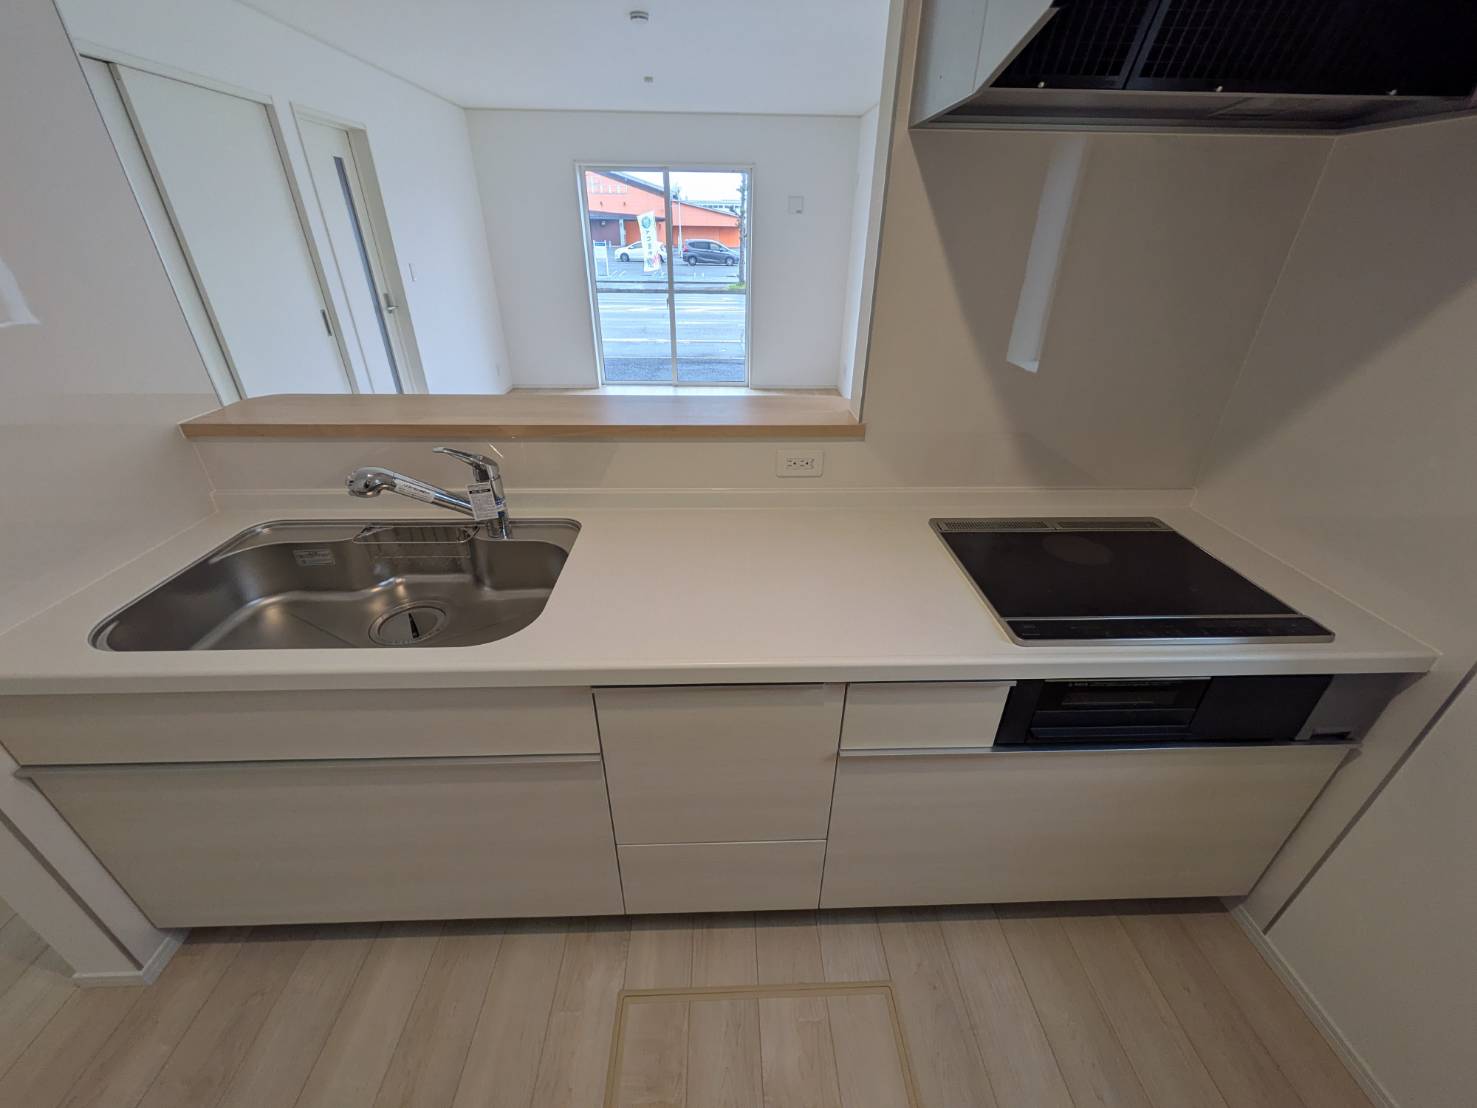
不動産投資で失敗しやすい主なリスクと確認ポイント
空室リスクと家賃下落リスクの見方
空室リスクは、不動産投資で最も分かりやすく、収支に直結しやすいリスクです。入居者が決まらない期間は家賃収入が入らない一方で、ローン返済、管理費、固定資産税、保険料などの支払いは続きます。
空室リスクを見るときは、現在の家賃だけでなく、その家賃で長く入居者がつくかを確認する必要があります。駅からの距離、周辺の賃貸需要、間取り、駐車場の有無、近隣の競合物件、築年数などによって、入居の決まりやすさは変わります。ファミリー向け戸建ての場合は、単身者向け物件とは違い、学校、生活利便性、駐車場、住環境が重視されやすくなります。
家賃下落リスクも見落とせません。新築時や購入時の家賃を前提に収支を組むと、数年後に家賃を下げたときにキャッシュフローが減る可能性があります。購入前には、現状家賃だけでなく、近隣の同条件物件の家賃、築年数が進んだ場合の家賃、空室期間を入れた収支まで確認しておくと安心です。
金利上昇とローン返済リスクの注意点
ローンを使う不動産投資では、金利上昇リスクと返済リスクを必ず確認する必要があります。特に変動金利を利用する場合、金利が上がると毎月の返済額が増え、家賃収入から残るキャッシュフローが少なくなる可能性があります。
フルローンや満額に近い融資を使う場合は、自己資金を温存できる反面、借入額が大きくなります。そのため、家賃収入に対して返済額が重すぎないか、金利が上がっても黒字を維持できるかを確認することが大切です。ローン返済後に十分な手残りがない物件は、少しの空室や修繕で赤字になりやすくなります。
当社では、キャッシュフローを第一に考え、物件価格、家賃収入、返済計画、融資期間、出口戦略を合わせて確認することを大切にしています。融資が通るかどうかだけでなく、返済し続けても無理がないかを見ることが、不動産投資のリスクを抑えるうえで欠かせません。
修繕費・災害・滞納リスクへの備え方
修繕費は、購入後に想定外の負担になりやすいリスクです。設備の交換、外壁や屋根の補修、水回りの修理、退去後の原状回復など、物件を持つ以上、修繕費は必ず発生するものとして考える必要があります。
築古物件は購入価格が低く、利回りが高く見えることがありますが、修繕費が大きくなると実際の収益が下がる場合があります。新築や築浅物件でも、修繕費がゼロになるわけではありません。長期保有を前提に、将来の設備交換やメンテナンス費用を見込んでおくことが大切です。
災害リスクについては、ハザードマップ、地盤、耐震性、火災保険や地震保険の内容を確認します。家賃滞納リスクは、入居者審査や管理会社の対応力によって影響を受けます。購入後の管理を軽く考えると、空室、滞納、クレーム対応が重なり、投資の負担が大きくなることがあります。物件選びと同じくらい、管理体制の確認も重要です。
物件タイプ別に変わる不動産投資リスクの違い
新築・築浅戸建てと築古戸建てのリスク差
戸建て投資は、土地付きで保有できる点やファミリー層の需要を見込める点が特徴です。ただし、新築・築浅戸建てと築古戸建てでは、リスクの出方が大きく変わります。
新築や築浅戸建ては、建物や設備が比較的新しく、入居者にとっても清潔感や使いやすさを感じてもらいやすい傾向があります。ファミリー向けの間取りや駐車場付きの物件であれば、エリアによっては安定した賃貸需要が期待できます。一方で、購入価格が高くなりやすいため、家賃収入とローン返済のバランスを慎重に見る必要があります。
築古戸建ては、価格が低く利回りが高く見える反面、修繕、再建築不可、違法建築、耐震性、売却のしにくさなどの確認が欠かせません。購入後に大きな修繕費が必要になると、想定していたキャッシュフローが崩れる場合があります。利回りの数字だけで判断せず、建物状態、法的条件、賃貸需要、出口の見通しまで確認しましょう。
区分マンション・ワンルーム・一棟物件で異なる注意点
区分マンションは、一棟物件よりも購入金額を抑えやすく、管理の手間も比較的少ない点が特徴です。ただし、管理費や修繕積立金が収支に影響し、建物全体の管理状態や修繕計画も重要になります。ファミリー向け区分の場合は、単身者向けとは異なる入居需要があり、立地や間取りが収益に大きく関わります。
ワンルーム投資は物件数が多く、始めやすい印象を持たれやすい一方で、競合が多く、家賃下落や空室の影響を受けやすい場合があります。節税を前面にした提案では、キャッシュフローが十分に残るかを必ず確認する必要があります。
一棟アパートや一棟マンションは、複数戸から家賃収入を得られるため、空室が1室出ても全収入が止まるわけではありません。ただし、取得額、修繕費、管理負担、融資額が大きくなりやすく、初心者には判断が難しい面もあります。物件タイプごとの特徴を理解したうえで、自分の資金力や投資目的に合うものを選ぶことが大切です。
サブリース契約や家賃保証で見落としやすい条件
サブリース契約や家賃保証は、空室時でも一定の収入が見込めるように見えるため、初心者には安心材料に感じられます。ただし、契約内容を十分に確認しないまま判断すると、後から収支が変わる可能性があります。
特に注意したいのは、保証家賃が将来も同じとは限らない点です。契約期間、賃料見直し、免責期間、解約条件、修繕負担、原状回復費用、管理会社側からの条件変更の可能性などを確認する必要があります。家賃保証があるから空室リスクが完全になくなるわけではありません。
サブリースを選ぶ場合は、通常の賃貸管理と比べて手残りがどう変わるかも見ておきましょう。安心感だけで選ぶのではなく、保証内容と費用、将来の賃料変更、契約解除時の影響まで確認することで、契約リスクを抑えやすくなります。
購入前に確認したい収支計画と危険な営業トーク
表面利回りだけで判断しない収支の考え方
不動産投資で失敗しやすい原因の一つが、表面利回りだけを見て購入を決めることです。表面利回りは、年間家賃収入を物件価格で割った数字ですが、ローン返済、管理費、修繕費、固定資産税、保険料、空室期間などは反映されていません。
本当に見るべきなのは、必要経費を差し引いた後にどれだけキャッシュフローが残るかです。家賃収入が高く見えても、返済額が大きければ手残りは少なくなります。管理費や修繕積立金が高い区分マンションでは、表面利回りと実際の収益に差が出ることもあります。
また、将来売却する場合にいくらで売れそうか、ローン残債がどの程度残るかも重要です。毎月の手残りが少なく、売却時にも利益が見込みにくい物件は、長期的な資産形成につながりにくい場合があります。利回りは入口の目安として見つつ、実際の収支と出口まで確認しましょう。
空室・金利・修繕を入れたシミュレーション
購入前の収支計画では、良い条件だけでなく、悪い条件も入れて確認することが大切です。満室、現状家賃、現在金利だけで黒字になる計画では、リスクに弱い可能性があります。
最低限、次のような条件を入れて確認しておくと、現実的な判断がしやすくなります。
- 空室期間を入れた収支:1ヶ月、3ヶ月、6ヶ月の空室でも返済に耐えられるか
- 家賃下落を入れた収支:現在家賃より下がった場合も手残りがあるか
- 金利上昇を入れた返済額:金利が上がった場合に返済負担が重くなりすぎないか
- 修繕費を入れた資金計画:退去時や設備交換時の支出に備えられるか
- 売却時の見通し:ローン残債より低い価格でしか売れない可能性がないか
シミュレーションは、投資をやめるためのものではなく、無理なく続けられる投資かを確認するためのものです。数字を厳しめに見ても成り立つ物件であれば、購入後の不安も抑えやすくなります。
購入を急がない方がよい提案の特徴
不動産投資では、営業担当の説明をそのまま受け入れるのではなく、自分でも確認する姿勢が必要です。特に「今決めないとなくなる」「家賃保証があるから安心」「節税できるから損はない」「将来必ず値上がりする」といった説明だけで購入を急がされる場合は注意しましょう。
良い物件であっても、購入者の年収、借入状況、自己資金、投資目的に合わなければ負担になることがあります。逆に、利回りが高くても、修繕費や空室リスク、売却のしにくさを考えると見送った方がよいケースもあります。
購入前には、物件資料、収支表、ローン条件、管理内容、修繕履歴、周辺相場を確認し、不明点を質問できる状態にしておくことが大切です。説明に納得できないまま契約するより、第三者の視点で収支とリスクを確認してから判断する方が、長期的な失敗を避けやすくなります。
自分で確認できる範囲と専門家に相談すべき範囲
物件資料から自分で確認したい項目
不動産投資のリスクは、購入前の資料からある程度確認できます。すべてを専門家任せにするのではなく、自分でも基本項目を見ておくと、危険な提案に気づきやすくなります。
まず確認したいのは、物件価格、家賃収入、ローン返済額、管理費、修繕費、固定資産税、保険料です。次に、エリアの賃貸需要、周辺の家賃相場、駅距離、駐車場の有無、築年数、建物状態、売却しやすさを確認します。戸建ての場合は、再建築の可否や法的な制限も重要です。
自分で確認しやすい項目は次の通りです。
- 物件価格と想定家賃のバランス
- 毎月のローン返済後に残る手残り
- 周辺に似た賃貸物件があるか
- 空室時に何ヶ月まで耐えられるか
- 修繕費や管理費を入れても黒字か
- 将来売却できそうな立地や条件か
- 契約内容に不明点や不利な条件がないか
これらを確認しても判断が難しい場合は、無理に一人で結論を出す必要はありません。特にローン条件や契約内容は、専門的な確認が必要になることがあります。
契約前に相談した方がよいケース
契約前に相談した方がよいのは、自分の判断に少しでも不安が残る場合です。特に、フルローンや高額借入を使う場合、空室が出ると生活費に影響しそうな場合、築古物件や再建築可否が絡む場合、サブリース契約を結ぶ場合は、早めに確認しておくと安心です。
また、営業担当の説明と自分の理解にズレがあるときも注意が必要です。たとえば、収支表には黒字と書かれていても、修繕費や固定資産税、空室期間が入っていない場合があります。家賃保証付きと説明されても、保証賃料の見直し条件を確認していなければ、将来の収支が変わる可能性があります。
相談は、購入を決めた後ではなく、契約前の段階で行うことが重要です。契約後に問題点が見つかると、選択肢が限られてしまいます。購入するか、見送るか、条件を再確認するかを判断するためにも、早い段階で資料を整理して相談することをおすすめします。
ダイワライセットが大切にするリスク確認の進め方
ダイワライセットでは、不動産投資の本筋はキャッシュフローにあると考えています。物件価格や利回りだけでなく、融資を活用しても返済後に手残りがあるか、管理を含めて長く運用できるか、将来の出口が見えるかを大切にしています。
当社は、大阪を中心に投資用戸建物件やファミリー区分マンションを扱い、物件紹介からファイナンス、購入後の管理まで一貫してサポートしています。投資初心者の方からの相談にも対応し、物件選び、ローン、管理、キャッシュフローの考え方をできるだけ分かりやすく整理します。
ご相談時には、年収、職業、借入状況、投資目的、検討中の物件資料、収支表、ローン条件が分かると確認がスムーズです。購入ありきではなく、キャッシュフローが残るか、無理な借入にならないか、管理や出口まで考えられているかを一緒に確認することが、リスクを抑えた不動産投資につながります。
不動産投資のリスクに関するよくある質問
不動産投資はやめとけと言われるほど危険ですか?
不動産投資そのものが危険というより、リスクを見ずに購入することが危険です。空室、金利上昇、修繕費、家賃下落、売却のしにくさを入れずに収支を組むと、購入後に赤字になる可能性があります。
一方で、エリアの需要、物件状態、ローン返済、管理体制、出口戦略を確認したうえで進めれば、リスクを抑えた運用を目指せます。特に初心者は、「買える物件」ではなく「持ち続けても無理がない物件」を選ぶことが大切です。営業トークだけで判断せず、数字と条件を整理してから検討しましょう。
不動産投資で破産する人の共通点
不動産投資で大きく失敗する人には、借入額が大きすぎる、空室や修繕費を見込んでいない、複数物件を急いで購入する、節税効果だけで判断する、といった共通点があります。毎月の家賃収入が入る前提で計画を組み、空室が出たとたんに返済が苦しくなるケースもあります。
破産リスクを避けるには、家賃が下がった場合や空室が続いた場合でも返済できるかを確認することが大切です。生活費を削らないと維持できない計画や、手元資金をほとんど残さない購入は慎重に考える必要があります。
金利が上がると不動産投資は赤字になりますか?
金利が上がると返済額が増える可能性があるため、キャッシュフローが少ない物件ほど赤字になりやすくなります。ただし、金利上昇がすぐにすべての投資を赤字にするわけではありません。購入時点で余裕のある収支を組んでいるかどうかが重要です。
変動金利を利用する場合は、金利が上がった場合の返済額を事前に確認しましょう。固定金利や返済期間の選び方も含めて、ローン条件は物件の収益性と一体で判断する必要があります。融資が通るかだけでなく、返済後にキャッシュフローが残るかを確認することが大切です。
サブリース契約を選ぶ前の注意点
サブリース契約を選ぶ前には、保証家賃、見直し条件、契約期間、中途解約、修繕負担、免責期間を確認してください。家賃保証という言葉だけで安心してしまうと、将来の賃料減額や契約条件の変更で収支が崩れる可能性があります。
サブリースは、管理の手間を減らせる場合がありますが、通常の賃貸管理より手残りが少なくなることもあります。契約書を読み、分からない点は契約前に確認しましょう。特に初心者は、家賃保証の有無だけでなく、保証が続く条件まで見ることが重要です。
相談前に準備したい資料
相談前には、物件資料と収支表があるとリスク確認がしやすくなります。まだ物件が決まっていない場合でも、年収、職業、自己資金、借入状況、投資目的を整理しておくと、無理のない進め方を考えやすくなります。
準備しておきたい資料は、次の通りです。
- 検討中の物件資料
- 想定家賃や収支表
- ローン条件や返済予定表
- 管理費、修繕費、固定資産税の情報
- サブリースや管理契約の資料
- 年収、職業、現在の借入状況
- 不動産投資で達成したい目的
資料がすべてそろっていなくても、まずは現状を整理するところから相談できます。購入前に確認しておくことで、契約後に気づくリスクを減らしやすくなります。
不動産投資のリスクを抑えるための確認ポイント
- 不動産投資の主なリスクは、空室、家賃下落、金利上昇、修繕費、災害、滞納、売却しにくさです
- リスクを完全になくすのではなく、購入前に見える化して判断することが大切です
- 表面利回りだけでは、実際のキャッシュフローは判断できません
- 空室期間や家賃下落を入れた収支でも返済できるか確認する必要があります
- フルローンや高額借入では、金利上昇時の返済額も確認しておくと安心です
- 修繕費は築古物件だけでなく、新築や築浅物件でも長期的に見込む必要があります
- サブリース契約は、保証家賃だけでなく見直し条件や解約条件まで確認しましょう
- ワンルーム、区分マンション、戸建て、一棟物件ではリスクの出方が異なります
- 築古高利回り物件は、修繕費や売却のしにくさまで含めて判断する必要があります
- 節税目的だけでキャッシュフローがマイナスの物件を選ぶのは慎重な判断が必要です
- 購入を急かされる提案では、収支表や契約内容を落ち着いて確認しましょう
- 物件資料、ローン条件、管理内容、出口戦略をそろえると相談がスムーズです
- ダイワライセットでは、キャッシュフロー、融資、管理、出口まで含めた確認を大切にしています
- 不安がある場合は、購入前に物件資料をもとにリスクを整理することをおすすめします
お急ぎの場合は電話窓口まで、
お気軽にお問い合わせください。
Access
Access
株式会社ダイワライセット
| 住所 | 〒550-0012 大阪府大阪市西区立売堀1-2-14 本町産金ビル8階 Google MAPで確認 |
|---|---|
| 電話番号 |
06-6534-1143 |
| FAX番号 | 06-6534-4143 |
| 営業時間 | 10:00~20:00 |
| 定休日 | 水,日,祝 |
| 代表者名 | 山口 隆 |
Contact
お問い合わせ
Contact
お問い合わせ
Instagram
インスタグラム
インスタグラム
Related
関連記事
Related
関連記事
-
 2024.12.03物件紹介から管理まで不動産投資のサポート
-
 2025.06.02フルローンで夢の不動産投資を実現!
-
 2025.09.22関西で戸建て不動産投資を始めるなら、今がチャンス!
-
 2025.08.28新築戸建てにフルローンで不動産投資を始めよう
-
 2025.08.21ボロ戸建て投資はやめとけ!賢い選択肢で夢の不動産投資を実現しよう!
-
 2024.12.03最適な運用の戦略をご提案する不動産投資
-
 2025.07.11岸和田市での不動産投資、成功への第一歩を踏み出そう!
-
 2025.06.26資産形成の新常識!リフォームで広がる不動産投資の可能性
-
 2025.05.30初心者でも安心!不動産投資の第一歩を踏み出そう!
-
 2025.04.22初心者でもわかる!不動産投資のリアルとリスクを知ろう
-
 2024.12.03新築のメリット | 大阪の不動産投資なら株式会社ダイワライセット
-
 2026.07.20滋賀銀行で不動産投資を始める前に知りたい費用・注意点・他行との比較
-
 2026.08.29滋賀銀行の不動産投資金利は何%?2026年の最新条件と審査のポイント
-
 2026.08.26滋賀銀行で不動産投資を始めるなら|フルローンの条件・金利・自己資金を確認
-
 2026.08.14低い金利で不動産投資を始めたい方へ|融資条件と銀行選びのポイント
-
 2026.08.04年収や自己資金で変わる不動産投資の銀行融資と借入先の選び方
-
 2026.07.24自分も借りられる?滋賀銀行の不動産投資ローンと審査前の準備
-
 2025.12.02関西の新築戸建てで理想の不動産投資を実現!