お気軽にお問い合わせください。
営業時間:
10:00~20:00
家賃収入を見据え、物件選びから融資・運用まで納得の一歩を。
新築投資で、資産形成の新しい一歩を
- 新築ならではの設備や建物の状態を踏まえ、入居者に選ばれやすい物件かを検討する
- 立地や周辺の賃貸需要、将来の地域特性を確認し、想定家賃の根拠を見極める
- 表面利回りだけで判断せず、空室期間や管理費、修繕費などを含めた収支を試算する
- 自己資金や借入額、金利、返済計画を整理し、無理のない融資プランを検討する
- 購入後の入居者募集や契約、家賃管理、修繕対応まで見据えて運用体制を整える
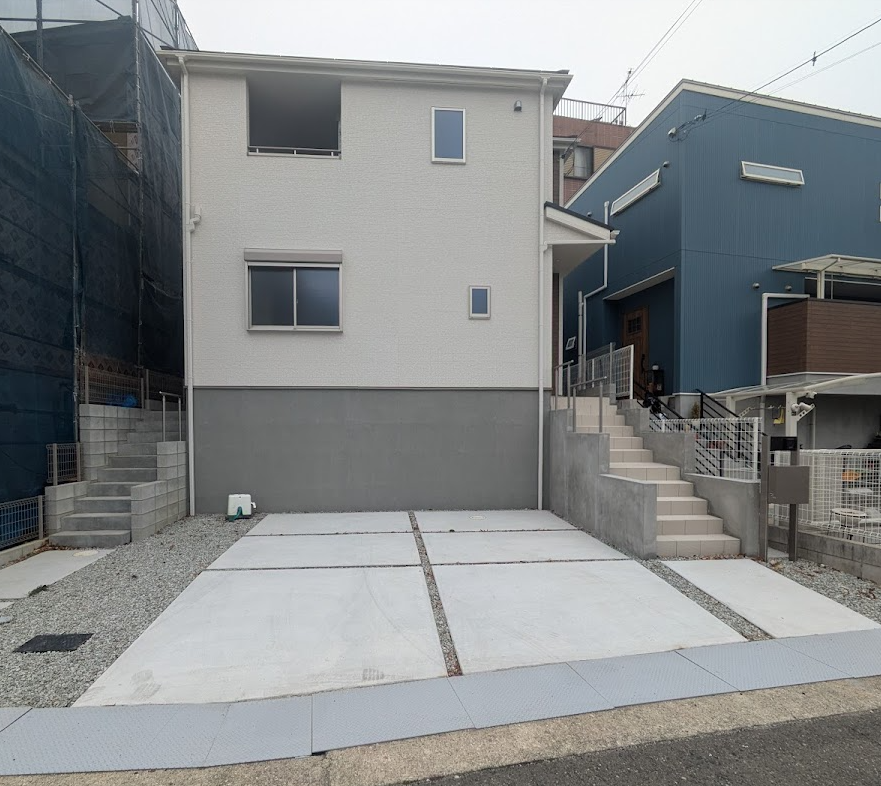
新築物件への投資は、建物の状態や設備を確認しやすく、将来を見据えた資産形成の選択肢の一つです。一方で、購入価格や立地、想定家賃、維持費、融資条件などを総合的に検討することが大切です。本ページでは、新築投資のメリットと注意点を押さえながら、安定した家賃収入を目指す物件選び、資金計画、購入後の運用まで一貫して考えるためのポイントをご紹介します。
新築物件だからこそ期待できる、選ばれる理由
新しさの魅力を、収益につながる選択へ
-
Point 01
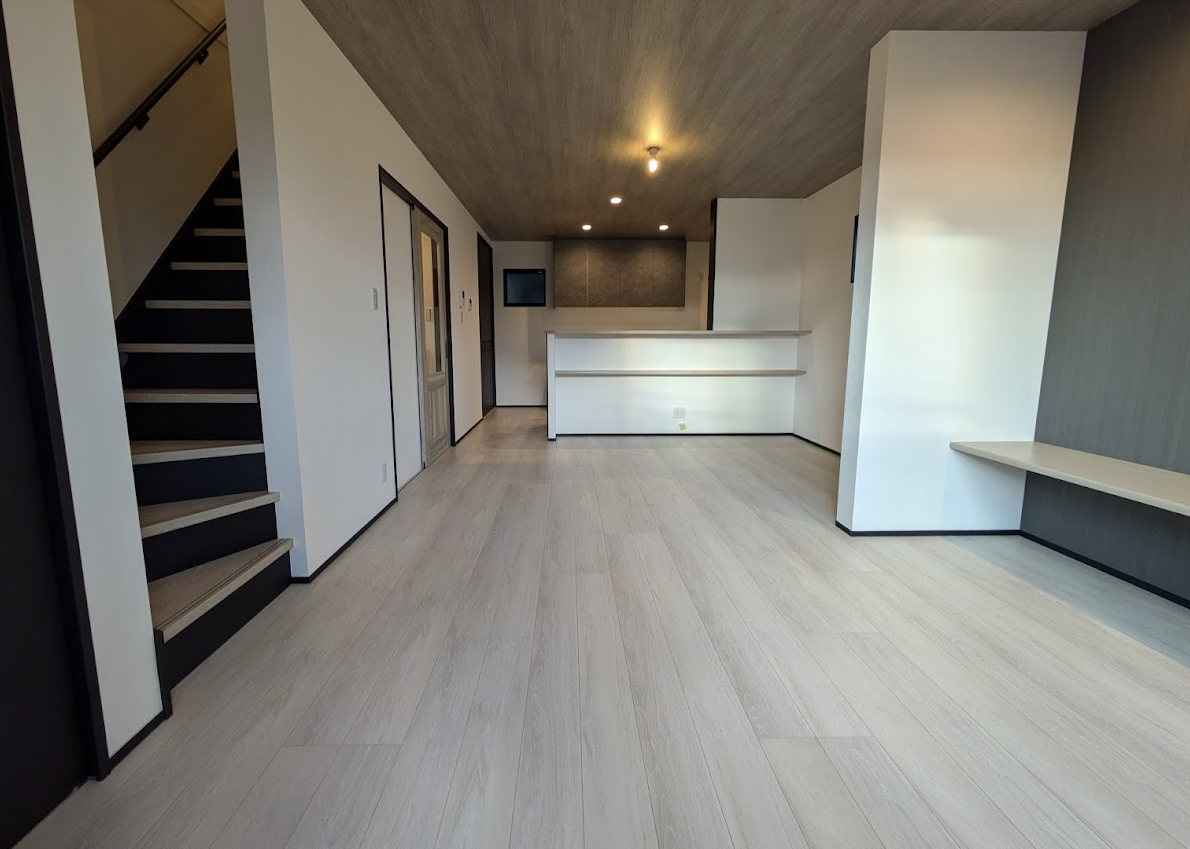
設備の新しさが入居者に伝わる新築物件は、設備や内装が新しく、快適な住環境を訴求しやすい点が魅力です。清潔感や使いやすさを重視する入居希望者の関心を集め、募集時のアピールにつながることがあります。ただし、入居率や賃料は立地、間取り、周辺の競合状況などによって異なります。 -
Point 02
当面の修繕リスクを把握しやすい建物や設備が新しいため、購入直後に大規模な修繕が必要となる可能性を見通しやすい傾向があります。一方で、将来の修繕費が不要になるわけではなく、経年劣化に備えた積立や定期点検は欠かせません。建物の仕様や保証内容、管理計画を確認し、長期的な収支に反映することが大切です。 -
Point 03
物件ごとの収支と条件を比較する新築という理由だけで投資判断をせず、購入価格や想定賃料、融資条件、諸費用、管理費などを含めて収支を検討しましょう。地域の賃貸需要や将来の供給状況も確認し、空室や賃料変動を想定した計画を立てることが重要です。物件によって条件や期待できる収益は異なるため、個別に比較して判断しましょう。
家賃収入を見える化する、現実的な収支シミュレーション
支出としては、管理委託費や建物の維持管理費に加え、固定資産税などの税金、火災保険・地震保険の保険料、将来の修繕費を想定しておく必要があります。新築時点では建物や設備の状態を把握しやすいものの、経年による修繕や設備交換が不要になるわけではありません。長期的な運用を見据え、時期や金額に幅を持たせて備えることが、安定した賃貸経営につながります。
融資を利用する場合は、借入金額や金利、返済期間、毎月の返済額を確認し、家賃収入から諸経費とローン返済を差し引いた後に、どれだけ手元に残るのかを試算します。金利上昇や家賃の変動、空室の長期化など、想定と異なる状況になった場合の収支も確かめておくと、資金計画の課題を把握しやすくなります。購入時の諸費用や、急な修繕に備える資金も含め、無理のない計画を立てましょう。
利回りは物件を比較する際の参考になりますが、実際の手取り収入や将来の収支をそのまま示すものではありません。立地や賃貸需要、管理費用、税金、保険料、修繕費、融資条件を一つずつ確認し、複数の前提で収支シミュレーションを行うことが重要です。物件の条件やお客さまの資金状況に合わせて、購入後の運用まで見通した計画を検討しましょう。
節税対策は「効果」だけでなく、仕組みと条件を確認
新築物件への投資では、家賃収入やローン返済だけでなく、税務上の扱いも資金計画の一部として捉えることが大切です。不動産所得は、賃貸収入から必要経費を差し引いて計算します。管理委託料や固定資産税、保険料、修繕費など、経費として扱える項目を把握し、領収書や契約書などの資料を整理しておきましょう。経費にできる範囲や計上時期は支出の内容によって異なるため、個別に確認する必要があります。
建物部分は、法定耐用年数に応じて取得価額を複数年に分けて費用化する減価償却の対象となります。土地は減価償却できず、建物と土地の取得価額の区分や建物の構造などによって、償却額や期間が変わります。減価償却費は実際の現金支出を伴わない一方で所得計算に影響するため、帳簿上の利益と手元に残る資金を分けて考える視点も欠かせません。
節税効果を期待して投資を判断するのではなく、税引前・税引後の収支や返済計画を確認し、投資本来の収益性を見極めましょう。税負担の変化は、物件の条件、所得状況、融資内容、適用される税制などによって異なり、将来にわたって同じ効果が続くとは限りません。購入前に収支シミュレーションの前提を確認し、具体的な税務上の判断や申告については、税理士などの専門家に相談することが安心につながります。
建物部分は、法定耐用年数に応じて取得価額を複数年に分けて費用化する減価償却の対象となります。土地は減価償却できず、建物と土地の取得価額の区分や建物の構造などによって、償却額や期間が変わります。減価償却費は実際の現金支出を伴わない一方で所得計算に影響するため、帳簿上の利益と手元に残る資金を分けて考える視点も欠かせません。
節税効果を期待して投資を判断するのではなく、税引前・税引後の収支や返済計画を確認し、投資本来の収益性を見極めましょう。税負担の変化は、物件の条件、所得状況、融資内容、適用される税制などによって異なり、将来にわたって同じ効果が続くとは限りません。購入前に収支シミュレーションの前提を確認し、具体的な税務上の判断や申告については、税理士などの専門家に相談することが安心につながります。
融資を味方にする、無理のない資金計画
新築物件への投資を長く続けるには、物件の魅力や想定家賃だけでなく、融資条件を含めた資金計画を丁寧に検討することが大切です。自己資金をどの程度用意するか、借入額をいくらにするか、金利や返済期間がどのように設定されるかによって、毎月の返済額や手元に残る資金は変わります。購入時には物件価格のほか、登記費用や仲介手数料などの諸費用が発生する場合もあるため、必要資金を事前に整理しておきましょう。
融資の可否や金利、借入期間などの条件は、金融機関の審査方針や物件の評価、申込者の収入・資産状況、既存の借入れなどによって異なります。希望する条件が必ず適用されるとは限らないため、複数の選択肢を比較し、借入額だけでなく総返済額や金利変動の可能性、繰上返済の条件なども確認することが重要です。融資を利用する場合は、金融機関から提示された条件を十分に理解したうえで判断しましょう。
返済計画を立てる際は、満室を前提とした家賃収入だけで考えず、空室や家賃の変動、管理費、税金、保険料、将来の修繕費などを見込んで収支を試算します。家賃収入が一時的に減少した場合や、金利上昇などで返済負担が増えた場合にも対応できるよう、余裕資金を確保しておくことが安心につながります。毎月の返済額を無理なく支払えるか、生活資金や他の支出に影響しないかもあわせて検討してください。
当社では、お客さまの資金状況や投資の目的を伺い、物件選びとあわせた資金計画や融資の選択肢をご案内しています。融資条件は個別に異なるため、具体的な内容は金融機関への確認が必要です。数字の前提を一つずつ確かめ、購入後の運用まで見据えた計画を整えることが、納得できる新築投資の一歩になります。
融資の可否や金利、借入期間などの条件は、金融機関の審査方針や物件の評価、申込者の収入・資産状況、既存の借入れなどによって異なります。希望する条件が必ず適用されるとは限らないため、複数の選択肢を比較し、借入額だけでなく総返済額や金利変動の可能性、繰上返済の条件なども確認することが重要です。融資を利用する場合は、金融機関から提示された条件を十分に理解したうえで判断しましょう。
返済計画を立てる際は、満室を前提とした家賃収入だけで考えず、空室や家賃の変動、管理費、税金、保険料、将来の修繕費などを見込んで収支を試算します。家賃収入が一時的に減少した場合や、金利上昇などで返済負担が増えた場合にも対応できるよう、余裕資金を確保しておくことが安心につながります。毎月の返済額を無理なく支払えるか、生活資金や他の支出に影響しないかもあわせて検討してください。
当社では、お客さまの資金状況や投資の目的を伺い、物件選びとあわせた資金計画や融資の選択肢をご案内しています。融資条件は個別に異なるため、具体的な内容は金融機関への確認が必要です。数字の前提を一つずつ確かめ、購入後の運用まで見据えた計画を整えることが、納得できる新築投資の一歩になります。
新築投資を成功に近づける、購入前のチェックポイント
新築物件への投資では、建物や設備の新しさだけで判断せず、購入後に安定した運用を続けられるかを多角的に確認することが大切です。立地の将来性や賃貸需要、販売価格、管理体制、将来の売却まで見据えた出口戦略をあらかじめ検討し、家賃収入と支出の両面から納得できる計画を立てましょう。
まず確認したいのは、立地の現在の利便性と将来性です。最寄り駅やバス停までの距離、通勤・通学のしやすさ、周辺の商業施設や医療機関などは、入居者の物件選びに影響します。あわせて、自治体の都市計画や周辺の開発状況、人口や世帯数の推移なども調べ、将来にわたって住みたい人が見込める地域かを検討します。ただし、開発計画があることだけで需要や資産価値の上昇が約束されるわけではありません。複数の情報源を照らし合わせ、期待だけに偏らない判断が必要です。
賃貸需要は、地域全体の人口だけでなく、物件の間取りや広さ、設備、想定する入居者層との相性も踏まえて考えます。近隣の類似物件について、募集賃料や空室状況、募集期間、築年数などを比較すると、想定家賃が現実的かを見極める手がかりになります。新築時の賃料をそのまま長期間維持できるとは限らないため、周辺の供給状況や将来的な賃料の変化も考慮し、空室期間を含めた収支シミュレーションを行いましょう。
販売価格については、表面利回りだけでなく、諸費用や融資条件、管理費、修繕費、税金、保険料などを含む実質的な収支で比較することが重要です。類似する立地・規模・仕様の物件価格を確認し、価格に見合う収益性が期待できるかを検討します。購入時の費用だけでなく、家賃が想定を下回る場合や金利が変動する場合など、条件が変わったときの返済余力も確認しておくと、無理のない資金計画につながります。
購入後の管理体制も、運用の安定性を左右するポイントです。入居者募集や契約、家賃の集金、問い合わせ・クレーム対応、退去時の手続き、修繕の手配など、管理会社が担う業務と費用、対応範囲を事前に確認しましょう。空室が発生した場合の募集方法や報告体制、修繕を実施する際の承認手順なども把握し、自分の希望する関与度に合った運用ができるかを比べることが大切です。
さらに、購入時から将来の出口戦略を考えておきましょう。長期保有による家賃収入を重視するのか、一定期間後の売却も視野に入れるのかによって、重視する立地や価格、融資条件は変わります。将来売却する場合の買い手層や市場性、残債と売却価格の関係、売却時にかかる費用なども想定し、複数のシナリオを検討しておくと判断の軸を持ちやすくなります。
一つの条件だけで結論を出すのではなく、立地、賃貸需要、価格、管理、出口戦略を相互に照らし合わせ、購入後の運用まで見通して比較することが、新築投資の納得できる一歩につながります。物件ごとの収支や融資条件を確認し、不明点を解消しながら、ご自身の資金状況や投資方針に合う計画を検討しましょう。
まず確認したいのは、立地の現在の利便性と将来性です。最寄り駅やバス停までの距離、通勤・通学のしやすさ、周辺の商業施設や医療機関などは、入居者の物件選びに影響します。あわせて、自治体の都市計画や周辺の開発状況、人口や世帯数の推移なども調べ、将来にわたって住みたい人が見込める地域かを検討します。ただし、開発計画があることだけで需要や資産価値の上昇が約束されるわけではありません。複数の情報源を照らし合わせ、期待だけに偏らない判断が必要です。
賃貸需要は、地域全体の人口だけでなく、物件の間取りや広さ、設備、想定する入居者層との相性も踏まえて考えます。近隣の類似物件について、募集賃料や空室状況、募集期間、築年数などを比較すると、想定家賃が現実的かを見極める手がかりになります。新築時の賃料をそのまま長期間維持できるとは限らないため、周辺の供給状況や将来的な賃料の変化も考慮し、空室期間を含めた収支シミュレーションを行いましょう。
販売価格については、表面利回りだけでなく、諸費用や融資条件、管理費、修繕費、税金、保険料などを含む実質的な収支で比較することが重要です。類似する立地・規模・仕様の物件価格を確認し、価格に見合う収益性が期待できるかを検討します。購入時の費用だけでなく、家賃が想定を下回る場合や金利が変動する場合など、条件が変わったときの返済余力も確認しておくと、無理のない資金計画につながります。
購入後の管理体制も、運用の安定性を左右するポイントです。入居者募集や契約、家賃の集金、問い合わせ・クレーム対応、退去時の手続き、修繕の手配など、管理会社が担う業務と費用、対応範囲を事前に確認しましょう。空室が発生した場合の募集方法や報告体制、修繕を実施する際の承認手順なども把握し、自分の希望する関与度に合った運用ができるかを比べることが大切です。
さらに、購入時から将来の出口戦略を考えておきましょう。長期保有による家賃収入を重視するのか、一定期間後の売却も視野に入れるのかによって、重視する立地や価格、融資条件は変わります。将来売却する場合の買い手層や市場性、残債と売却価格の関係、売却時にかかる費用なども想定し、複数のシナリオを検討しておくと判断の軸を持ちやすくなります。
一つの条件だけで結論を出すのではなく、立地、賃貸需要、価格、管理、出口戦略を相互に照らし合わせ、購入後の運用まで見通して比較することが、新築投資の納得できる一歩につながります。物件ごとの収支や融資条件を確認し、不明点を解消しながら、ご自身の資金状況や投資方針に合う計画を検討しましょう。
迷ったら、まずは相談。あなたに合う投資プランを一緒に
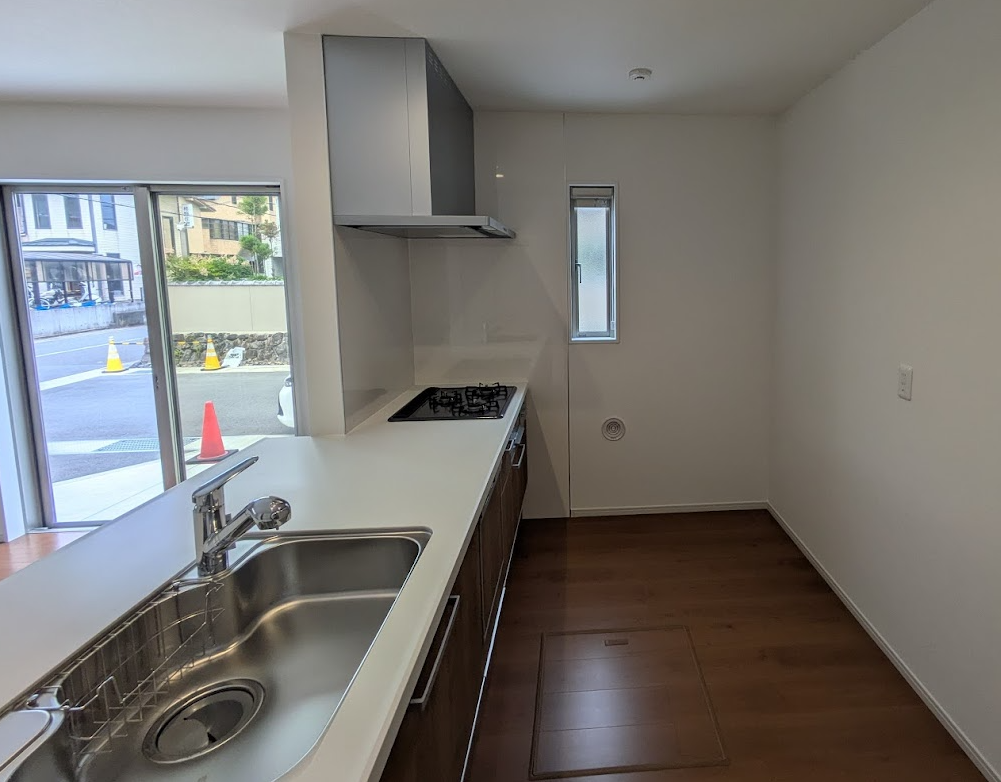
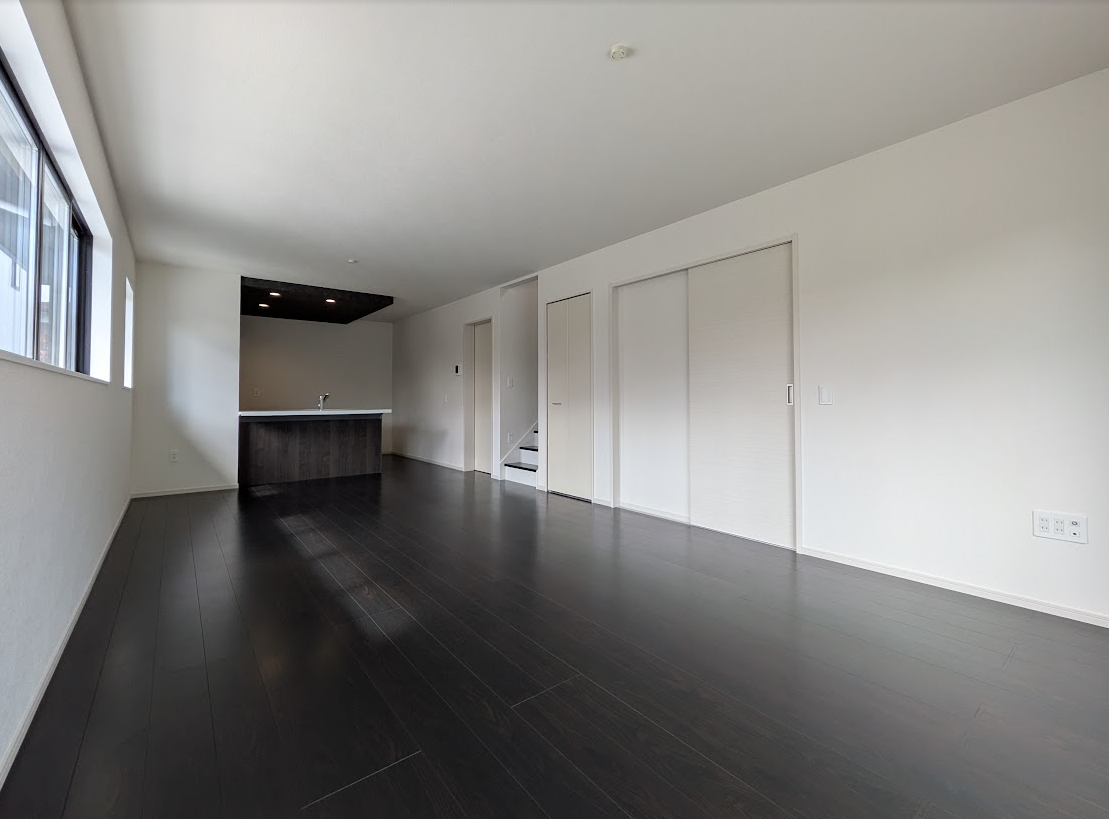
新築物件への投資は、物件を購入することだけでなく、購入後の賃貸運営や資金計画まで見通して考えることが大切です。投資経験の有無や自己資金、融資の希望、目指したい収益はお客さまごとに異なります。株式会社ダイワライセットでは、ご希望や状況を伺いながら、物件選びをはじめ、家賃収入と諸経費を踏まえた収支の確認、融資の検討、購入後の管理まで一貫してご相談いただけます。
想定利回りだけで判断するのではなく、空室や維持費、返済額なども含めて計画を整理し、無理のない投資の進め方を一緒に考えます。初めての方にも内容をわかりやすくご説明し、疑問や不安を一つずつ確認しながら進めます。ご相談料はいただいておりませんので、新築投資について知りたい方も、具体的な物件や融資を検討中の方も、まずはお問い合わせフォームまたはお電話でお気軽にご相談ください。
想定利回りだけで判断するのではなく、空室や維持費、返済額なども含めて計画を整理し、無理のない投資の進め方を一緒に考えます。初めての方にも内容をわかりやすくご説明し、疑問や不安を一つずつ確認しながら進めます。ご相談料はいただいておりませんので、新築投資について知りたい方も、具体的な物件や融資を検討中の方も、まずはお問い合わせフォームまたはお電話でお気軽にご相談ください。
Contact
お問い合わせ
Contact
Instagram
インスタグラム
インスタグラム
Related
関連記事
Related
関連記事
-
 2024.12.12新築戸建てで資産形成を加速!フルローンを最大限に活用する方法
-
 2025.10.23新築戸建てで夢の家賃収入を手に入れよう!
-
 2026.01.30フルローンで新築戸建て投資を実現!
-
 2026.01.23新築戸建て購入をフルローンで!
-
 2025.12.22資産形成を加速させるフルローンでの新築戸建て投資の秘密
-
 2025.12.12資金ゼロから始める新築戸建投資!
-
 2025.12.02関西の新築戸建てで理想の不動産投資を実現!
-
 2025.11.17新築戸建て投資、フルローンで始める資産形成の第一歩!
-
 2024.12.13新築戸建て経営で未来の資産を手に入れよう!
-
 2025.09.01新築戸建てをフルローンで実現する、収益物件の新しい形
-
 2026.02.16新築戸建てをフルローンで手に入れ、賢い資産運用を目指そう!
-
 2025.08.25新築戸建てで夢を実現—資産形成の第一歩はここから!
-
 2026.05.08築古物件のデメリットから学ぼう!新築の魅力を徹底解剖!
-
 2025.08.04新たな収入源を見つける!関西の新築戸建てで家賃収入を得るチャンス
-
 2025.05.27新築物件で未来の資産を築こう!
-
 2026.06.08築古物件のリスクを理解し、新築投資で安定収益を手に入れよう!
-
 2024.12.26岸和田市の新築戸建で資産形成をスタート!
-
 2026.10.20フルローンから考える、新築戸建て投資の第一歩。家賃収入の未来を、地域密着のプロと描きませんか。
-
 2025.01.31新築戸建で安定した家賃収入を得よう!
-
 2024.12.19初心者向け!大阪北摂の新築戸建で安定した家賃収入を得るチャンス
-
 2026.04.14大阪で新築戸建て!安定した家賃収入を手に入れよう
-
 2026.02.03新築戸建てをフルローンで手に入れ、家賃収入を増やす新たな投資のカタチ
-
 2026.02.19初心者でも安心!新築戸建て投資を成功に導く秘訣
-
 2025.09.19新築戸建てを活用した資産形成の新しいスタイル
-
 2026.06.24新築戸建て投資の融資は可能?注意点と自己資金の考え方