お気軽にお問い合わせください。
営業時間:
10:00~20:00
フルローンの可能性と、購入前の資金計画を専門家と一緒に確認
新築戸建て投資を、自己資金だけであきらめない
- フルローンと諸費用ローンの違いを知り、物件価格以外に必要となる登記費用や仲介手数料なども確認する
- 融資額や金利、返済期間は一律ではないため、金融機関の審査や物件評価によって条件が変わることを理解する
- 購入時の費用だけでなく、税金・保険・修繕費・空室期間など、購入後に備える資金も見積もる
- 家賃収入から返済額や管理費などを差し引いた収支を試算し、想定どおりにいかない場合の余力も確認する
- 自己資金を抑えることだけを優先せず、借入額と返済計画が長期的に無理のない範囲か専門家と検討する
新築戸建て投資を検討する際、「自己資金をできるだけ抑えたい」「フルローンを利用できるのか知りたい」と考える方は少なくありません。ただし、フルローンは物件価格の全額を借り入れられる可能性を指すもので、諸費用まで含めて必ず全額が融資されるわけではありません。融資の可否や条件は、物件の評価や申込者の収入・資産状況、金融機関の審査などによって異なります。購入後の支出も見据え、無理のない資金計画を立てるために、まず押さえておきたいポイントをご紹介します。
フルローンとは?「物件価格」と「購入費用」の違い
物件価格だけでなく、諸費用まで見通した資金計画を
-
Point 01
フルローンの基本一般にフルローンとは、物件価格と同程度の金額を金融機関から借り入れる方法を指します。ただし、融資額や利用条件は物件の評価、申込者の収入・借入状況などによって異なり、購入費用のすべてが必ず借りられるわけではありません。 -
Point 02
諸費用込み融資との違い登記関連費用や仲介手数料、融資事務手数料、火災保険料など、物件価格以外にも購入時の費用が発生します。これらを融資に含める商品や方法もありますが、対象費用や審査条件は金融機関ごとに異なるため、事前の確認が欠かせません。 -
Point 03
現金で必要な金額を確認融資対象外となる費用や、契約・決済のタイミングによって先に支払う費用は、手元資金で用意する必要があります。費用の概算と支払時期を購入前に洗い出し、融資額や返済額と合わせて確認することで、無理のない資金計画につなげられます。
新築戸建てのフルローン、利用条件はどう決まる?
審査では、年収や勤務先、勤続年数などから、継続的な返済が可能かどうかが確認されます。また、住宅ローンや自動車ローン、カードローンなど既存の借入がある場合、その返済額も含めて返済負担が検討されます。自己資金の額や、購入後に手元に残る資金も判断材料となることがあります。自己資金を抑えることだけに注目するのではなく、諸費用や突発的な修繕、空室期間などに備えられる余力を含めて考えることが重要です。
物件については、所在地や周辺環境、建物の状態、賃貸需要、想定賃料などが確認され、収益性や担保としての評価が融資条件に影響する場合があります。新築戸建てであっても、立地や価格、将来の賃貸需要によって評価は異なります。想定賃料から管理費、税金、保険料、修繕費、ローン返済などを差し引いた収支を確認し、空室や賃料下落が生じた場合も含めて無理のない計画か検討しましょう。
融資を受けられる金額が物件価格に届いたとしても、登記費用や仲介手数料、融資関連費用、保険料などが別途必要になることがあります。融資の対象範囲や必要な自己資金は金融機関や契約内容によって異なるため、購入前に費用の内訳と支払い時期を確認しておくと安心です。株式会社ダイワライセットでは、物件選びに加えて収支や資金計画、融資の選択肢についてもご相談いただけます。年収や既存借入、希望条件を整理したうえで、金融機関への事前相談を通じて、実際に利用できる条件と購入後の負担を一緒に確かめていきましょう。
不動産投資ローン審査で見られるポイントを整理
不動産投資ローンの審査では、申込者の返済能力や信用情報だけでなく、購入を検討している物件の価値や賃貸経営の見通しも含めて総合的に判断されます。審査基準や必要書類は金融機関によって異なり、希望する借入額や物件の内容によって追加資料を求められることもあります。フルローンの利用可否も一律ではないため、借入を前提に計画を立てるのではなく、審査で確認される項目を早めに把握しておくことが大切です。
申込者については、年収や勤務先、勤続年数、雇用形態、既存の住宅ローン・自動車ローンなどの借入状況、預貯金を含む資産状況が確認される場合があります。毎月の返済額だけでなく、収入に対する返済負担や、空室・修繕などが発生した場合にも返済を続けられるかが検討材料となります。本人確認書類、収入を確認できる源泉徴収票や確定申告書、勤務先や資産・借入状況が分かる資料など、金融機関から案内された書類を不足なく用意しましょう。申告内容と資料に食い違いがないか、既存借入や毎月の支出を含めて事前に確認しておくことも重要です。
物件については、所在地や築年数、建物の状態、担保評価に加え、周辺の賃貸需要や想定賃料、空室リスク、維持管理費、修繕費などが確認されます。新築戸建てであっても、将来にわたって賃貸需要が続くとは限りません。想定家賃の根拠を確認し、固定資産税、保険料、管理費、修繕費、募集期間中の空室などを織り込んだ収支計画を準備しておくと、投資の見通しをより具体的に説明できます。物件資料や販売価格、賃料査定、周辺環境などの情報をそろえ、楽観的な想定だけでなく、収入が減った場合の資金繰りも検討しておきましょう。
相談前には、希望する自己資金の額、借入希望額、購入後に手元へ残したい資金、投資の目的や運用方針を整理しておくと、資金計画や融資条件を比較しやすくなります。必要書類を早めに確認し、分からない項目や不安な点はそのままにせず、金融機関や不動産投資の専門家へ相談してください。審査結果や融資条件は個別に異なり、融資が承認されることや希望額を借りられることを保証するものではありません。購入費用だけでなく、諸費用や購入後の予備資金も含めて無理のない計画を立てることが、自己資金を抑えた新築戸建て投資を検討する際の現実的な備えとなります。
申込者については、年収や勤務先、勤続年数、雇用形態、既存の住宅ローン・自動車ローンなどの借入状況、預貯金を含む資産状況が確認される場合があります。毎月の返済額だけでなく、収入に対する返済負担や、空室・修繕などが発生した場合にも返済を続けられるかが検討材料となります。本人確認書類、収入を確認できる源泉徴収票や確定申告書、勤務先や資産・借入状況が分かる資料など、金融機関から案内された書類を不足なく用意しましょう。申告内容と資料に食い違いがないか、既存借入や毎月の支出を含めて事前に確認しておくことも重要です。
物件については、所在地や築年数、建物の状態、担保評価に加え、周辺の賃貸需要や想定賃料、空室リスク、維持管理費、修繕費などが確認されます。新築戸建てであっても、将来にわたって賃貸需要が続くとは限りません。想定家賃の根拠を確認し、固定資産税、保険料、管理費、修繕費、募集期間中の空室などを織り込んだ収支計画を準備しておくと、投資の見通しをより具体的に説明できます。物件資料や販売価格、賃料査定、周辺環境などの情報をそろえ、楽観的な想定だけでなく、収入が減った場合の資金繰りも検討しておきましょう。
相談前には、希望する自己資金の額、借入希望額、購入後に手元へ残したい資金、投資の目的や運用方針を整理しておくと、資金計画や融資条件を比較しやすくなります。必要書類を早めに確認し、分からない項目や不安な点はそのままにせず、金融機関や不動産投資の専門家へ相談してください。審査結果や融資条件は個別に異なり、融資が承認されることや希望額を借りられることを保証するものではありません。購入費用だけでなく、諸費用や購入後の予備資金も含めて無理のない計画を立てることが、自己資金を抑えた新築戸建て投資を検討する際の現実的な備えとなります。
購入前に確認したい資金計画|諸費用と運営予備費まで
新築戸建て投資の資金計画では、物件価格とローン返済額だけで判断せず、購入時と運用開始後に必要となる費用を含めて全体像を把握することが大切です。フルローンを利用できる場合でも、諸費用まで融資の対象になるとは限らず、手元資金が必要となるケースがあります。融資条件や費用の内訳は物件・金融機関によって異なるため、購入を決める前に個別に確認しましょう。
購入時には、登記関連費用や仲介手数料、ローン事務手数料、火災保険料などが発生することがあります。契約内容によっては、税金や各種手続きに伴う費用も必要です。見積もりを取る際は、物件価格とは別にどの費用がいつ発生するのかを整理し、融資でまかなえる費用と現金で用意する費用を分けて確認します。金額が確定していない項目は、余裕を持った幅で試算しておくと、購入直前の資金不足を避けやすくなります。
運用開始後の支出も忘れてはいけません。固定資産税などの税負担、保険料、管理に関する費用、設備の修繕・交換費用などは、家賃収入があっても発生します。新築物件であっても将来の修繕が不要になるわけではないため、設備の更新や外装の補修などに備え、毎月の収支から一定額を積み立てる考え方が重要です。また、入居者の入れ替わりや募集期間による空室、家賃の見直しが起きた場合にも対応できるよう、運転資金を確保しておきましょう。
収支を確認するときは、想定家賃をそのまま利益と考えず、家賃収入からローン返済、税金、保険、管理費、修繕費などを差し引いて考えます。たとえば、家賃が想定を下回る場合、空室期間が生じる場合、金利や返済条件が変わる場合など、複数のケースを試算すると、計画の弱点や必要な予備資金が見えやすくなります。年間収支だけでなく、購入時に必要な現金と、運用中に手元に残る資金の推移も確認しましょう。
資金計画は、借入可能額を基準にするのではなく、想定外の支出が起きても無理なく返済と運用を続けられるかを基準に組み立てることが大切です。株式会社ダイワライセットでは、物件選びに加え、融資や資金計画についてもご相談を承っています。ご希望や資金状況を伺いながら、購入費用や運用コスト、収支シミュレーションを一緒に確認し、判断材料を整理します。フルローンの利用可否や必要な自己資金は個別の審査・条件によって異なりますので、具体的な物件を検討する段階で、費用の見積もりとあわせて専門家や金融機関にご確認ください。
購入時には、登記関連費用や仲介手数料、ローン事務手数料、火災保険料などが発生することがあります。契約内容によっては、税金や各種手続きに伴う費用も必要です。見積もりを取る際は、物件価格とは別にどの費用がいつ発生するのかを整理し、融資でまかなえる費用と現金で用意する費用を分けて確認します。金額が確定していない項目は、余裕を持った幅で試算しておくと、購入直前の資金不足を避けやすくなります。
運用開始後の支出も忘れてはいけません。固定資産税などの税負担、保険料、管理に関する費用、設備の修繕・交換費用などは、家賃収入があっても発生します。新築物件であっても将来の修繕が不要になるわけではないため、設備の更新や外装の補修などに備え、毎月の収支から一定額を積み立てる考え方が重要です。また、入居者の入れ替わりや募集期間による空室、家賃の見直しが起きた場合にも対応できるよう、運転資金を確保しておきましょう。
収支を確認するときは、想定家賃をそのまま利益と考えず、家賃収入からローン返済、税金、保険、管理費、修繕費などを差し引いて考えます。たとえば、家賃が想定を下回る場合、空室期間が生じる場合、金利や返済条件が変わる場合など、複数のケースを試算すると、計画の弱点や必要な予備資金が見えやすくなります。年間収支だけでなく、購入時に必要な現金と、運用中に手元に残る資金の推移も確認しましょう。
資金計画は、借入可能額を基準にするのではなく、想定外の支出が起きても無理なく返済と運用を続けられるかを基準に組み立てることが大切です。株式会社ダイワライセットでは、物件選びに加え、融資や資金計画についてもご相談を承っています。ご希望や資金状況を伺いながら、購入費用や運用コスト、収支シミュレーションを一緒に確認し、判断材料を整理します。フルローンの利用可否や必要な自己資金は個別の審査・条件によって異なりますので、具体的な物件を検討する段階で、費用の見積もりとあわせて専門家や金融機関にご確認ください。
フルローンのメリット・注意点を知り、自分に合う選択を
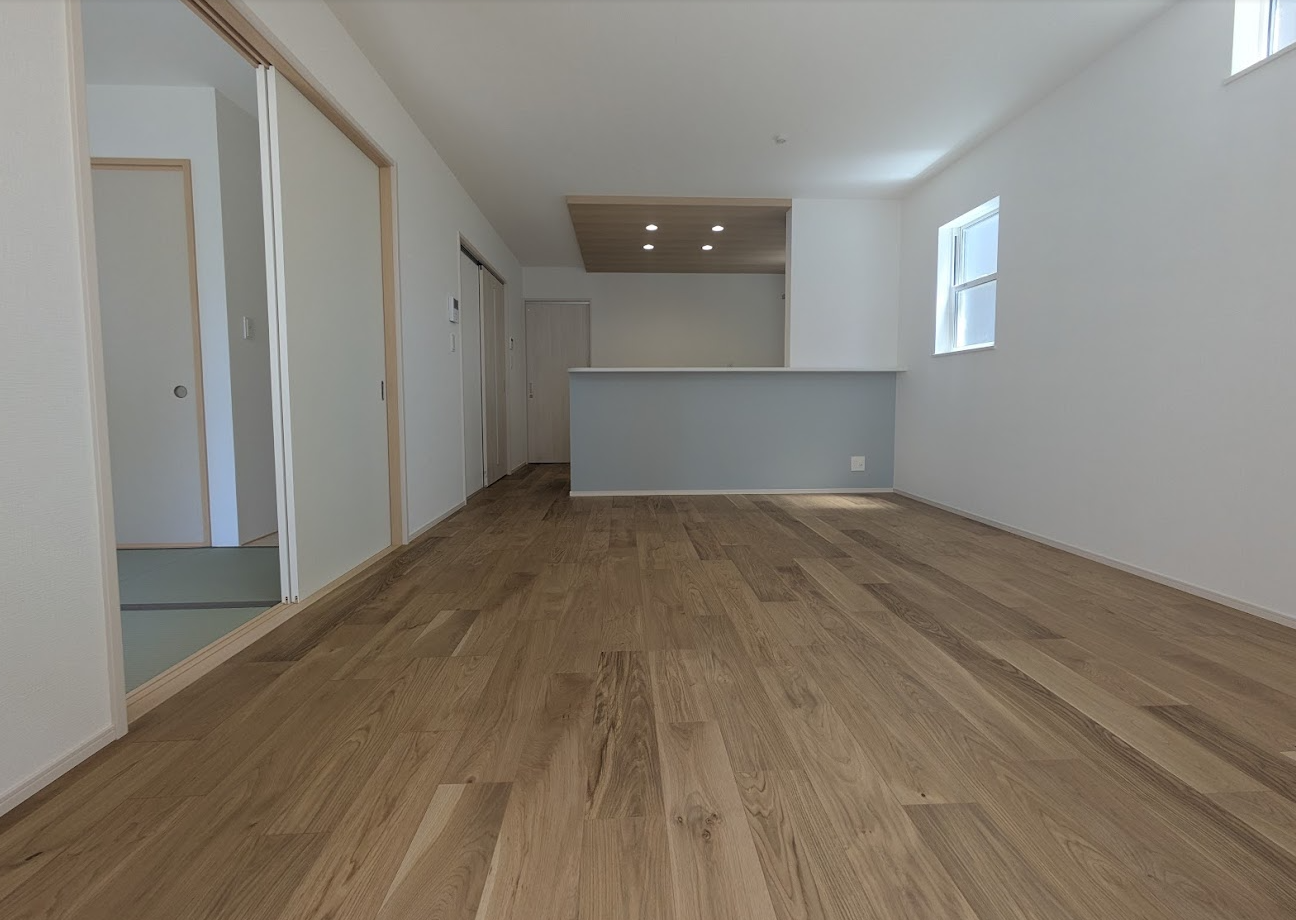
フルローンを活用できれば、物件価格に充てる自己資金を抑え、手元に資金を残しながら新築戸建て投資を始められる可能性があります。残した資金を生活防衛資金や、購入時の諸費用、空室・修繕などへの備えに回せる点はメリットです。ただし、フルローンが利用できるかどうかは金融機関の審査や物件評価などによって異なり、希望どおりの条件で借りられるとは限りません。また、物件価格を借り入れる場合でも、登記費用や保険料、仲介手数料などの諸費用は別途現金が必要になることがあります。
借入額が大きくなるほど、毎月の返済額や総返済額も増える傾向があります。家賃収入が想定を下回ったり、入居者が決まらない期間が生じたりしても返済は続くため、収支に余裕がない計画では家計や運営に負担がかかるおそれがあります。変動金利の場合は、将来の金利上昇によって返済額や総返済負担が変わる可能性も考慮しましょう。家賃収入からローン返済だけでなく、管理費、税金、保険、修繕費などを差し引き、空室や予想外の支出があっても対応できるかを確認することが大切です。
一方、購入時に一部自己資金を入れると、借入額を抑え、返済負担や金利変動の影響を軽減できる場合があります。その反面、手元資金が減るため、購入後の運営予備費や生活資金を十分に確保できるか確認が必要です。自己資金を多く入れることが常に有利とは限らず、手元に残す額と借入額のバランスは、投資目的や家計の状況によって異なります。
フルローンを前提に決めるのではなく、「自己資金を抑えた場合」と「一部を自己資金でまかなう場合」の収支を並べて比較してみましょう。家賃や稼働率、金利、修繕費などの条件を変えた試算も行い、どの程度の変化まで無理なく対応できるかを確かめると、判断材料が明確になります。株式会社ダイワライセットでは、物件選びから資金計画、融資のご相談、購入後の管理まで一貫してサポートしております。ご希望や家計、リスクへの考え方を伺いながら、複数の選択肢を比較し、ご自身に合った計画を一緒に確認していきます。
借入額が大きくなるほど、毎月の返済額や総返済額も増える傾向があります。家賃収入が想定を下回ったり、入居者が決まらない期間が生じたりしても返済は続くため、収支に余裕がない計画では家計や運営に負担がかかるおそれがあります。変動金利の場合は、将来の金利上昇によって返済額や総返済負担が変わる可能性も考慮しましょう。家賃収入からローン返済だけでなく、管理費、税金、保険、修繕費などを差し引き、空室や予想外の支出があっても対応できるかを確認することが大切です。
一方、購入時に一部自己資金を入れると、借入額を抑え、返済負担や金利変動の影響を軽減できる場合があります。その反面、手元資金が減るため、購入後の運営予備費や生活資金を十分に確保できるか確認が必要です。自己資金を多く入れることが常に有利とは限らず、手元に残す額と借入額のバランスは、投資目的や家計の状況によって異なります。
フルローンを前提に決めるのではなく、「自己資金を抑えた場合」と「一部を自己資金でまかなう場合」の収支を並べて比較してみましょう。家賃や稼働率、金利、修繕費などの条件を変えた試算も行い、どの程度の変化まで無理なく対応できるかを確かめると、判断材料が明確になります。株式会社ダイワライセットでは、物件選びから資金計画、融資のご相談、購入後の管理まで一貫してサポートしております。ご希望や家計、リスクへの考え方を伺いながら、複数の選択肢を比較し、ご自身に合った計画を一緒に確認していきます。
融資の不安は購入前に相談。資金計画から一緒に整理します
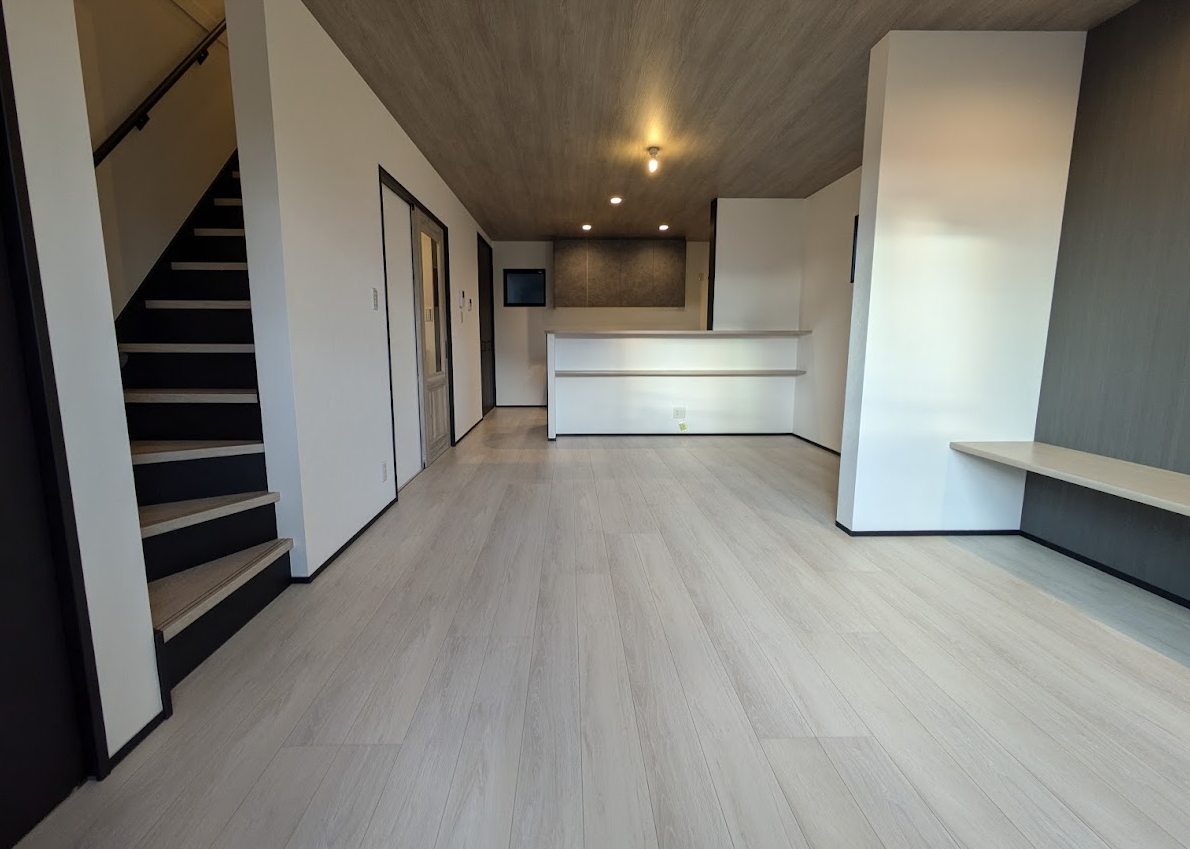
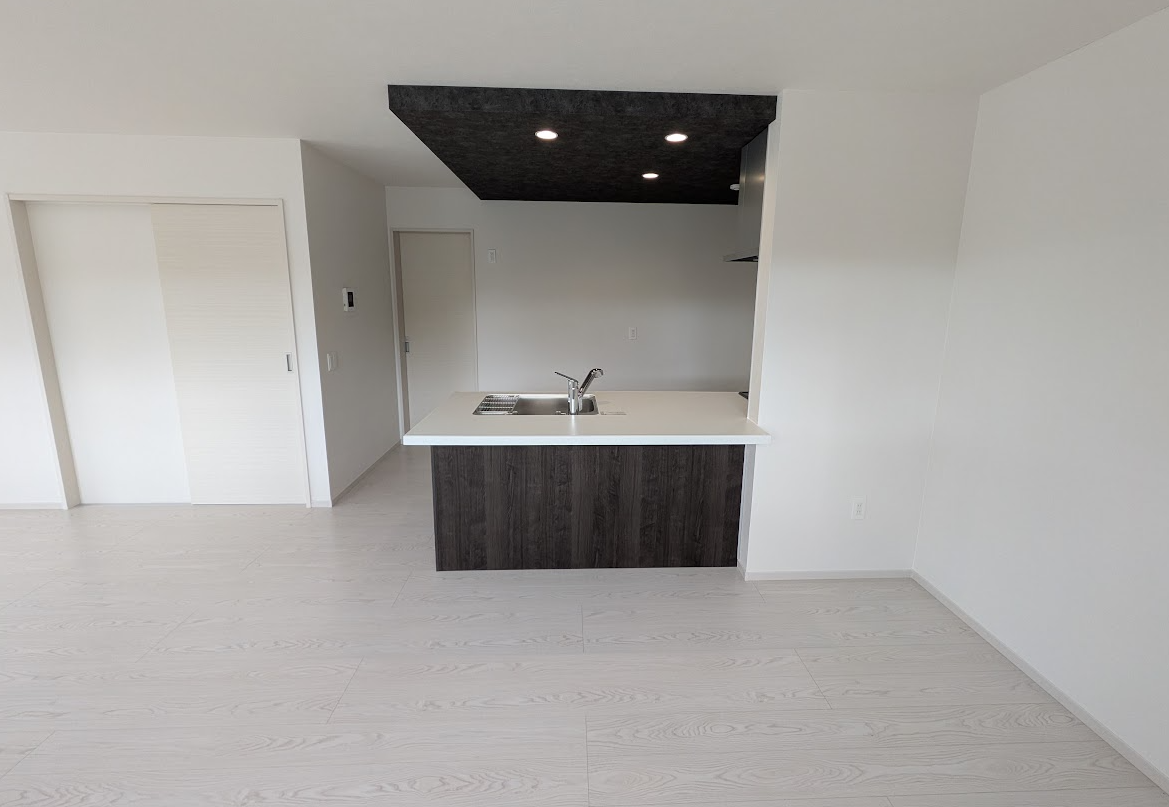
新築戸建て投資を検討し始めたばかりの方も、まずは希望条件や気になっていることをお聞かせください。自己資金として用意できる金額や、収入・既存の借入状況、投資を通じて目指したいことを一緒に整理し、無理のない進め方を考えていきます。まだ具体的な物件が決まっていない段階でもご相談いただけます。
物件選びでは、価格や表面利回りだけでなく、立地や賃貸需要、将来必要となる維持費なども踏まえて検討します。融資についても、フルローンに限らず、金融機関や借入条件など複数の選択肢を確認し、物件価格と諸費用を分けた資金計画や、家賃収入から返済・運営費を差し引いた収支の見通しを整理します。空室や修繕、金利の変化を想定した場合の負担も含め、購入前に確認しておきたい点をわかりやすくご案内します。
融資の可否や条件は金融機関の審査などによって異なり、投資の収益を保証するものではありません。そのため、特定の借入方法を前提にするのではなく、お客さまの状況やリスクへの考え方に合う選択肢を一緒に検討することを大切にしています。疑問や希望が固まりきっていなくても構いません。新築戸建て投資の始め方や必要な資金について、まずはお気軽にお問い合わせください。
物件選びでは、価格や表面利回りだけでなく、立地や賃貸需要、将来必要となる維持費なども踏まえて検討します。融資についても、フルローンに限らず、金融機関や借入条件など複数の選択肢を確認し、物件価格と諸費用を分けた資金計画や、家賃収入から返済・運営費を差し引いた収支の見通しを整理します。空室や修繕、金利の変化を想定した場合の負担も含め、購入前に確認しておきたい点をわかりやすくご案内します。
融資の可否や条件は金融機関の審査などによって異なり、投資の収益を保証するものではありません。そのため、特定の借入方法を前提にするのではなく、お客さまの状況やリスクへの考え方に合う選択肢を一緒に検討することを大切にしています。疑問や希望が固まりきっていなくても構いません。新築戸建て投資の始め方や必要な資金について、まずはお気軽にお問い合わせください。
Contact
お問い合わせ
Contact
Instagram
インスタグラム
インスタグラム